
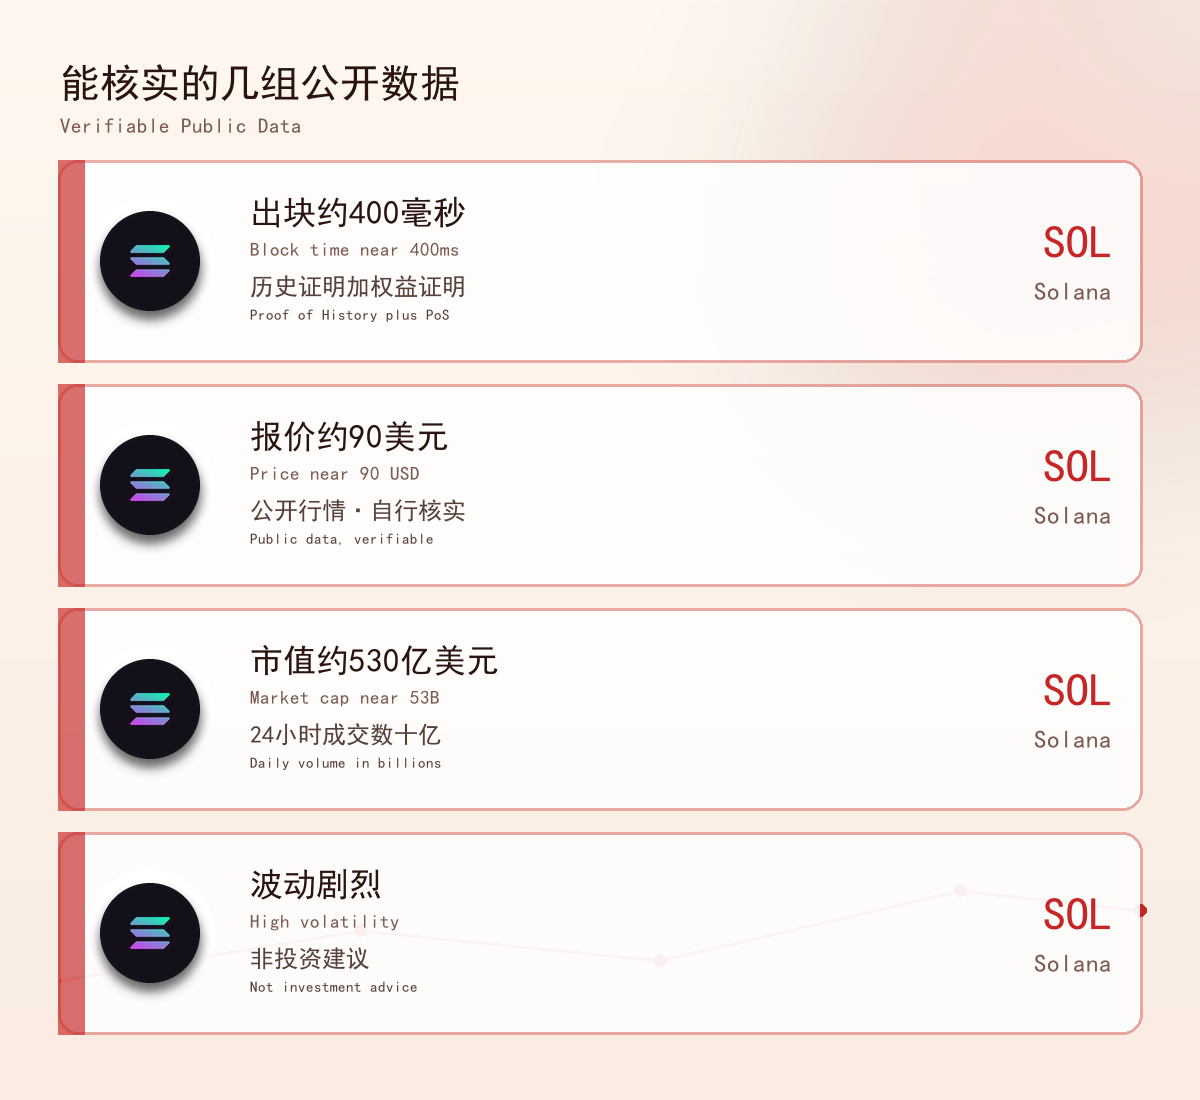
El 7 de noviembre de 2026, SOL de Solana cotizaba en torno a los 90 dólares, con un rango aproximado de entre 88 y 92 dólares en 24 horas. Su capitalización de mercado rondaba los 53.000 millones de dólares, lo que la situaba entre los diez criptoactivos más importantes. Si ampliamos el horizonte, en los últimos siete días se movió entre 88 y 97 dólares; el precio medio del último mes fue bastante más alto que el actual, y su máximo histórico fue de unos 293 dólares a principios de 2025.
Cualquiera puede consultar estas cifras, y no pretendo extraer conclusiones de ellas. Hoy quiero hablar de otra cosa: desde que su red principal se lanzó en 2020, a esta cadena se le ha puesto siempre la misma etiqueta: cadena pública de alto rendimiento. Cuando una etiqueta se repite durante mucho tiempo, puede acabar convirtiéndose en algo que ya nadie se cuestiona.
¿En qué consiste exactamente esa velocidad? Más allá de la velocidad, ¿quién la está usando de verdad? ¿Dónde se paga el precio de esa velocidad? Tres preguntas.
Primera pregunta: ¿en qué consiste exactamente esa velocidad?
El objetivo de diseño de Solana es muy claro: aumentar el rendimiento de las transacciones y reducir el coste de cada una sin sacrificar la descentralización ni la seguridad.
Combina la prueba de historia (PoH) con la prueba de participación (PoS). En pocas palabras, la prueba de historia ordena las transacciones en una secuencia temporal verificable. Así, los nodos no tienen que intercambiar tantos mensajes para sincronizarse y pueden confirmar las transacciones más rápido. Según la información pública, el tiempo de bloque es de unos 400 milisegundos y las comisiones suelen ser de una fracción de centavo.
Para entender qué busca este equilibrio, hay que situarlo en el viejo dilema de las cadenas públicas: a una red le resulta difícil maximizar al mismo tiempo la escalabilidad, la descentralización y la seguridad. Cuando las principales cadenas de los primeros años se congestionaban, las transferencias quedaban en cola y las comisiones se disparaban; los micropagos y las interacciones frecuentes se volvían inviables. Solana optó por maximizar primero la escalabilidad, apostando a que una sola cadena pudiera soportar aplicaciones a gran escala.
Por eso, «rápida» no es solo una palabra: describe un conjunto de decisiones de ingeniería muy concretas, como intervalos más cortos entre bloques, comisiones más bajas y confirmaciones finales más rápidas. Una vez entendido esto, también resulta más fácil comprender cómo se distribuye su ecosistema: los casos de uso sensibles a la latencia y los costes tienden naturalmente a concentrarse aquí.
Segunda pregunta: más allá de la velocidad, ¿quién la está usando de verdad?
Que la cadena funcione rápido y que la gente la use son dos cosas distintas.
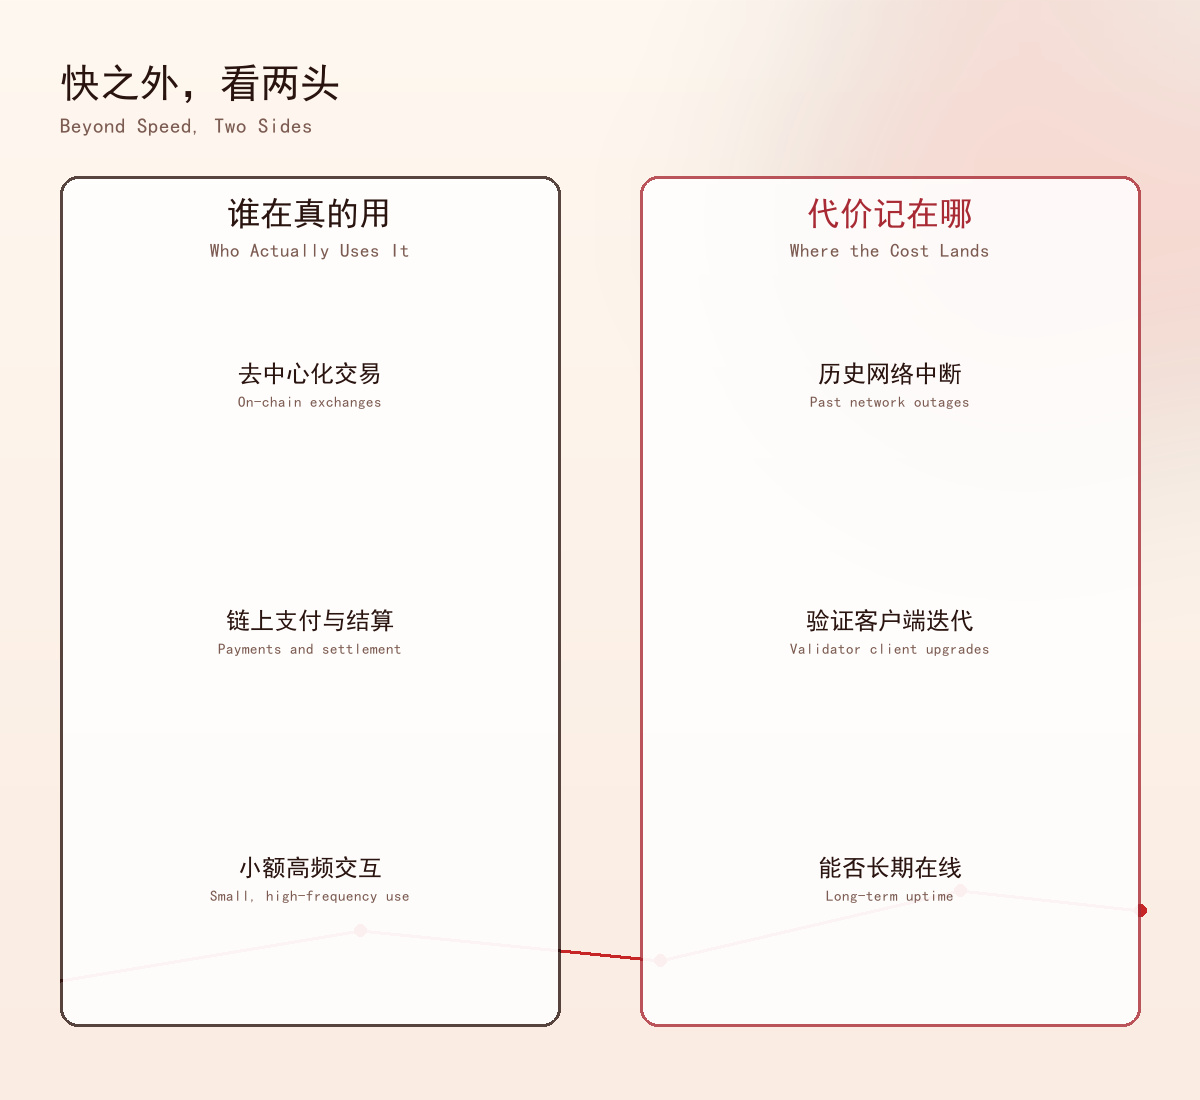
En Solana operan principalmente varios tipos de aplicaciones: intercambios descentralizados, pagos en cadena, emisión y negociación de activos de tipo MEME, y algunas aplicaciones de juegos y NFT. Todas tienen en común un gran número de transacciones, importes pequeños por transacción y sensibilidad a la velocidad de confirmación. Los datos públicos del mercado muestran que su volumen de negociación en 24 horas alcanza miles de millones de dólares y que tanto las direcciones activas como el número de transacciones en cadena se mantienen desde hace tiempo entre los más altos.
Hay una relación de causa y efecto que es fácil pasar por alto: la actividad especulativa a corto plazo con activos de tipo MEME sí ha generado muchas comisiones y nuevas carteras para esta cadena, pero esta actividad aparece y desaparece rápidamente. Cuando se calma, el número de transacciones se contrae de forma notable. Por eso, para evaluar la solidez del ecosistema, no basta con fijarse en unos días de euforia. Hay que ver qué queda cuando esta pasa: intercambios descentralizados que se usan de forma constante, pagos y liquidaciones, y equipos dispuestos a desarrollar aplicaciones aquí a largo plazo.
Otro cambio es el acceso para las instituciones. Entre 2024 y 2025 fueron apareciendo solicitudes de ETF al contado vinculados a Solana. Una vez que los fondos institucionales cuentan con vías reguladas para entrar, esas noticias también pueden convertirse en una fuente de volatilidad de precios. Esto se debe a un cambio en la estructura del mercado, no a un cambio tecnológico en la cadena. No hay que confundir ambas cosas.
En los datos públicos del mercado correspondientes al mismo periodo, Bitcoin (BTC) y Ethereum (ETH) ocupan posiciones de otra escala. No los ponemos en la misma comparación para decidir cuál es mejor, sino para señalar que las distintas cadenas públicas resuelven problemas diferentes. Medirlas con el mismo criterio puede llevar a conclusiones sin sentido.
Tercera pregunta: ¿dónde se paga el precio de esta velocidad?
Es la pregunta que menos se plantea, pero la que más deberíamos hacer.
Llevar al límite el rendimiento y la velocidad de confirmación somete la estabilidad de la red a más presión. A lo largo de su historia, Solana ha sufrido varias interrupciones de red; en algunas ocasiones, la congestión o los errores de software provocaron paradas prolongadas, que requirieron reparaciones y actualizaciones por parte de la comunidad y el equipo de desarrollo. Durante el último año y pico, las mejoras en los clientes de validación han prolongado notablemente los periodos de funcionamiento estable. Aun así, la capacidad de mantenerse en línea sigue siendo uno de los aspectos más importantes al evaluar esta cadena.
No se trata de buscarle defectos. Todo sistema que lleva el rendimiento al límite acaba pagando un precio en algún punto: a veces, con requisitos de hardware más costosos; otras, con una estructura de validadores más centralizada o con tiempos de recuperación más largos. Elegir una tecnología significa elegir qué tipo de coste estamos dispuestos a asumir.
Para los usuarios comunes, la conclusión que pueden llevarse es sencilla: cuando vean parámetros como «transacciones por segundo» o «comisiones muy bajas», conviene preguntarse en qué condiciones se midieron, qué ocurre si la red se cae y quién se encarga de repararla. Una cosa es que los parámetros se vean bien; otra, que el sistema sea fiable a largo plazo.
Quinto: pongamos las tres preguntas en perspectiva
Vistas en retrospectiva, estas tres preguntas siguen un orden lógico: primero, entender las decisiones técnicas y sus compromisos; después, comprobar si hay un uso real; por último, averiguar dónde recae el coste. El precio está en la superficie: es el resultado de cómo el mercado valora estos hechos fundamentales.
La cotización actual, de unos 90 dólares, y la capitalización de mercado, de unos 53.000 millones de dólares, son datos públicos que pueden verificarse. No responden a ninguna de las preguntas anteriores ni deberían usarse como sustituto de las respuestas.
Prefiero considerar esta cadena como un caso de estudio: un proyecto de ingeniería que destaca mucho en una capacidad concreta, pero que también debe afrontar los costes correspondientes. Que merezca la pena prestarle atención no depende de ningún precio específico.#非农就业数据推升加息预期 #solana #美国拟收紧数据中心监管,AI扩张或面临新约束