


FinCEN ordenó a las instituciones financieras estadounidenses que dejaran de procesar transferencias hacia o desde MEXC Global el 6 de noviembre. Según la agencia, el exchange de criptomonedas offshore realizó transacciones potencialmente ilícitas por un valor de hasta 16.700 millones de dólares.
Las medidas adoptadas por los reguladores ponen de manifiesto un fallo fundamental del sistema que utilizan los exchanges de criptomonedas offshore. Aunque los contratos inteligentes siguen activos, las autoridades pueden restringir el acceso tanto a los exchanges como a los bancos que permiten convertir criptomonedas en dinero que la gente pueda usar realmente.
Una orden dirigida a intermediarios estadounidenses, no un cierre global
FinCEN ejerció su autoridad conforme a la Sección 9714(a) de la Ley para Combatir el Lavado de Dinero Ruso. La agencia designó a MEXC como una entidad significativa de lavado de dinero involucrada en facilitar las finanzas ilícitas rusas. La nueva orden prohíbe a las instituciones financieras estadounidenses transferir moneda fiduciaria o criptomonedas hacia o desde MEXC.
La prohibición entrará en vigor 30 días después de su publicación en el Registro Federal. El exchange podrá seguir operando en otros países, pero no tendrá acceso a los sistemas financieros estadounidenses. El anuncio de la nueva medida se realizó en el marco de la Operación Economic Outcast.
Qué dice FinCEN que movió MEXC
Según FinCEN, entre mayo de 2021 y mayo de 2026, MEXC Global procesó aproximadamente 16.700 millones de dólares en transferencias que parecían estar relacionadas con actividades ilícitas. Se determinó que alrededor de 1.500 millones de dólares de ese monto estaban vinculados a la evasión de sanciones rusas, incluidos 232 millones de dólares en transacciones directas entre MEXC y entidades sancionadas.
FinCEN también identificó diversas transacciones en las que participaban facilitadores iraníes y norcoreanos, incluidos más de 26 millones de dólares vinculados a A7 y alrededor de 200 millones de dólares relacionados con A7A5. Cabe señalar que estas transacciones corresponden exclusivamente a las procesadas por MEXC y no necesariamente son fondos que se originaron en la plataforma. Las conclusiones de FinCEN no demuestran, por sí solas, que MEXC haya cometido un delito.
Cómo A7 conectó los bancos con las vías cripto
La orden de FinCEN vincula a MEXC con A7, un intermediario de pagos ruso respaldado por el Estado y una red fintech. Según la agencia, MEXC facilitó transacciones en beneficio de A7 y gestionó transferencias relacionadas con A7A5, la stablecoin de la red vinculada al rublo.
A7, respaldada por la entidad bancaria rusa de defensa Promsvyazbank e Ilan Shor, ha recurrido a la banca y las criptomonedas para transferir dinero a través de las fronteras. Anteriormente, Cryptopolitan informó sobre cómo A7 logró encubrir transferencias bancarias con documentos comerciales falsos y también utilizar criptomonedas para realizar otras transacciones.
Además, TRM Labs descubrió más de 166.000 millones de dólares en actividad en la blockchain vinculada a A7. Esta cifra incluye diversas conexiones con actores norcoreanos e iraníes y representa toda la actividad de la red A7, no solo las transacciones relacionadas con MEXC. Cabe señalar que los 166.000 millones de dólares corresponden a la actividad total de la red A7, no únicamente a la realizada a través de MEXC.
El 1 de octubre, el Tesoro identificó la red A7 como una:
«organización criminal transnacional significativa».
Por qué importan las plataformas de conversión
A7A5 muestra cómo se manifiesta esa presión. Elliptic rastreó más de 102.000 millones de dólares en transferencias antes de que su volumen diario promedio cayera un 96 % desde el máximo alcanzado en julio de 2025, hasta llegar a 24,3 millones de dólares en junio de 2026. Los contratos inteligentes del token siguieron funcionando. Lo que se volvió más difícil fue convertir A7A5 en activos líquidos como USDT.
Las autoridades estadounidenses incautaron los USDT de Garantex en marzo de 2025. Grinex perdió el acceso a los depósitos con tarjeta bancaria en abril de 2026 y posteriormente informó de una brecha de seguridad. El problema era el acceso a la liquidez, no un fallo del código.
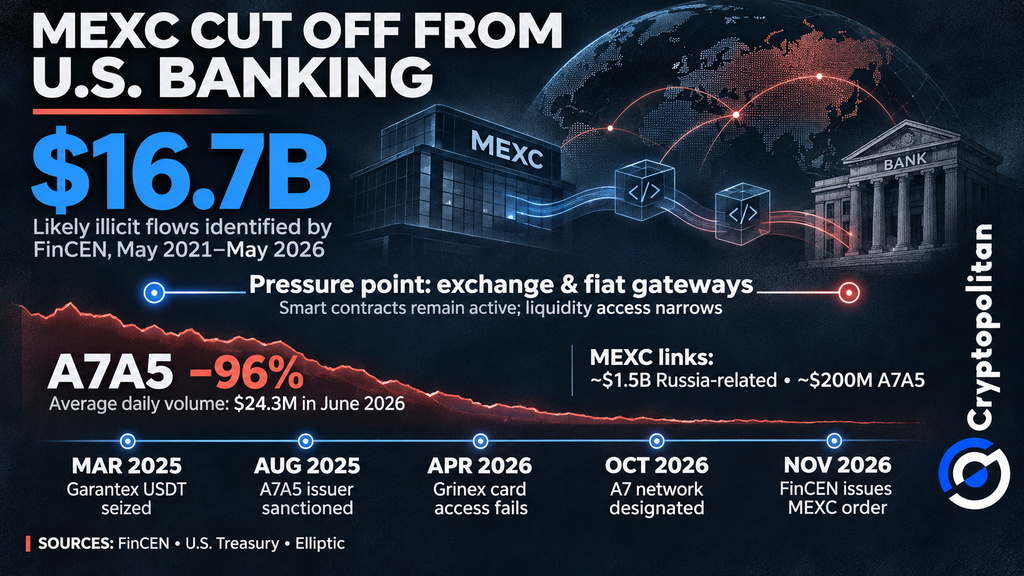 Prohibición bancaria de FinCEN a MEXC: 16.700 millones de dólares en flujos ilícitos y colapso del 96 % de A7A5
Posibles repercusiones en la liquidez y el cumplimiento normativo
El tamaño de MEXC hace que valga la pena seguir de cerca las repercusiones. TokenInsight la ubicó en cuarto lugar en el comercio de derivados en el tercer trimestre, con una cuota del 9,67 %. Chainalysis estima que las entidades sancionadas recibieron 104.000 millones de dólares en 2025, un aumento del 694 %.
Es posible que los bancos y socios comerciales endurezcan sus controles o trasladen sus operaciones a otros lugares. Aun así, es demasiado pronto para afirmar que se producirá un shock de liquidez mundial. MEXC afirma que los activos de sus usuarios están seguros y que sus servicios «funcionan con normalidad».
El exchange también anunció una revisión independiente de cumplimiento normativo en su comunicado del 6 de noviembre. A7 negó haber ayudado a Irán o a grupos terroristas y describió la acusación en su respuesta como una:
«mentira descarada y difamación».
A diferencia de la orden emitida contra MEXC, las restricciones independientes propuestas por FinCEN a los subagentes de A7 aún son una propuesta. Queda por ver cuál será el impacto más amplio de MEXC en el mercado.
No te limites a leer noticias sobre criptomonedas. Entiéndelas. Suscríbete a nuestro boletín. Es gratis.