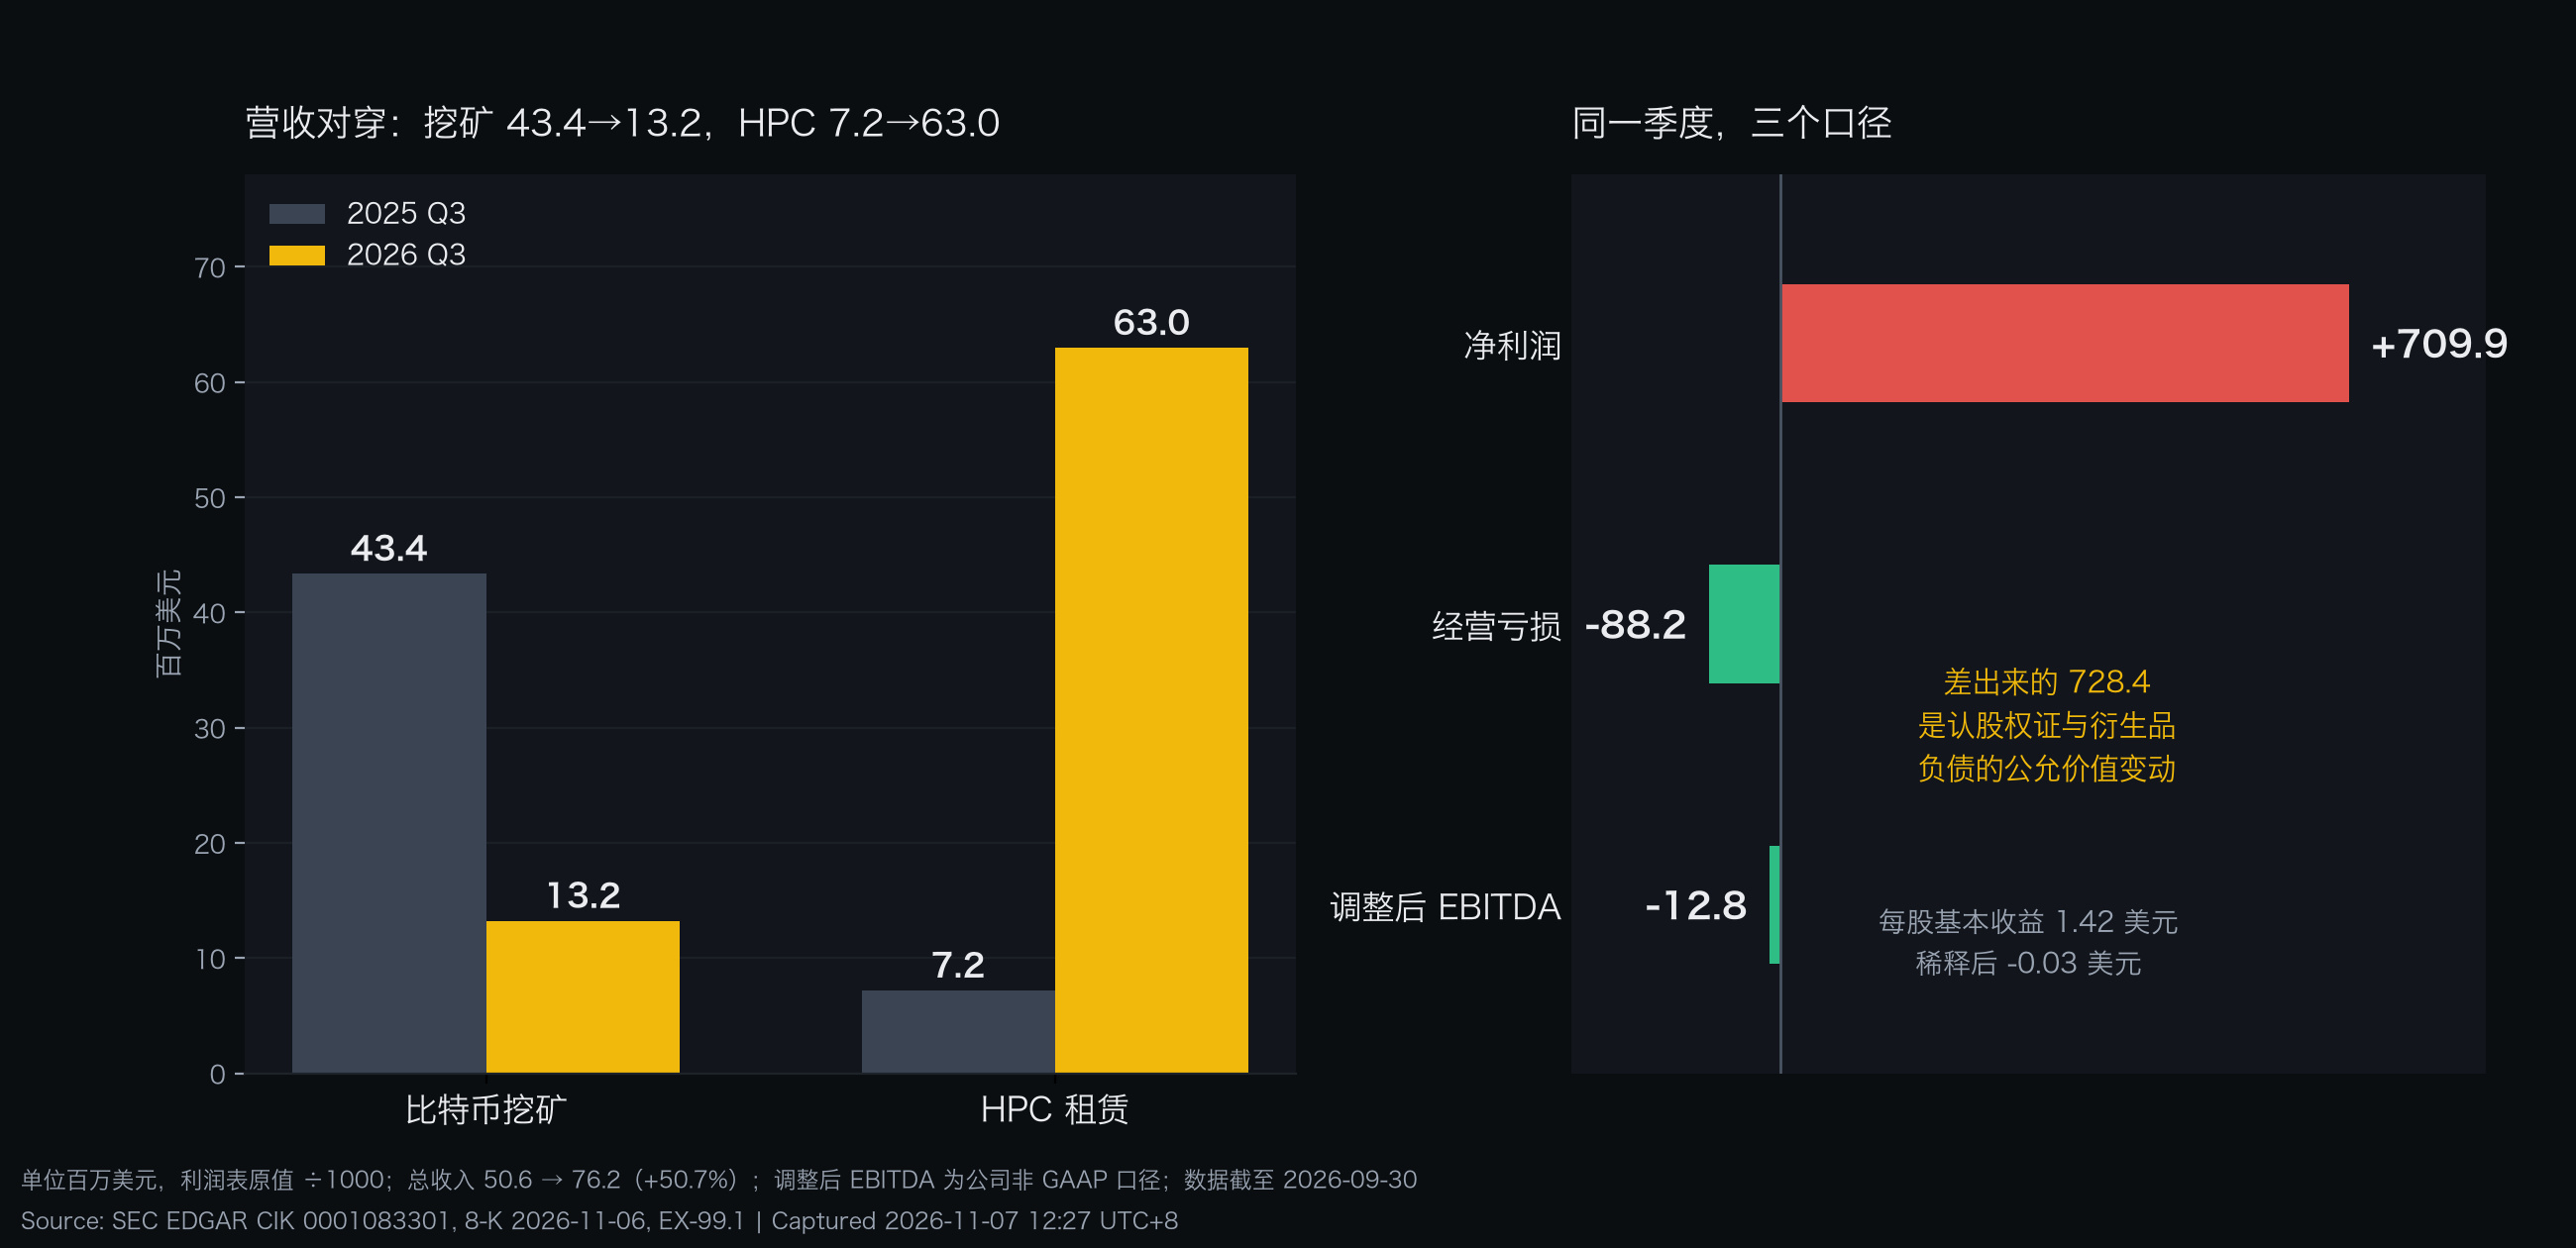
El informe trimestral de $WULF indica un beneficio neto de 710 millones, pérdidas operativas de 88 millones y un EBITDA ajustado negativo. Ese dinero ni siquiera entró en las cuentas de la empresa.
En realidad, el 70 % provino de una revalorización a valor razonable. No es efectivo.
Lo que realmente cambió fue la estructura. La minería cayó drásticamente, un 70 %, y el HPC ya representa el 82 % de los ingresos.
Este beneficio neto no justifica la valoración. $IREN 21.71 ya se valora como si fuera un centro de datos.
Antes de que haya suministro eléctrico, esos 336 megavatios son solo una serie de proyectos en un informe: no generan ni un centavo de alquiler, pero el mercado ya ha hecho cuentas por adelantado valorándolos según contratos por 19.000 millones de dólares.
No pierdas de vista el hito de la conexión eléctrica. Si se rompe el nivel de costos, habrá que reescribir la historia.
¿Pagas por un centro de datos con suministro eléctrico o por un estado de resultados inflado por una revalorización?
Fuente: https://www.sec.gov/Archives/edgar/data/1083301/000162828026071306/a_wulfearningsreleaseq32026.htm
En realidad, el 70 % provino de una revalorización a valor razonable. No es efectivo.
Lo que realmente cambió fue la estructura. La minería cayó drásticamente, un 70 %, y el HPC ya representa el 82 % de los ingresos.
Este beneficio neto no justifica la valoración. $IREN 21.71 ya se valora como si fuera un centro de datos.
Antes de que haya suministro eléctrico, esos 336 megavatios son solo una serie de proyectos en un informe: no generan ni un centavo de alquiler, pero el mercado ya ha hecho cuentas por adelantado valorándolos según contratos por 19.000 millones de dólares.
No pierdas de vista el hito de la conexión eléctrica. Si se rompe el nivel de costos, habrá que reescribir la historia.
¿Pagas por un centro de datos con suministro eléctrico o por un estado de resultados inflado por una revalorización?
Fuente: https://www.sec.gov/Archives/edgar/data/1083301/000162828026071306/a_wulfearningsreleaseq32026.htm