2026.11.07 · Informe interno sobre el panorama macroeconómico global
Línea macroeconómica global del día: orientación central
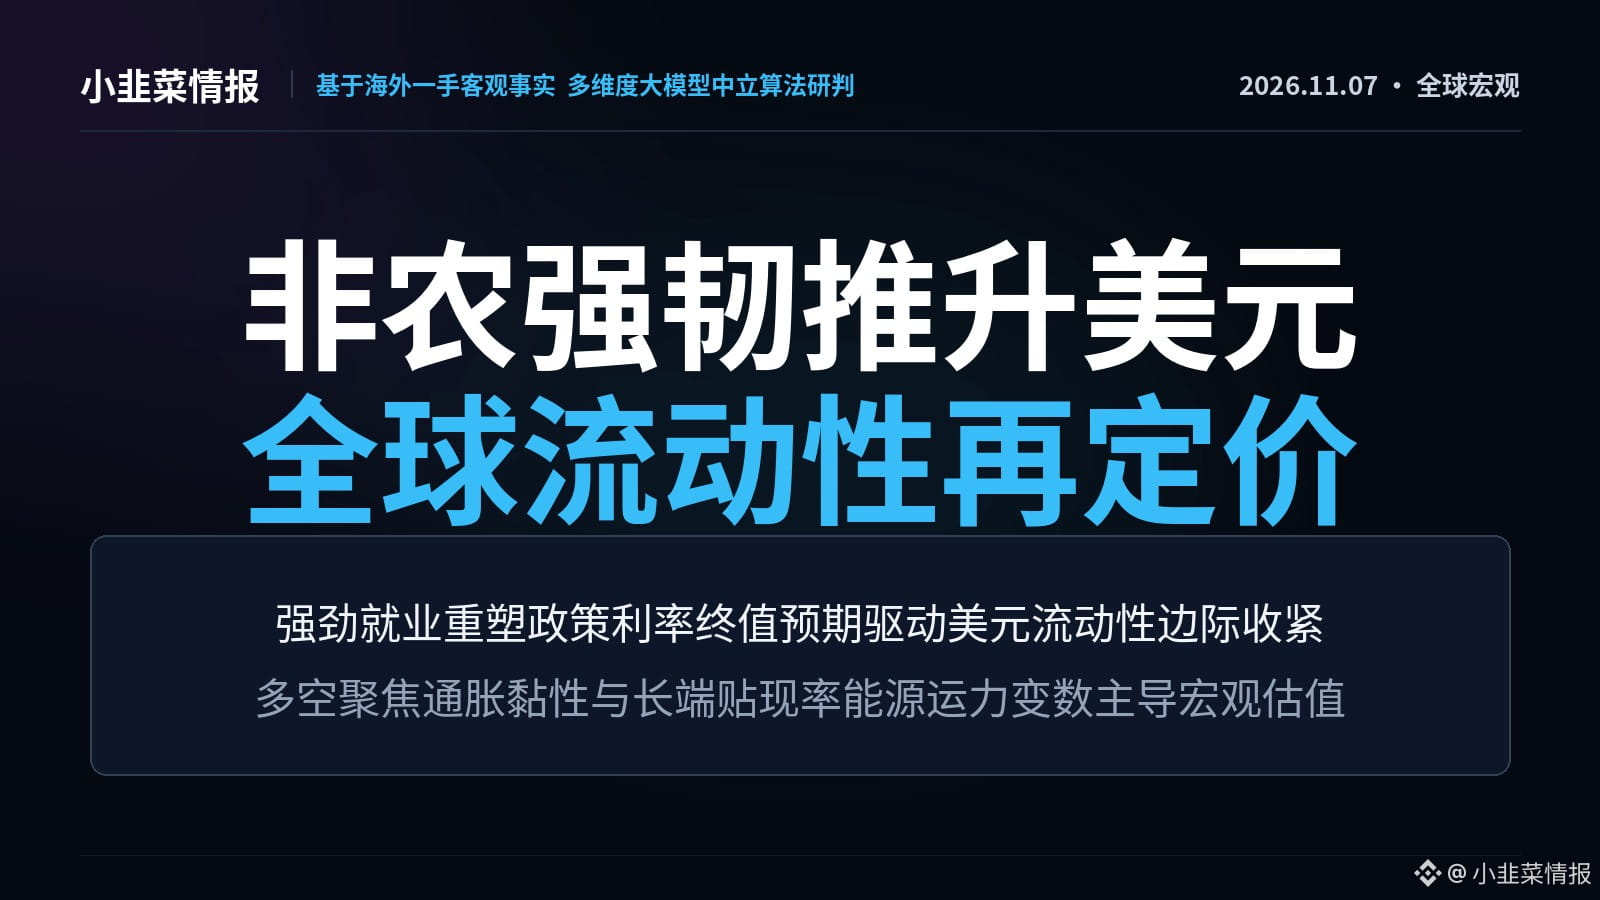
Los sólidos datos de empleo y salarios de Estados Unidos superaron las expectativas y obligaron a los responsables de la Reserva Federal a mantener una postura restrictiva, reforzando la perspectiva de que los tipos de interés permanecerán altos durante más tiempo. El repunte del índice del dólar volvió a restringir la liquidez global en dólares extraterritoriales y provocó una reevaluación de las referencias de valoración entre clases de activos. La pugna entre el tipo terminal de la política monetaria y la persistencia de la inflación constituye el núcleo de la valoración macroeconómica actual.
Principal frente del día: análisis en profundidad
La solidez de las nóminas no agrícolas aviva las expectativas de nuevas subidas de tipos: el crecimiento del empleo no agrícola y de los salarios superó las previsiones, mientras que la tasa de desempleo descendió. Esto impulsó al índice del dólar un 0,71%, hasta su máximo de una semana. Al mismo tiempo, varios responsables de la Reserva Federal afirmaron que la inflación sigue siendo la prioridad y que están abiertos a nuevas subidas de tipos. 【Análisis en profundidad】La resiliencia del empleo en esta ocasión refutó directamente las expectativas de un giro de la liquidez a corto plazo y obligó al mercado de swaps de tipos de interés a reevaluar el máximo del tipo terminal. La pugna de fondo radica en que un mercado laboral sólido retrasa el ritmo de desinflación; aunque el crecimiento salarial no se ha disparado, sigue siendo persistente. Mediante intervenciones verbales, la Reserva Federal trata de impedir que las condiciones financieras se relajen demasiado pronto. Los tipos de descuento a largo plazo se mantienen elevados, lo que obliga a reconfigurar las primas de riesgo de los activos. El retorno de la liquidez en dólares al mercado interno agrava las presiones cambiarias y de pago de la deuda externa en las economías no estadounidenses.
Radar panorámico de anomalías cuantitativas
• Ajustes en la capacidad de transporte de materias primas: las autoridades estadounidenses prevén flexibilizar las restricciones sobre algunos petroleros; cuatro grandes empresas energéticas internacionales negocian la compra o el arrendamiento de buques sujetos a sanciones, con la intención de compensar las primas del transporte marítimo y aliviar la presión inflacionaria importada de segunda ronda.
• Regulación de derivados: Hyperliquid ha solicitado una licencia estadounidense de operador de futuros, lo que permitiría conectar los contratos perpetuos con capital nacional sujeto a regulación. Esto refleja la profunda integración de los protocolos de derivados en cadena con los marcos tradicionales de intermediación.
Mapa de fuerzas del mercado y puntos de observación
La resiliencia del mercado laboral intensifica las expectativas de una política monetaria restrictiva -> eleva los tipos de descuento de los bonos del Tesoro estadounidense y el tipo de cambio del dólar -> comprime las primas de riesgo entre clases de activos y la liquidez extraterritorial. En las próximas 24-48 horas, las instituciones se centrarán principalmente en la evolución del rendimiento de los bonos del Tesoro estadounidense a 10 años en torno al nivel clave del 4,50% y en si el índice del dólar puede consolidarse por encima de la resistencia psicológica de 105,0, para evaluar la intensidad de la contracción de la liquidez global.
Aviso legal: Este boletín se limita a recopilar y organizar información pública global y datos objetivos del mercado de las últimas 24 horas, así como a presentar un análisis lógico. No constituye asesoramiento de inversión, oferta de compra o venta ni base para realizar operaciones. Los mercados conllevan riesgos; tome decisiones con cautela.
Línea macroeconómica global del día: orientación central
Los sólidos datos de empleo y salarios de Estados Unidos superaron las expectativas y obligaron a los responsables de la Reserva Federal a mantener una postura restrictiva, reforzando la perspectiva de que los tipos de interés permanecerán altos durante más tiempo. El repunte del índice del dólar volvió a restringir la liquidez global en dólares extraterritoriales y provocó una reevaluación de las referencias de valoración entre clases de activos. La pugna entre el tipo terminal de la política monetaria y la persistencia de la inflación constituye el núcleo de la valoración macroeconómica actual.
Principal frente del día: análisis en profundidad
La solidez de las nóminas no agrícolas aviva las expectativas de nuevas subidas de tipos: el crecimiento del empleo no agrícola y de los salarios superó las previsiones, mientras que la tasa de desempleo descendió. Esto impulsó al índice del dólar un 0,71%, hasta su máximo de una semana. Al mismo tiempo, varios responsables de la Reserva Federal afirmaron que la inflación sigue siendo la prioridad y que están abiertos a nuevas subidas de tipos. 【Análisis en profundidad】La resiliencia del empleo en esta ocasión refutó directamente las expectativas de un giro de la liquidez a corto plazo y obligó al mercado de swaps de tipos de interés a reevaluar el máximo del tipo terminal. La pugna de fondo radica en que un mercado laboral sólido retrasa el ritmo de desinflación; aunque el crecimiento salarial no se ha disparado, sigue siendo persistente. Mediante intervenciones verbales, la Reserva Federal trata de impedir que las condiciones financieras se relajen demasiado pronto. Los tipos de descuento a largo plazo se mantienen elevados, lo que obliga a reconfigurar las primas de riesgo de los activos. El retorno de la liquidez en dólares al mercado interno agrava las presiones cambiarias y de pago de la deuda externa en las economías no estadounidenses.
Radar panorámico de anomalías cuantitativas
• Ajustes en la capacidad de transporte de materias primas: las autoridades estadounidenses prevén flexibilizar las restricciones sobre algunos petroleros; cuatro grandes empresas energéticas internacionales negocian la compra o el arrendamiento de buques sujetos a sanciones, con la intención de compensar las primas del transporte marítimo y aliviar la presión inflacionaria importada de segunda ronda.
• Regulación de derivados: Hyperliquid ha solicitado una licencia estadounidense de operador de futuros, lo que permitiría conectar los contratos perpetuos con capital nacional sujeto a regulación. Esto refleja la profunda integración de los protocolos de derivados en cadena con los marcos tradicionales de intermediación.
Mapa de fuerzas del mercado y puntos de observación
La resiliencia del mercado laboral intensifica las expectativas de una política monetaria restrictiva -> eleva los tipos de descuento de los bonos del Tesoro estadounidense y el tipo de cambio del dólar -> comprime las primas de riesgo entre clases de activos y la liquidez extraterritorial. En las próximas 24-48 horas, las instituciones se centrarán principalmente en la evolución del rendimiento de los bonos del Tesoro estadounidense a 10 años en torno al nivel clave del 4,50% y en si el índice del dólar puede consolidarse por encima de la resistencia psicológica de 105,0, para evaluar la intensidad de la contracción de la liquidez global.
Aviso legal: Este boletín se limita a recopilar y organizar información pública global y datos objetivos del mercado de las últimas 24 horas, así como a presentar un análisis lógico. No constituye asesoramiento de inversión, oferta de compra o venta ni base para realizar operaciones. Los mercados conllevan riesgos; tome decisiones con cautela.