
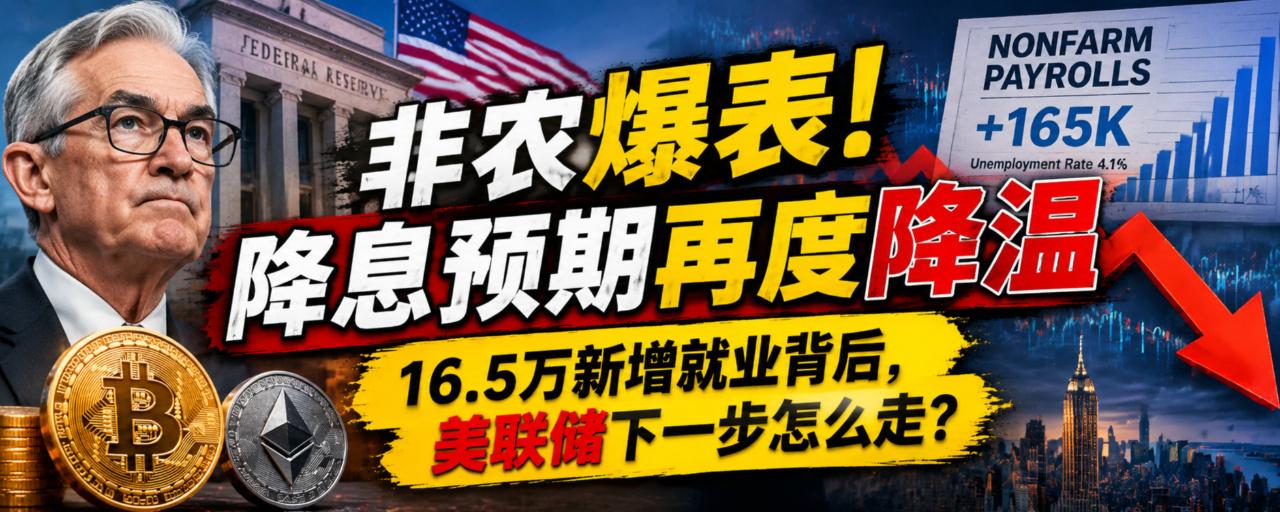
¿Cada vez que se publican los datos de empleo no agrícola, el mercado cripto se tambalea? Entiende la relación de fondo entre el empleo no agrícola y el mercado de las criptomonedas
Amigos, cada noche en que se publican los datos de empleo no agrícola, el mercado cripto se pone especialmente movido. Muchos solo saben que, cuando salen esos datos, es fácil que el BTC dé una sacudida brusca y que se sucedan las liquidaciones de contratos, pero no saben explicar por qué una estadística de empleo de Estados Unidos puede sacudir todo el mercado cripto desde el otro lado del océano.
Esta vez, en particular, los datos de empleo no agrícola superaron ampliamente las expectativas del mercado. Todos esperaban con ilusión que la Reserva Federal empezara a bajar los tipos y que llegara una etapa de liquidez más holgada, pero el resultado fue un jarro de agua fría. Hoy dejaremos de lado la terminología técnica y explicaremos toda la lógica con claridad: qué son exactamente los datos de empleo no agrícola, cómo influyen en la política de la Reserva Federal, cómo se transmite el flujo de capital al mercado cripto y cómo pueden afrontar los participantes comunes la volatilidad que generan estos datos.
Mucha gente tiene una idea equivocada bastante intuitiva: las nóminas no agrícolas son datos de empleo de Estados Unidos, y Bitcoin y Ethereum no trabajan allí, así que no deberían tener nada que ver. Pero el mercado cripto actual ya no es aquel pequeño mercado de los primeros años, donde solo los miembros de la comunidad se entusiasmaban entre sí. Tras la aprobación de los ETF al contado y la entrada masiva de fondos macro de cobertura e instituciones tradicionales, BTC se ha convertido en un «barómetro de liquidez» de los activos de riesgo globales; su valoración está estrechamente ligada a la liquidez del dólar y a las expectativas sobre los tipos de interés de la Reserva Federal.
Las nóminas no agrícolas, cuyo nombre completo es dato de empleo no agrícola, se publican en una fecha fija cada mes y sirven principalmente para observar la fortaleza del mercado laboral estadounidense. Las dos tareas más importantes de la Reserva Federal son controlar la inflación y mantener el pleno empleo. La solidez del empleo determina directamente si la Fed se atreve a recortar los tipos e inyectar liquidez.
Aquí hay un punto clave que va contra la intuición: unos datos de empleo demasiado buenos suelen ser bajistas para los criptoactivos a corto plazo; en cambio, un debilitamiento claro del empleo puede propiciar una subida del mercado cripto.
La lógica es sencilla: si el empleo se mantiene muy fuerte, las empresas no dejan de contratar, los salarios siguen subiendo y los consumidores tienen una gran capacidad de gasto, será difícil que la inflación baje rápidamente. En esas circunstancias, la Fed no tiene motivos para recortar los tipos e incluso podría mantener abierta la opción de sostener los tipos altos o volver a subirlos. Cuando el empleo se enfría y la economía afronta presiones de debilitamiento, la Fed sí puede bajar los tipos, reducir los costes de financiación de toda la sociedad e inyectar liquidez; entonces el capital puede fluir hacia activos de riesgo como las acciones y las criptomonedas.
Tomemos como ejemplo los últimos datos: la creación de empleo superó con creces las expectativas del mercado, la tasa de desempleo bajó, el crecimiento salarial siguió mostrando resistencia y, además, se revisaron al alza los datos de empleo de los dos meses anteriores. El mercado ajustó sus expectativas de inmediato: el recorte de tipos se aplazó y se prolongó el periodo de tipos altos. Tras la publicación de los datos, subieron los rendimientos de los bonos del Tesoro estadounidense y se fortaleció el dólar. Ese es el punto de partida de la presión sobre todos los activos de riesgo.
A continuación, desglosaremos la cadena de transmisión del capital en cuatro pasos: publicación de los datos de empleo no agrícola → el mercado vuelve a valorar las expectativas sobre los tipos de la Fed → fluctuaciones en los rendimientos de los bonos del Tesoro y el índice del dólar → reasignación del capital global y fluctuaciones paralelas del mercado cripto.
Primero, aumenta el coste de oportunidad. Los bonos del Tesoro estadounidense son el referente mundial de los rendimientos libres de riesgo. Cuando suben los tipos, basta con comprar bonos del Tesoro a corto plazo para obtener intereses estables, prácticamente sin riesgo. Bitcoin, en cambio, no genera intereses, por lo que aumenta el coste de oportunidad de mantenerlo. Para el capital institucional, la asignación se basa en comparar alternativas: por un lado, bonos del Tesoro que ofrecen intereses estables; por otro, BTC, que es muy volátil y no genera flujo de caja. Es natural que el capital adopte una postura más conservadora y reduzca la proporción asignada a criptoactivos.
Segundo, se contrae el capital apalancado y se amplifican las fluctuaciones del mercado. El mercado cripto depende mucho del apalancamiento: los contratos perpetuos, los préstamos y las garantías en DeFi movilizan grandes cantidades de capital apalancado de bajo coste. Cuando se endurece la liquidez en dólares y suben los costes de financiación, los operadores reducen el apalancamiento de forma preventiva. Si el precio cae, se activan alertas de margen y se suceden liquidaciones en cadena. Por eso, las fluctuaciones de los precios cripto durante la noche de publicación de las nóminas no agrícolas suelen ser mucho más extremas que las de las acciones estadounidenses o el oro. El mercado cripto amplifica las expectativas de liquidez: las subidas son más bruscas, y las caídas también son más violentas.
Tercero, los flujos de capital de los ETF son la señal más importante de capital incremental en este momento. Los ETF al contado de BTC son el canal principal por el que ha entrado el capital institucional en este ciclo. Los cambios en las expectativas sobre los tipos afectan directamente a las suscripciones y reembolsos de los ETF. Si los tipos de interés reales siguen subiendo, las instituciones reducirán o incluso detendrán sus compras adicionales, y los ETF pasarán de entradas netas a salidas netas. Sin capital nuevo, el mercado pierde impulso alcista. También debemos vigilar la capitalización total de mercado de las stablecoins: estas representan el volumen de dólares en cadena, y una reducción sostenida de su capitalización indica que el capital está abandonando el ecosistema cripto; no se trata de una fluctuación emocional a corto plazo, sino de una retirada real de fondos.
Por supuesto, BTC y ETH no resisten igual los mismos impactos de los datos de empleo no agrícola. Bitcoin se comporta cada vez más como un activo macroeconómico, valorado en función de la liquidez y la asignación institucional. Sus reglas de suministro son fijas, y las tenencias de los inversores a largo plazo están muy asentadas, por lo que su resistencia es relativamente mayor. La presión sobre Ethereum es más compleja. Además de verse afectado por los tipos de interés del dólar, ETH también está ligado a DeFi, Layer 2, el staking y la actividad de las transacciones en cadena. Cuando se endurece la liquidez, los usuarios reducen los préstamos en cadena y las actividades especulativas, disminuye el valor bloqueado en DeFi y caen los ingresos por comisiones de la red: una doble presión. A menudo se observa que, cuando el mercado en general fluctúa, la relación ETH/BTC se debilita. Esto significa que el capital sale de los activos de alto riesgo en cadena y se refugia en BTC.
Entonces, ¿si los datos de empleo no agrícola superan las expectativas, el precio de las criptomonedas necesariamente caerá? No necesariamente. Hay que distinguir dos cosas: lo que realmente mueve el mercado es la diferencia entre los datos y las expectativas, no que los datos sean buenos o malos en sí mismos. Antes de que se publiquen los datos, el mercado ya ha apostado por unas expectativas. Veamos dos escenarios. Escenario uno: el mercado espera una creación de empleo muy baja y da por hecho que el empleo es débil y que los tipos se recortarán pronto. Pero los datos de empleo no agrícola son extraordinarios y contradicen por completo las expectativas; estas quedan invalidadas y el capital se apresura a vender activos de riesgo, por lo que BTC cae rápidamente. Escenario dos: el mercado ya había previsto un empleo sólido y había incorporado de antemano la noticia bajista del «aplazamiento de los recortes de tipos»; el precio de las criptomonedas ya había caído. Al final, aunque los datos son sólidos, coinciden más o menos con las expectativas. La noticia bajista ya está descontada y puede producirse un rebote de «vender con la expectativa y comprar con el hecho».
Así que no te quedes con una regla simplista: buenos datos de empleo no agrícola = vender; malos datos = comprar. El trading siempre se basa en la diferencia entre los datos y las expectativas, no en las cifras superficiales.
Aquí tienes varios indicadores que vale la pena seguir después de la publicación de los datos de empleo no agrícola. Son mucho más fiables que intentar adivinar la dirección del precio mirando las velas:
Rendimiento de los bonos del Tesoro estadounidense a 2 años: es el más sensible a la política monetaria a corto plazo de la Fed. Si sube el rendimiento, aumentan las expectativas de endurecimiento monetario;
Rendimiento de los bonos del Tesoro estadounidense a 10 años: permite observar la evolución de los tipos de interés reales a largo plazo y sirve de referencia para la valoración de BTC a medio plazo;
Datos del IPC y de la inflación PCE subyacente: los datos de empleo no agrícola reflejan el empleo, pero la inflación es el límite definitivo de la política de la Fed;
Flujos diarios de capital de los ETF al contado de BTC;
Evolución de la capitalización total de mercado de las stablecoins;
Interés abierto de los contratos, tasas de financiación y datos de liquidaciones, para evaluar el nivel de apalancamiento del mercado.
Por último, hablemos de cómo debería afrontar la gente común las fluctuaciones del mercado durante la publicación de los datos de empleo no agrícola. A muchos les gusta apostar fuerte y con mucho apalancamiento durante esa noche para intentar ganar con los grandes movimientos. Pero el mercado puede fluctuar con mucha rapidez: las mechas suelen barrer los stops en ambas direcciones y las noticias cambian de un segundo a otro. Los pequeños inversores pueden acabar golpeados por ambos lados. Una estrategia madura no consiste en apostar por si los datos harán subir o bajar los precios, sino en utilizarlos para ajustar nuestra evaluación del ciclo de liquidez. Si una serie de datos de empleo e inflación sigue siendo sólida y los recortes de tipos parecen lejanos, el entorno general será de liquidez relativamente restrictiva. En ese caso, conviene reducir el apalancamiento, evitar perseguir subidas a corto plazo y mantener una cartera más conservadora. Si el empleo sigue debilitándose y la inflación retrocede, y vuelven las expectativas de recortes de tipos, entonces el entorno será más favorable para los activos de riesgo.
Hay otra idea que conviene recordar: un solo informe de empleo no agrícola no puede cambiar el ciclo general; más bien puede acelerar o retrasar la tendencia existente. Un dato aislado es una señal, no una sentencia sobre la tendencia. Las narrativas pueden provocar subidas o caídas bruscas a corto plazo, pero los grandes movimientos a medio y largo plazo siempre dependen de la liquidez del dólar y de la entrada y salida continuas de capital.
Aviso de riesgo: este artículo refleja únicamente mi interpretación personal de la macroeconomía y no constituye ningún consejo de inversión. Los criptoactivos son extremadamente volátiles y el trading con apalancamiento conlleva enormes riesgos. Participa siempre con prudencia y controla el tamaño de tus posiciones.
Aviso: lo anterior refleja únicamente mi interpretación personal del sector y no constituye ningún consejo de inversión.
Si también te interesa el trading, deja un comentario o únete al chat para conversar, aprender y crecer juntos.
