Ingresos de 13,3 millones, beneficio neto de 620 millones. Esta empresa del Nasdaq solo hace una cosa
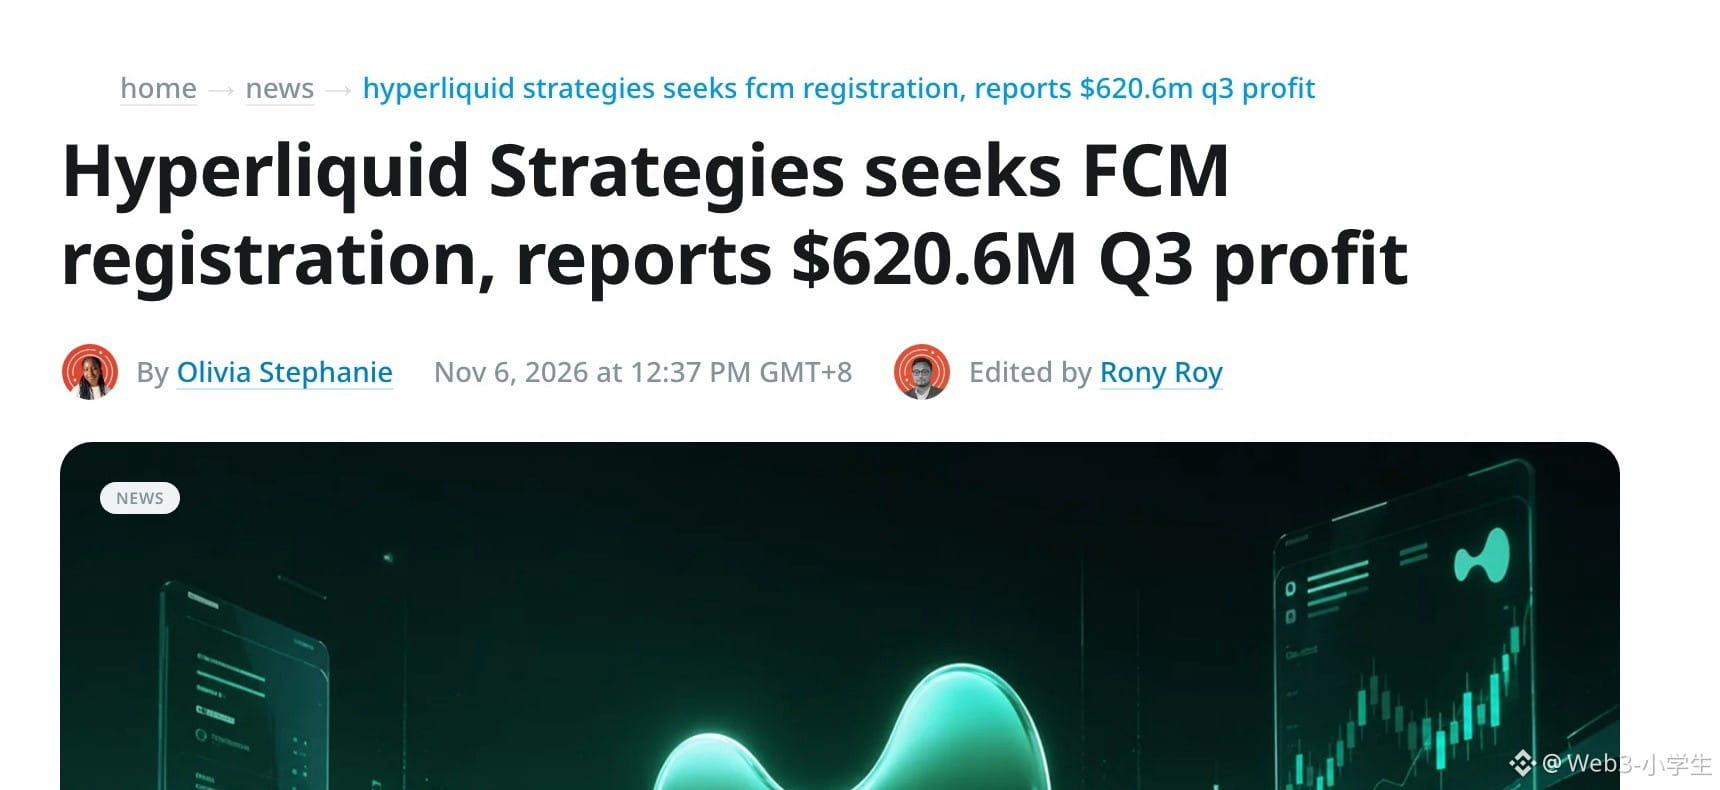
Una empresa que cotiza en el Nasdaq registró este trimestre unos ingresos de 13,3 millones de dólares y un beneficio neto de 620,6 millones. El beneficio es 46 veces los ingresos.
Parece que imprime dinero.
En un negocio normal, las cuentas sencillamente no funcionan así.
Se llama Hyperliquid Strategies, su ticker es PURR y lo más valioso que tiene no es un producto, sino 38,9 millones de tokens HYPE.
No es difícil entender de dónde salen las cifras. El informe financiero tiene fecha del 30 de septiembre. Ese día, los tokens que tenía se valoraban a 90.99 cada uno; cuando sube el precio del token, también suben los beneficios.
Aunque no vendas ni uno, cuenta como ganancia.
Las ganancias no realizadas de este trimestre fueron de 803 millones, pero aun así pagó 172,3 millones en impuestos.
Primero se mueven las cuentas.
El dinero no se mueve.
Los ingresos procedentes del staking fueron 12,3 millones en comisiones y un millón en intereses.
Solo esas dos partidas.
Lo que de verdad tiene que ver con la operación del negocio representa menos del 2 %.
Y eso es todo lo que hay que cotizar.
Creo que este tipo de empresas son muy fáciles de interpretar mal. Hay quien las ve como una versión bursátil de HYPE: comprar sus acciones equivale a comprar la moneda. Pero el verdadero riesgo no está en la dirección del precio, sino en la fecha en que se hacen las cuentas. La fecha importa más que la dirección.
Cuanto más suba al cierre del trimestre, más bonito se verá el informe.
El precio usado para las cuentas fue 90.99; el precio actual es 78.62: una diferencia del 14 %. Si hoy se revalorizaran esos mismos tokens, el beneficio de este trimestre sería un poco menor.
¿Tiene otros ingresos? Sí, pero apenas están empezando.
Una filial presentó una solicitud de licencia FCM. Si se la conceden, podrá abrir cuentas a clientes estadounidenses en los mercados autorizados de Hyperliquid, ofrecer contratos perpetuos regulados y cobrar comisiones, algo que no depende del precio de la moneda.
Los 12,3 millones de comisiones por staking son una cifra fija; solo cuando llegue la licencia habrá una segunda fuente de ingresos. El comunicado lo dice con toda franqueza: no hay certeza de que se la concedan.
Solo cuenta si se la conceden.
El margen de seguridad no está en el informe financiero. Según los datos del 28 de octubre, el coste medio ponderado de todas las posiciones era de 56.35; el precio actual todavía está un 39 % por encima del coste.
No tiene deuda y cuenta con 254,6 millones en efectivo. Puede esperar.
Mientras espera, su dinero sigue moviéndose con el precio de la moneda.
Ese es el único número.
Solo cuando caiga hasta 56.35 empezarán a verse mal las cifras contables.
Lo que de verdad vale la pena recordar es esta estructura: el estado de resultados de una empresa cotizada queda reescrito por un activo cuyo precio cambia las 24 horas, mientras que su único ingreso estable es hacer staking para otros.
Cualquier estructura que ponga el balance de una empresa en manos de un único token acaba convirtiéndose en apalancamiento sobre ese token.
Porque las cifras contables siempre corren más rápido que el flujo de caja.
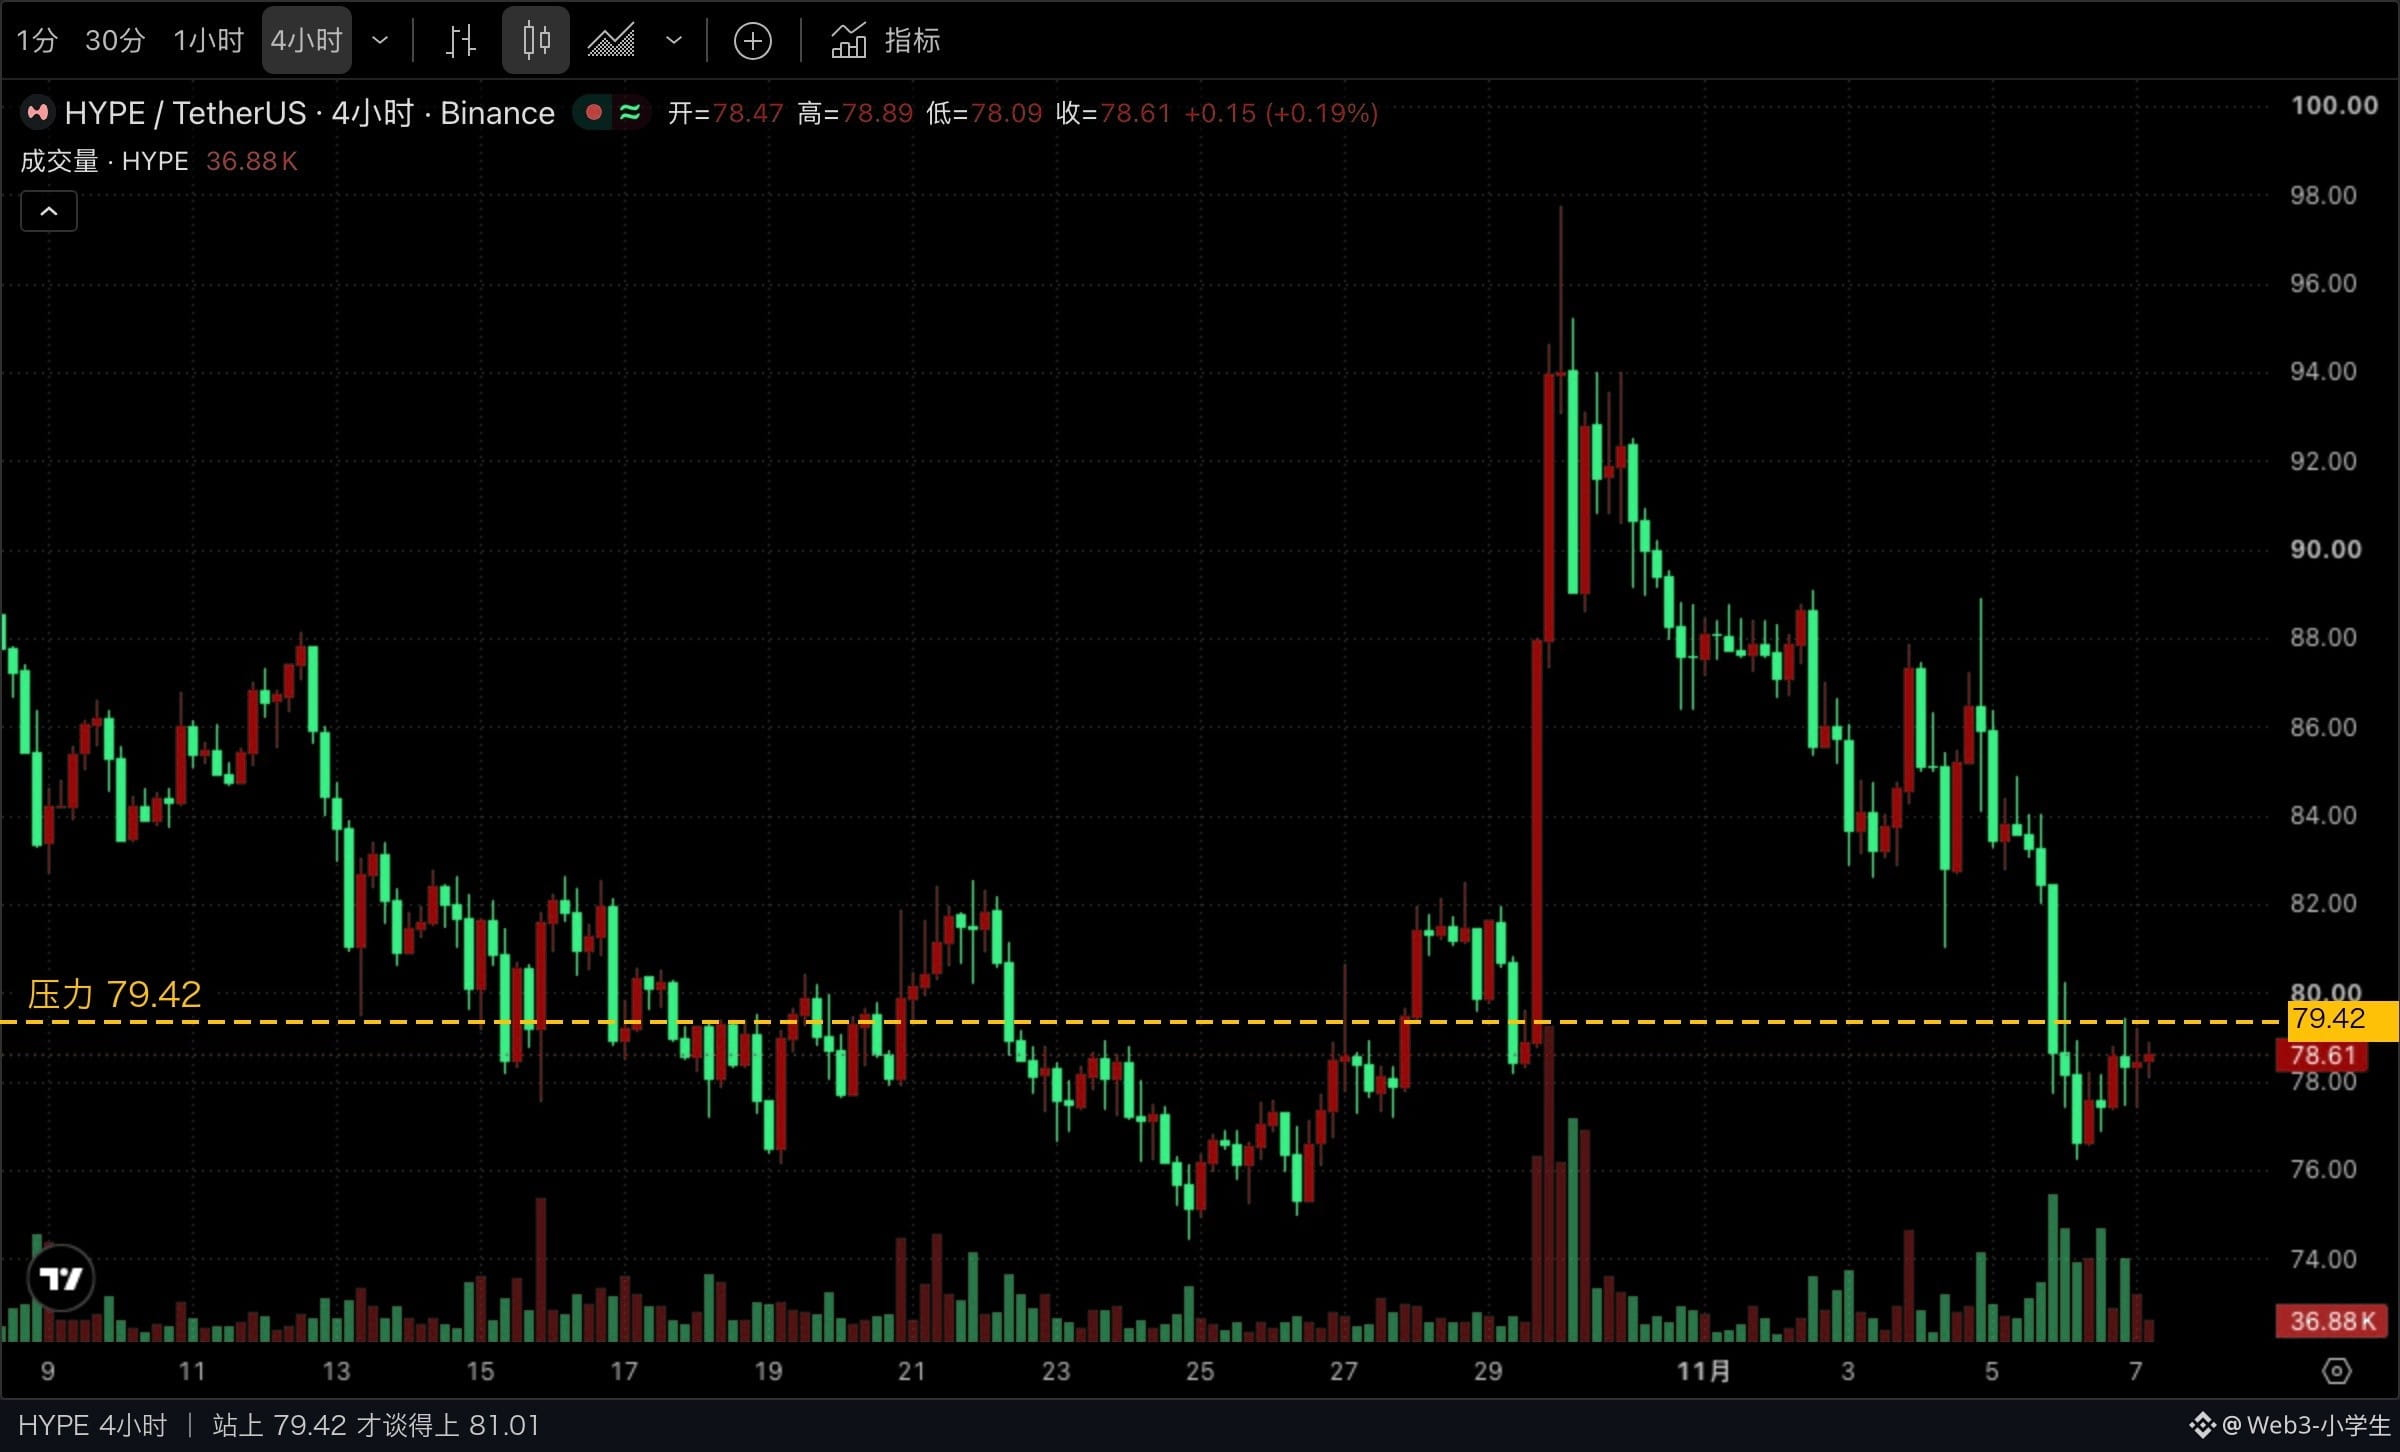
$HYPE El 5 de noviembre cayó de 83.80 a 76.25; durante dos días se movió entre 77.41 y 79.42. Si supera 79.42, recién entonces se puede hablar de 81.01.
Si cae por debajo de 77.41, el siguiente nivel es el mínimo anterior de 76.25.
$ETH 2241、$SOL 90.31: ambos se mueven en un rango estrecho.
¿Tienes HYPE? ¿Tu coste está por encima o por debajo de 56?
Una empresa que cotiza en el Nasdaq registró este trimestre unos ingresos de 13,3 millones de dólares y un beneficio neto de 620,6 millones. El beneficio es 46 veces los ingresos.
Parece que imprime dinero.
En un negocio normal, las cuentas sencillamente no funcionan así.
Se llama Hyperliquid Strategies, su ticker es PURR y lo más valioso que tiene no es un producto, sino 38,9 millones de tokens HYPE.
No es difícil entender de dónde salen las cifras. El informe financiero tiene fecha del 30 de septiembre. Ese día, los tokens que tenía se valoraban a 90.99 cada uno; cuando sube el precio del token, también suben los beneficios.
Aunque no vendas ni uno, cuenta como ganancia.
Las ganancias no realizadas de este trimestre fueron de 803 millones, pero aun así pagó 172,3 millones en impuestos.
Primero se mueven las cuentas.
El dinero no se mueve.
Los ingresos procedentes del staking fueron 12,3 millones en comisiones y un millón en intereses.
Solo esas dos partidas.
Lo que de verdad tiene que ver con la operación del negocio representa menos del 2 %.
Y eso es todo lo que hay que cotizar.
Creo que este tipo de empresas son muy fáciles de interpretar mal. Hay quien las ve como una versión bursátil de HYPE: comprar sus acciones equivale a comprar la moneda. Pero el verdadero riesgo no está en la dirección del precio, sino en la fecha en que se hacen las cuentas. La fecha importa más que la dirección.
Cuanto más suba al cierre del trimestre, más bonito se verá el informe.
El precio usado para las cuentas fue 90.99; el precio actual es 78.62: una diferencia del 14 %. Si hoy se revalorizaran esos mismos tokens, el beneficio de este trimestre sería un poco menor.
¿Tiene otros ingresos? Sí, pero apenas están empezando.
Una filial presentó una solicitud de licencia FCM. Si se la conceden, podrá abrir cuentas a clientes estadounidenses en los mercados autorizados de Hyperliquid, ofrecer contratos perpetuos regulados y cobrar comisiones, algo que no depende del precio de la moneda.
Los 12,3 millones de comisiones por staking son una cifra fija; solo cuando llegue la licencia habrá una segunda fuente de ingresos. El comunicado lo dice con toda franqueza: no hay certeza de que se la concedan.
Solo cuenta si se la conceden.
El margen de seguridad no está en el informe financiero. Según los datos del 28 de octubre, el coste medio ponderado de todas las posiciones era de 56.35; el precio actual todavía está un 39 % por encima del coste.
No tiene deuda y cuenta con 254,6 millones en efectivo. Puede esperar.
Mientras espera, su dinero sigue moviéndose con el precio de la moneda.
Ese es el único número.
Solo cuando caiga hasta 56.35 empezarán a verse mal las cifras contables.
Lo que de verdad vale la pena recordar es esta estructura: el estado de resultados de una empresa cotizada queda reescrito por un activo cuyo precio cambia las 24 horas, mientras que su único ingreso estable es hacer staking para otros.
Cualquier estructura que ponga el balance de una empresa en manos de un único token acaba convirtiéndose en apalancamiento sobre ese token.
Porque las cifras contables siempre corren más rápido que el flujo de caja.
$HYPE El 5 de noviembre cayó de 83.80 a 76.25; durante dos días se movió entre 77.41 y 79.42. Si supera 79.42, recién entonces se puede hablar de 81.01.
Si cae por debajo de 77.41, el siguiente nivel es el mínimo anterior de 76.25.
$ETH 2241、$SOL 90.31: ambos se mueven en un rango estrecho.
¿Tienes HYPE? ¿Tu coste está por encima o por debajo de 56?