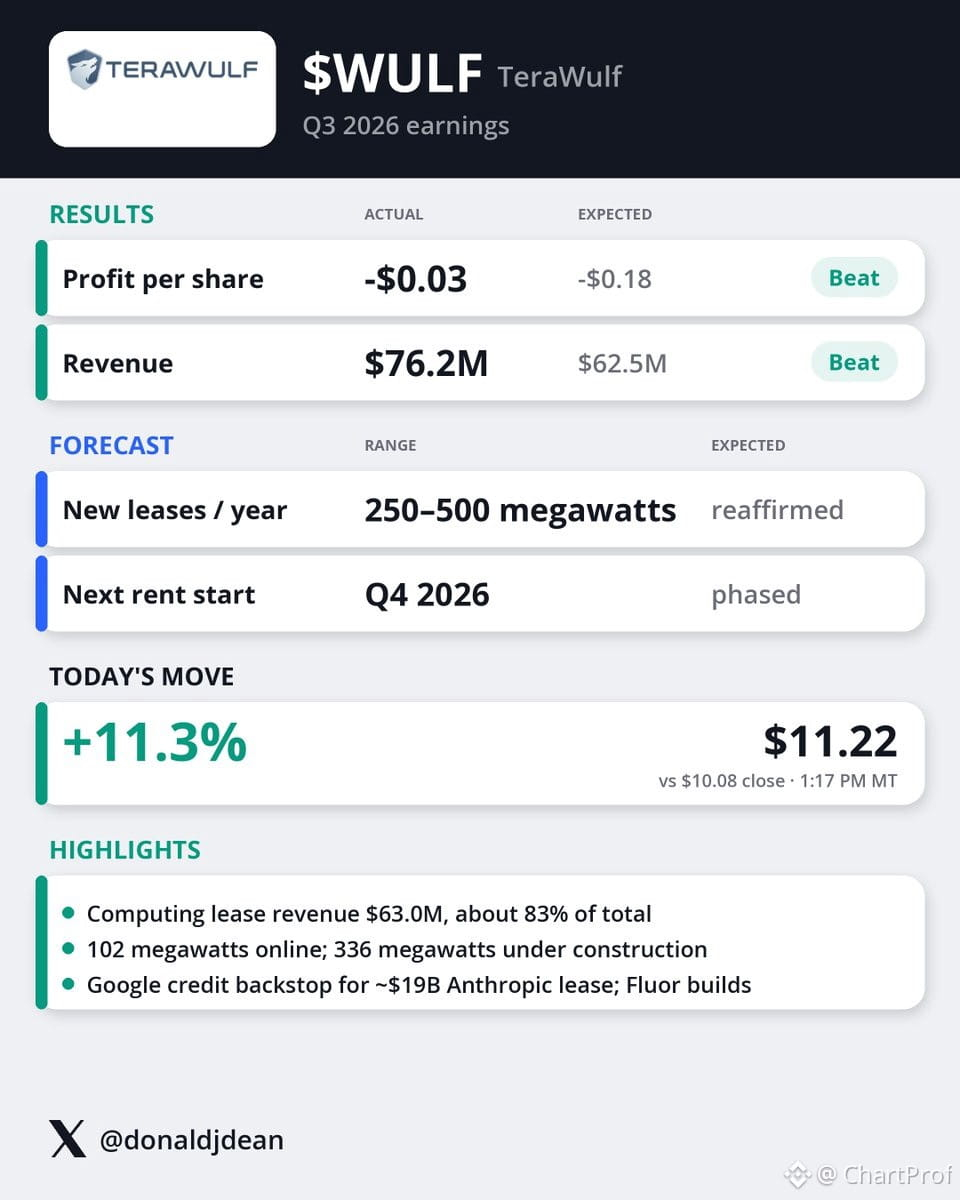
$WULF arrasó en el T3: ingresos de 76,2 M$ frente a los 62,5 M$ esperados; pérdidas de solo 0,03 $ por acción frente a los 0,18 $ previstos. Superó claramente las expectativas en ambos frentes.
Lo importante: los contratos de arrendamiento de capacidad informática generaron 63 M$, alrededor del 83 % de los ingresos totales. Ese es el verdadero motor del negocio.
Ahora, la situación: 102 MW en operación y 336 MW en construcción. La tesis de inversión depende de que esa cartera se convierta en ingresos reales por arrendamientos. Vigila la utilización de la capacidad. Si esos 336 MW entran en funcionamiento y empiezan a generar ingresos por alquiler con márgenes similares, el crecimiento se acelerará rápidamente.
Nivel clave: ¿podrán mantener o ampliar esa proporción del 83 % de ingresos por arrendamientos a medida que crece la capacidad? Esa será la confirmación. Si la utilización se queda atrás o los márgenes se reducen, la tesis quedará invalidada.
Lo importante: los contratos de arrendamiento de capacidad informática generaron 63 M$, alrededor del 83 % de los ingresos totales. Ese es el verdadero motor del negocio.
Ahora, la situación: 102 MW en operación y 336 MW en construcción. La tesis de inversión depende de que esa cartera se convierta en ingresos reales por arrendamientos. Vigila la utilización de la capacidad. Si esos 336 MW entran en funcionamiento y empiezan a generar ingresos por alquiler con márgenes similares, el crecimiento se acelerará rápidamente.
Nivel clave: ¿podrán mantener o ampliar esa proporción del 83 % de ingresos por arrendamientos a medida que crece la capacidad? Esa será la confirmación. Si la utilización se queda atrás o los márgenes se reducen, la tesis quedará invalidada.