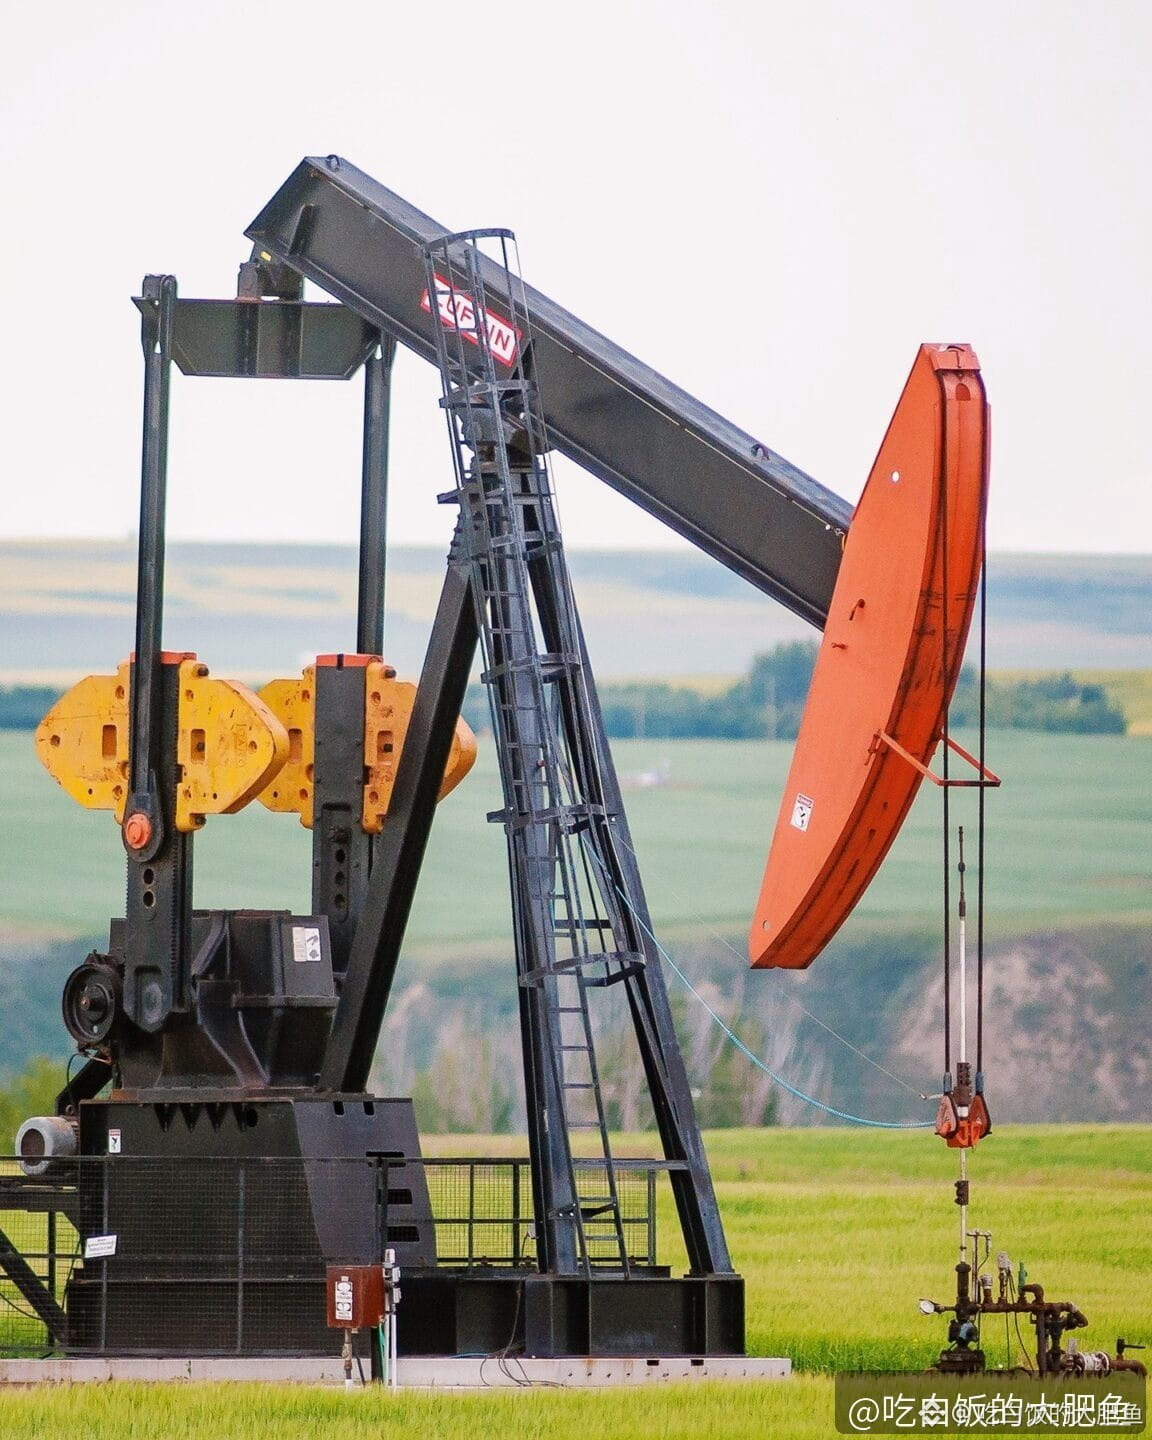
El trimestre pasado ganó 2,40 dólares por acción, un 30 % por encima de lo previsto, pero esta vez Wall Street solo se atreve a estimar 1,43 dólares: Occidental Petroleum presentará sus resultados del tercer trimestre tras el cierre del lunes.
$OXY tiene previsto publicar sus resultados del tercer trimestre de 2026 el 9 de noviembre, después del cierre de la bolsa estadounidense. La conferencia telefónica será el martes a las 13:00, hora del este de EE. UU. El consenso del mercado: un beneficio por acción de aproximadamente 1,42–1,45 dólares (Zacks estima 1,43 y MarketBeat, 1,45) e ingresos de unos 6.730–6.800 millones de dólares; en el mismo periodo del año pasado, el beneficio por acción fue de apenas 0,64 dólares.
Los resultados del trimestre pasado están a la vista: en el segundo trimestre ganó 2,40 dólares por acción, frente a los 1,83 previstos, y sus ingresos de 8.060 millones de dólares también superaron las expectativas de 7.070 millones. El modelo de Zacks también es optimista esta vez: las estimaciones han subido un 0,7 % en los últimos 60 días, el ESP es de +4,14 %, la calificación es #2 y, en los últimos cuatro trimestres, la empresa ha superado las expectativas en un promedio del 46 %.
Lo importante no son las cifras en sí, sino de dónde viene el dinero: ¿podrá mantenerse estable la producción en la cuenca Pérmica? ¿De verdad la mayor eficiencia en las perforaciones y la reducción de los gastos por intereses están generando ahorros? El negocio de transporte y comercialización se verá lastrado por la reducción del diferencial de precios del gas natural entre Waha y el golfo de México. Además, la producción en el golfo de México también se vio afectada por tareas de mantenimiento planificadas y por el clima. Por otro lado, el dividendo trimestral de 0,28 dólares se mantiene y se pagará el 15 de enero de 2027.
La opinión de esta ballena: la verdadera prueba de estos resultados no es si el BPA supera las previsiones, sino cuánto del dinero ganado con los altos precios del petróleo se convierte en flujo de caja libre. En el segundo trimestre, los ingresos aumentaron un 53 % interanual y el beneficio por acción saltó de 0,39 dólares en el mismo periodo del año pasado a 2,40 dólares; sobre el papel, los resultados lucen muy bien. Si esta vez la producción y los costos se mantienen estables y el flujo de caja respalda las ganancias contables, la lógica de valoración de las acciones energéticas podrá sostenerse un tiempo más. Pero si las ganancias lucen bien y el flujo de caja falla, la caída tras la publicación de resultados podría ser mucho más brusca que durante la sesión. Esta ballena observará desde la barrera y esperará a la conferencia telefónica.
$OXY tiene previsto publicar sus resultados del tercer trimestre de 2026 el 9 de noviembre, después del cierre de la bolsa estadounidense. La conferencia telefónica será el martes a las 13:00, hora del este de EE. UU. El consenso del mercado: un beneficio por acción de aproximadamente 1,42–1,45 dólares (Zacks estima 1,43 y MarketBeat, 1,45) e ingresos de unos 6.730–6.800 millones de dólares; en el mismo periodo del año pasado, el beneficio por acción fue de apenas 0,64 dólares.
Los resultados del trimestre pasado están a la vista: en el segundo trimestre ganó 2,40 dólares por acción, frente a los 1,83 previstos, y sus ingresos de 8.060 millones de dólares también superaron las expectativas de 7.070 millones. El modelo de Zacks también es optimista esta vez: las estimaciones han subido un 0,7 % en los últimos 60 días, el ESP es de +4,14 %, la calificación es #2 y, en los últimos cuatro trimestres, la empresa ha superado las expectativas en un promedio del 46 %.
Lo importante no son las cifras en sí, sino de dónde viene el dinero: ¿podrá mantenerse estable la producción en la cuenca Pérmica? ¿De verdad la mayor eficiencia en las perforaciones y la reducción de los gastos por intereses están generando ahorros? El negocio de transporte y comercialización se verá lastrado por la reducción del diferencial de precios del gas natural entre Waha y el golfo de México. Además, la producción en el golfo de México también se vio afectada por tareas de mantenimiento planificadas y por el clima. Por otro lado, el dividendo trimestral de 0,28 dólares se mantiene y se pagará el 15 de enero de 2027.
La opinión de esta ballena: la verdadera prueba de estos resultados no es si el BPA supera las previsiones, sino cuánto del dinero ganado con los altos precios del petróleo se convierte en flujo de caja libre. En el segundo trimestre, los ingresos aumentaron un 53 % interanual y el beneficio por acción saltó de 0,39 dólares en el mismo periodo del año pasado a 2,40 dólares; sobre el papel, los resultados lucen muy bien. Si esta vez la producción y los costos se mantienen estables y el flujo de caja respalda las ganancias contables, la lógica de valoración de las acciones energéticas podrá sostenerse un tiempo más. Pero si las ganancias lucen bien y el flujo de caja falla, la caída tras la publicación de resultados podría ser mucho más brusca que durante la sesión. Esta ballena observará desde la barrera y esperará a la conferencia telefónica.