━━━━━━━━━━━━━━━━━━━━
AMD acaba de presentar unos resultados de los más sólidos que hemos visto en la era de la IA… y aun así, la acción recibió un fuerte golpe primero.
◆ Resultados del tercer trimestre de 2026: las cifras hablan por sí solas
✔︎ Ingresos de 13.380 millones de dólares, un 45 % más interanual (por encima de las expectativas)
✔︎ Beneficio por acción ajustado de 2,09 dólares, un 74 % más (superó ampliamente las expectativas)
✔︎ Los ingresos de Centros de Datos casi se duplicaron, hasta los 8.500 millones de dólares (+97 % interanual), y ahora representan el 64 % de la empresa
✔︎ Previsión para el cuarto trimestre: unos 17.000 millones de dólares (±3 %), muy por encima del consenso e implica un crecimiento interanual de alrededor del 66 %
━━━━━━━━━━━━━━━━━━━━
Lisa Su no solo estuvo a la altura del momento: elevó el listón. La demanda de las GPU Instinct y las CPU EPYC se está acelerando, los sistemas Helios a escala de rack ya se están enviando y la dirección apunta a un crecimiento de los ingresos totales de >80% en 2027, con la previsión de que los centros de datos superen el 80% de la mezcla.
━━━━━━━━━━━━━━━━━━━━
¿Por qué se desplomó entonces la acción?
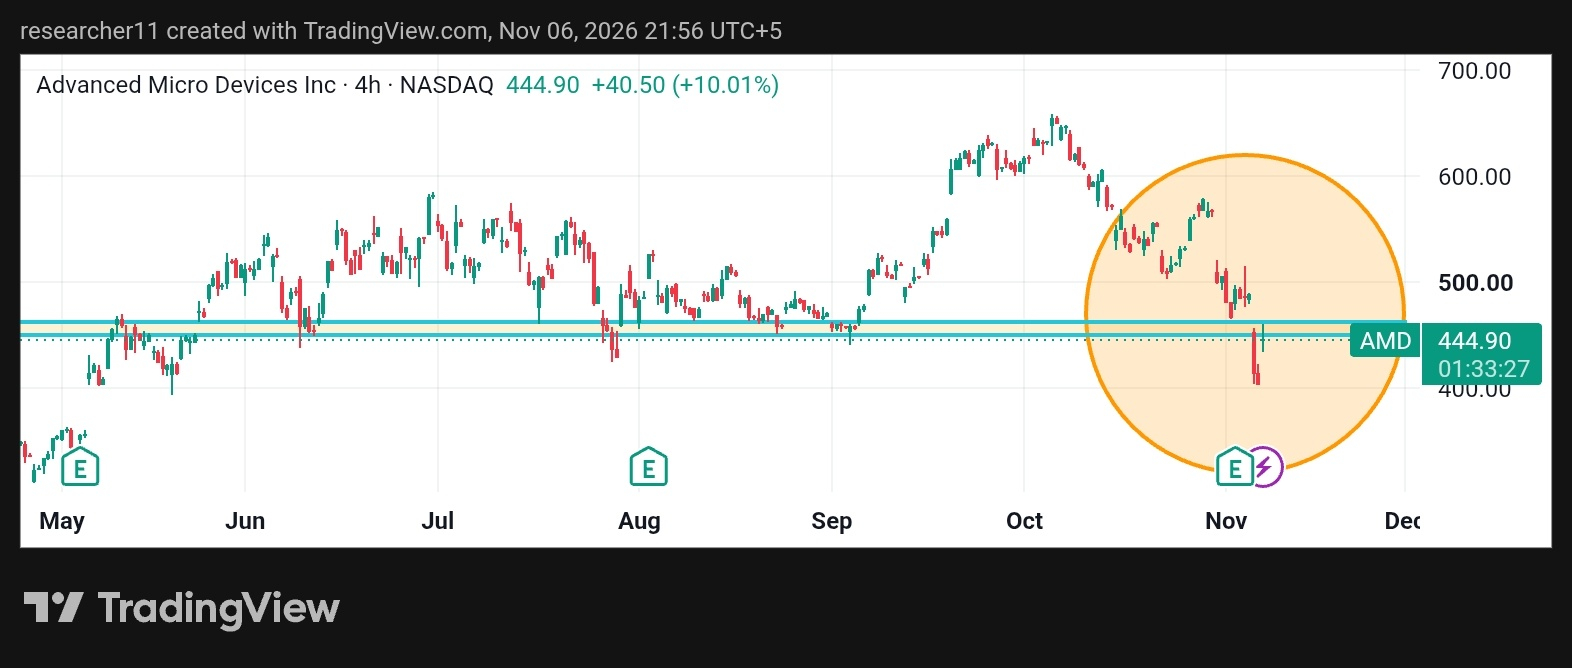
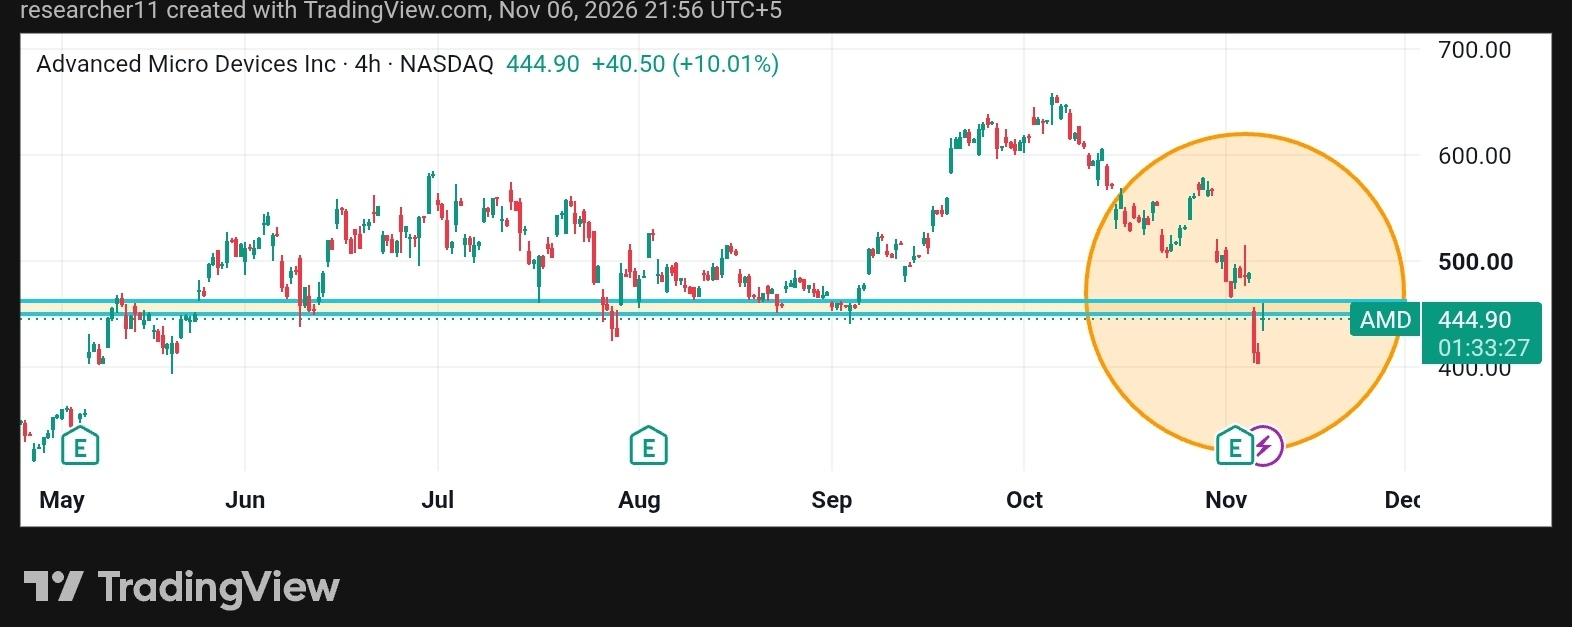
El gráfico cuenta la historia. Tras una fuerte subida hasta principios de octubre (cerca de la zona de $650–660), AMD cayó con fuerza hasta principios de noviembre, tocó brevemente los bajos $400 y luego rebotó ~10% el 6 de noviembre, hasta la zona media de los $440. La clásica reacción de «comprar el rumor, vender la noticia y asimilar la valoración» después de una enorme subida de varios meses. La operación de IA ha sido volátil; el tropiezo anterior de Intel no ayudó al ánimo del mercado, y algunos inversores simplemente quisieron asegurar ganancias tras el gran avance.
━━━━━━━━━━━━━━━━━━━━
Qué está impulsando realmente la narrativa ahora mismo
① Los centros de datos ya no son una historia de crecimiento: son la historia.
Los ingresos por servidores se más que duplicaron. Los aceleradores de IA están ganando escala. Este es el verdadero motor.
② Las previsiones son ambiciosas y creíbles.
17.000 millones de dólares en el cuarto trimestre y un crecimiento de >80% el próximo año no son cifras conservadoras. Se está asegurando el suministro.
③ La corrección dio un respiro.
Desde los máximos de octubre, la acción ha retrocedido una parte considerable. La valoración absoluta sigue siendo elevada, pero la trayectoria de crecimiento acaba de empinarse.
━━━━━━━━━━━━━━━━━━━━
¿Es demasiado tarde para apostar por las acciones de chips?
No, si eliges con cuidado. Las empresas puras de computación para IA que realmente están cumpliendo (y elevando sus previsiones) siguen teniendo el viento a favor. A las que no cumplen o presentan previsiones débiles las están castigando con dureza. AMD acaba de situarse claramente en el primer grupo. La reciente caída es precisamente el tipo de volatilidad que crea mejores puntos de entrada para quienes creen que el despliegue de infraestructura de IA, que se extenderá durante varios años, aún tiene mucho recorrido.
━━━━━━━━━━━━━━━━━━━━
Arm y Qualcomm presentan resultados pronto: esa será la próxima prueba en tiempo real de si el calor en la computación de IA sigue extendiéndose.
━━━━━━━━━━━━━━━━━━━━
➤ En resumen
Fundamentos sólidos + valoraciones elevadas, pero no disparatadas, tras la corrección + clara aceleración en la parte del negocio con mayores márgenes = el panorama sigue siendo favorable para el capital paciente.
━━━━━━━━━━━━━━━━━━━━
Únete a la conversación
¿Sigues siendo optimista sobre el sector de los chips tras estos resultados, o esperas una corrección más profunda?
Comparte tu opinión abajo y comparte esto si te ayudó a aclarar el ruido.
Te escuchamos.
#JobsReportRaisesHikeOdds #US Data Center Rules May Constrain AI Expansion #$2TWipedOutHedgeFundsFaceLiquidation #USMidtermsCouldShakeUpUS-IranTies