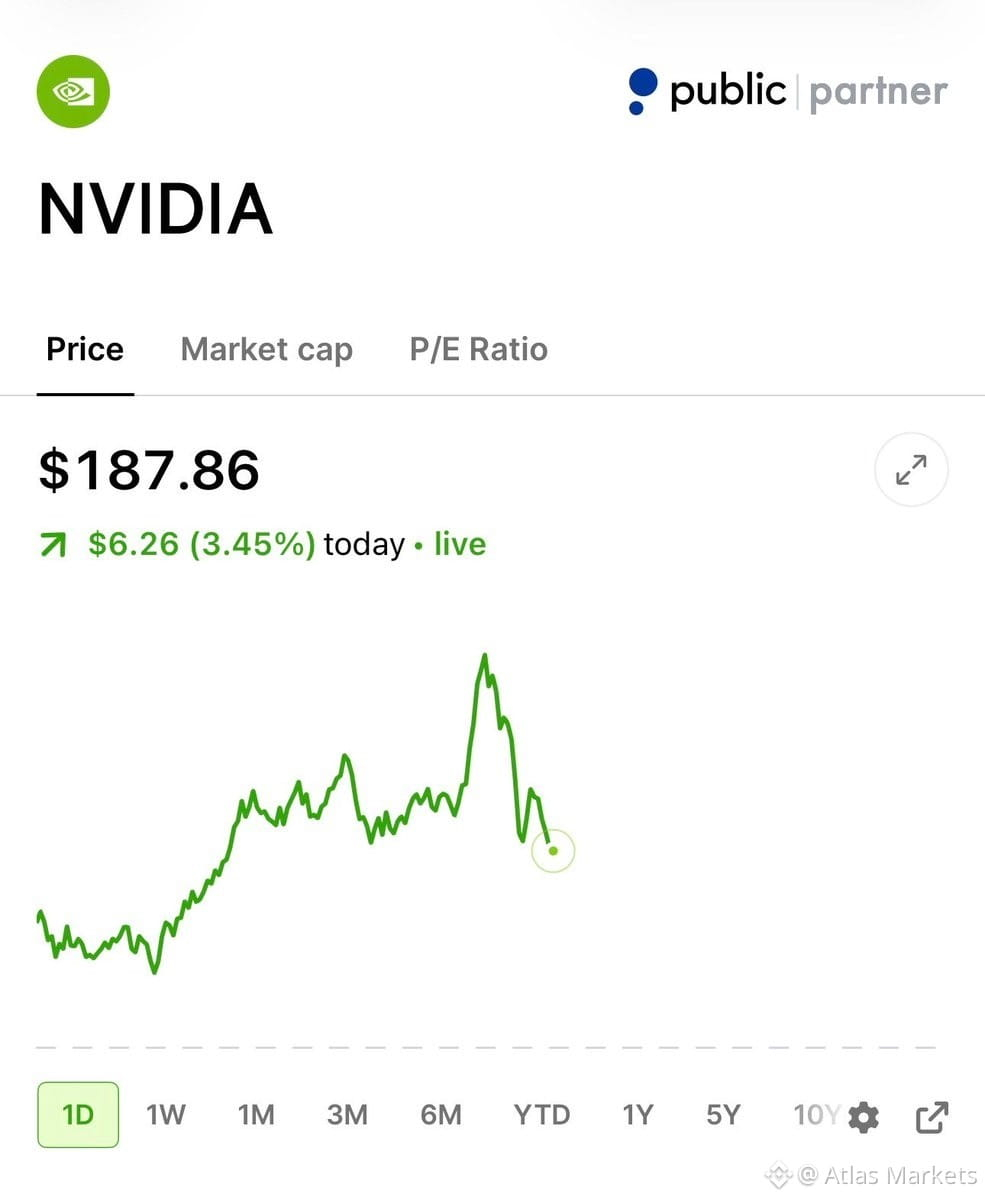
Alguien está pagando $390 para asegurarse el derecho a venderme $NVDA a $150, aproximadamente un 20 % por debajo de los niveles actuales. Eso es una opción put garantizada con efectivo, y la operación es una locura.
$NVDA cotiza alrededor de $188. Vende la put del 15 de enero de 2027 con precio de ejercicio de $150 y cobra $3,90 por acción ($390 por contrato). Te comprometes a comprar 100 acciones a $150 si, al vencimiento, cierra por debajo de ese precio de ejercicio. Apartas $15.000 en efectivo para cubrirla.
Hay dos resultados posibles:
1. $NVDA se mantiene por encima de $150 → la put vence sin valor y te quedas con los $390. Eso supone un 2,6 % sobre $15.000 en 70 días, o aproximadamente un 13,6 % anualizado.
2. $NVDA cierra por debajo de $150 → te asignan 100 acciones a $150, pero tu costo real es de $146,10 por acción tras descontar la prima. Eso está un 22 % por debajo del precio de hoy.
Los resultados se publican el 17 de noviembre, mucho antes del vencimiento. Es posible que haya un movimiento importante en cualquier dirección.
El riesgo real: si $NVDA se desploma hasta $130, tendrías una pérdida teórica de unos $1.610. Alguien que hubiera comprado 100 acciones hoy perdería unos $5.850.
No es asesoramiento. Solo muestro cómo funciona la mecánica.
$NVDA cotiza alrededor de $188. Vende la put del 15 de enero de 2027 con precio de ejercicio de $150 y cobra $3,90 por acción ($390 por contrato). Te comprometes a comprar 100 acciones a $150 si, al vencimiento, cierra por debajo de ese precio de ejercicio. Apartas $15.000 en efectivo para cubrirla.
Hay dos resultados posibles:
1. $NVDA se mantiene por encima de $150 → la put vence sin valor y te quedas con los $390. Eso supone un 2,6 % sobre $15.000 en 70 días, o aproximadamente un 13,6 % anualizado.
2. $NVDA cierra por debajo de $150 → te asignan 100 acciones a $150, pero tu costo real es de $146,10 por acción tras descontar la prima. Eso está un 22 % por debajo del precio de hoy.
Los resultados se publican el 17 de noviembre, mucho antes del vencimiento. Es posible que haya un movimiento importante en cualquier dirección.
El riesgo real: si $NVDA se desploma hasta $130, tendrías una pérdida teórica de unos $1.610. Alguien que hubiera comprado 100 acciones hoy perdería unos $5.850.
No es asesoramiento. Solo muestro cómo funciona la mecánica.