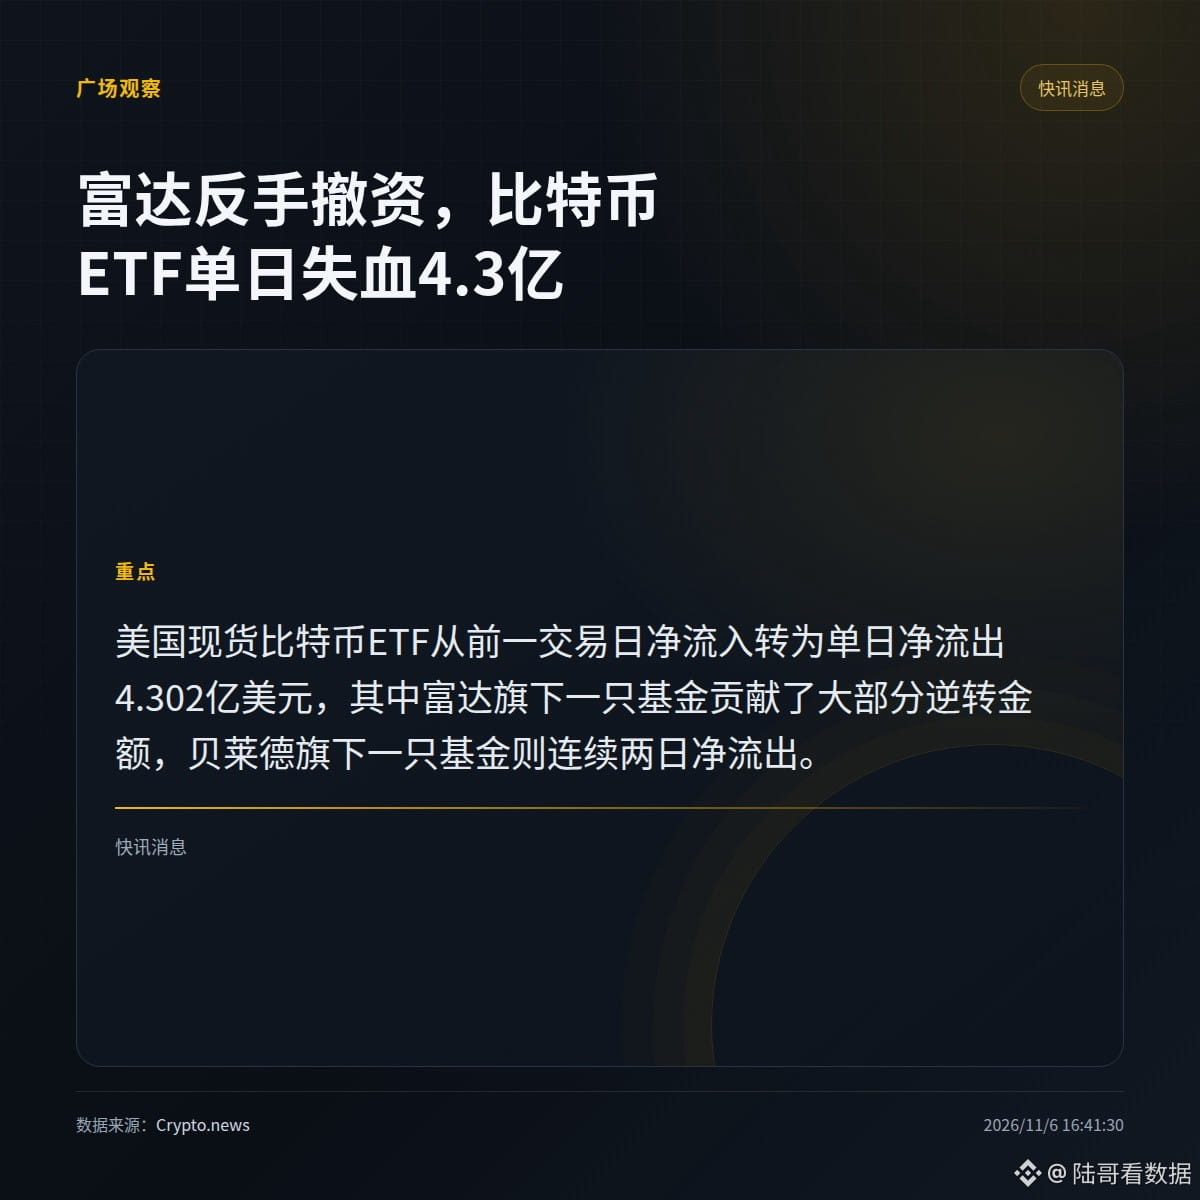
Un fondo de Fidelity hizo que los ETF de bitcoin al contado de EE. UU. pasaran de registrar entradas netas a una salida neta diaria de 430,2 millones de dólares.
El día de negociación anterior todavía se habían registrado entradas netas, pero al día siguiente se produjo este reembolso de 430,2 millones de dólares. Un fondo de Fidelity representó la mayor parte de la diferencia entre ambos días; en cambio, un fondo de BlackRock registró salidas netas durante los dos días de negociación.
· El cambio de signo diario se debió principalmente a un fondo de Fidelity, no a una retirada generalizada; las salidas de BlackRock durante dos días consecutivos indican que parte de los flujos de capital fueron persistentes.
· La noticia de Crypto.news solo indica la dirección de los flujos de estos dos fondos; no detalla los demás.
¿Te fijarías primero en los datos de suscripciones y reembolsos de Fidelity del segundo día, o en los días consecutivos de salidas de BlackRock?
El día de negociación anterior todavía se habían registrado entradas netas, pero al día siguiente se produjo este reembolso de 430,2 millones de dólares. Un fondo de Fidelity representó la mayor parte de la diferencia entre ambos días; en cambio, un fondo de BlackRock registró salidas netas durante los dos días de negociación.
· El cambio de signo diario se debió principalmente a un fondo de Fidelity, no a una retirada generalizada; las salidas de BlackRock durante dos días consecutivos indican que parte de los flujos de capital fueron persistentes.
· La noticia de Crypto.news solo indica la dirección de los flujos de estos dos fondos; no detalla los demás.
¿Te fijarías primero en los datos de suscripciones y reembolsos de Fidelity del segundo día, o en los días consecutivos de salidas de BlackRock?