SNDK a 855 dólares: ¿compras en el fondo o intentas atrapar un cuchillo que cae?
Resultados explosivos, ingresos interanuales disparados un 378 %, margen bruto del 85 % y un PER de apenas 8 veces… pero cayó un 36 % en 6 días, tras desplomarse una y otra vez desde los 2374 dólares; su oscilación en 24 horas superó el 20 %. ¿Es esto la primera ficha de dominó en caer por el estallido de la burbuja de la IA, o la oportunidad de compra por error más atractiva de 2026?
Primero, lo que se ve a simple vista: todas las buenas noticias se interpretan como malas.
El 29 de octubre se publicaron los resultados: ingresos de 11.030 millones de dólares, un +23 % intertrimestral y un +378 % interanual; un BPA de 49,51 dólares, por encima de las expectativas, y un margen bruto del 85,1 %. Los ingresos del centro de datos fueron de 4.800 millones, un +61 % intertrimestral. Además, la empresa anunció un split de acciones de 8 por 1 y una recompra de 5.000 millones de dólares.
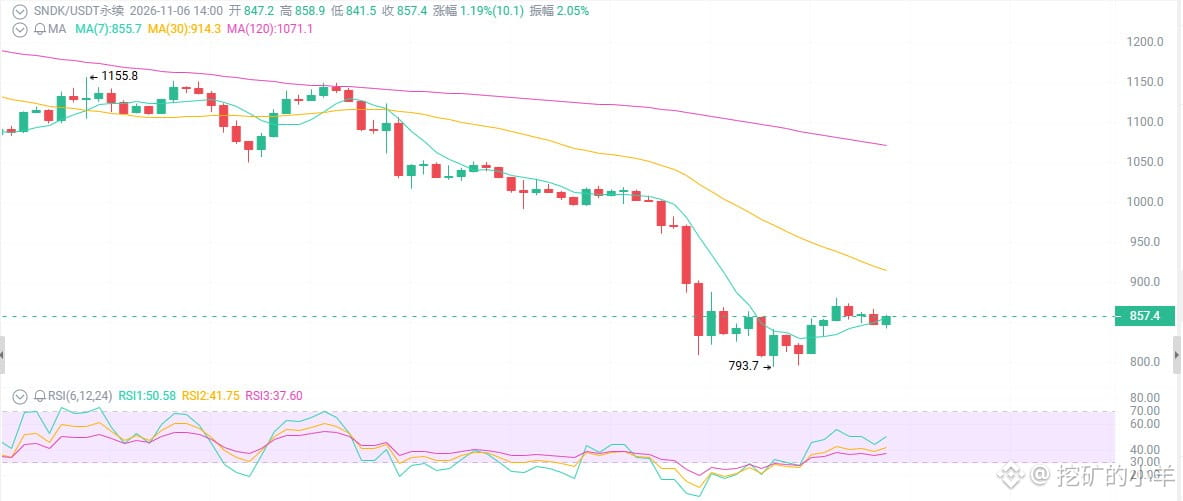
¿Y el resultado? La acción se desplomó directamente de 1020 a 794, con una caída superior al 36 % en 6 sesiones.
El RSI está profundamente sobrevendido, pero la presión bajista aún no se ha agotado. Los 800 son la última línea de defensa.
Primera cuestión: cuanto mejores son los resultados, más fuerte cae la acción. ¿Ya captas lo que está pasando?
Los ingresos subieron un 378 % interanual, el margen bruto fue del 85 %, el flujo de caja libre alcanzó los 5.700 millones en un solo trimestre, no tiene deuda en balance y sigue recomprando acciones. Con unos fundamentos así, en cualquier mercado normal la acción debería estar subiendo como la espuma.
Pero cayó un 36 %.
¿Por qué? Porque el mercado está negociando con una narrativa: la burbuja de la IA va a estallar.
Caen NVDA, MU y AMD; todo el sector de chips y almacenamiento sufre una compresión de múltiplos. SNDK es simplemente una de las acciones arrastradas por la estampida. Fox Advisors rebajó su calificación y el aumento de los pagos anticipados de CXMT en China ha despertado temores de competencia: todas las malas noticias se magnifican y todas las buenas se ignoran.
Segunda cuestión: PER de 8 veces. ¿Qué activo clave de la IA has visto tan barato?
Su PER de los últimos 12 meses es de 8-9 veces, y el futuro es aún más bajo. Compárala con sus pares: MU, NVDA y AMD; ¿cuál no cotiza por encima de 20 veces?
SNDK es un actor clave mundial en memoria flash NAND y SSD empresariales; los centros de datos de IA no pueden prescindir de ella. Tiene 88.900 millones de dólares en obligaciones de rendimiento restantes (RPO) y contratos a largo plazo que aseguran los ingresos, por lo que la visibilidad de los próximos años es muy alta.
La valoración que le da ahora el mercado presupone que «la demanda de IA se desplomará el año que viene».
Tercera cuestión: los 800 dólares son la línea entre la vida y la muerte; la volatilidad será mayor antes del split.
Análisis técnico: las medias móviles diarias están ordenadas a la baja; el precio está muy por debajo de todas las medias clave y cae con volumen creciente tras varias velas bajistas consecutivas. El RSI está profundamente sobrevendido, pero no hay una divergencia clara.
Niveles clave: 800-790 es la zona del mínimo de las últimas 24 horas y del mínimo de los primeros días tras su salida a bolsa; más abajo, el siguiente nivel está entre 700 y 750.
El 9 de noviembre es la fecha de registro del split; entrará en vigor tras el cierre del mercado el 19 de noviembre y la negociación ajustada comenzará el 20 de noviembre.
La tendencia sigue a la baja, pero en cualquier momento podría producirse un rebote por sobreventa. Tanto vender en corto como comprar en el fondo es jugarse el pellejo.
Resultados explosivos, ingresos interanuales disparados un 378 %, margen bruto del 85 % y un PER de apenas 8 veces… pero cayó un 36 % en 6 días, tras desplomarse una y otra vez desde los 2374 dólares; su oscilación en 24 horas superó el 20 %. ¿Es esto la primera ficha de dominó en caer por el estallido de la burbuja de la IA, o la oportunidad de compra por error más atractiva de 2026?
Primero, lo que se ve a simple vista: todas las buenas noticias se interpretan como malas.
El 29 de octubre se publicaron los resultados: ingresos de 11.030 millones de dólares, un +23 % intertrimestral y un +378 % interanual; un BPA de 49,51 dólares, por encima de las expectativas, y un margen bruto del 85,1 %. Los ingresos del centro de datos fueron de 4.800 millones, un +61 % intertrimestral. Además, la empresa anunció un split de acciones de 8 por 1 y una recompra de 5.000 millones de dólares.
¿Y el resultado? La acción se desplomó directamente de 1020 a 794, con una caída superior al 36 % en 6 sesiones.
El RSI está profundamente sobrevendido, pero la presión bajista aún no se ha agotado. Los 800 son la última línea de defensa.
Primera cuestión: cuanto mejores son los resultados, más fuerte cae la acción. ¿Ya captas lo que está pasando?
Los ingresos subieron un 378 % interanual, el margen bruto fue del 85 %, el flujo de caja libre alcanzó los 5.700 millones en un solo trimestre, no tiene deuda en balance y sigue recomprando acciones. Con unos fundamentos así, en cualquier mercado normal la acción debería estar subiendo como la espuma.
Pero cayó un 36 %.
¿Por qué? Porque el mercado está negociando con una narrativa: la burbuja de la IA va a estallar.
Caen NVDA, MU y AMD; todo el sector de chips y almacenamiento sufre una compresión de múltiplos. SNDK es simplemente una de las acciones arrastradas por la estampida. Fox Advisors rebajó su calificación y el aumento de los pagos anticipados de CXMT en China ha despertado temores de competencia: todas las malas noticias se magnifican y todas las buenas se ignoran.
Segunda cuestión: PER de 8 veces. ¿Qué activo clave de la IA has visto tan barato?
Su PER de los últimos 12 meses es de 8-9 veces, y el futuro es aún más bajo. Compárala con sus pares: MU, NVDA y AMD; ¿cuál no cotiza por encima de 20 veces?
SNDK es un actor clave mundial en memoria flash NAND y SSD empresariales; los centros de datos de IA no pueden prescindir de ella. Tiene 88.900 millones de dólares en obligaciones de rendimiento restantes (RPO) y contratos a largo plazo que aseguran los ingresos, por lo que la visibilidad de los próximos años es muy alta.
La valoración que le da ahora el mercado presupone que «la demanda de IA se desplomará el año que viene».
Tercera cuestión: los 800 dólares son la línea entre la vida y la muerte; la volatilidad será mayor antes del split.
Análisis técnico: las medias móviles diarias están ordenadas a la baja; el precio está muy por debajo de todas las medias clave y cae con volumen creciente tras varias velas bajistas consecutivas. El RSI está profundamente sobrevendido, pero no hay una divergencia clara.
Niveles clave: 800-790 es la zona del mínimo de las últimas 24 horas y del mínimo de los primeros días tras su salida a bolsa; más abajo, el siguiente nivel está entre 700 y 750.
El 9 de noviembre es la fecha de registro del split; entrará en vigor tras el cierre del mercado el 19 de noviembre y la negociación ajustada comenzará el 20 de noviembre.
La tendencia sigue a la baja, pero en cualquier momento podría producirse un rebote por sobreventa. Tanto vender en corto como comprar en el fondo es jugarse el pellejo.