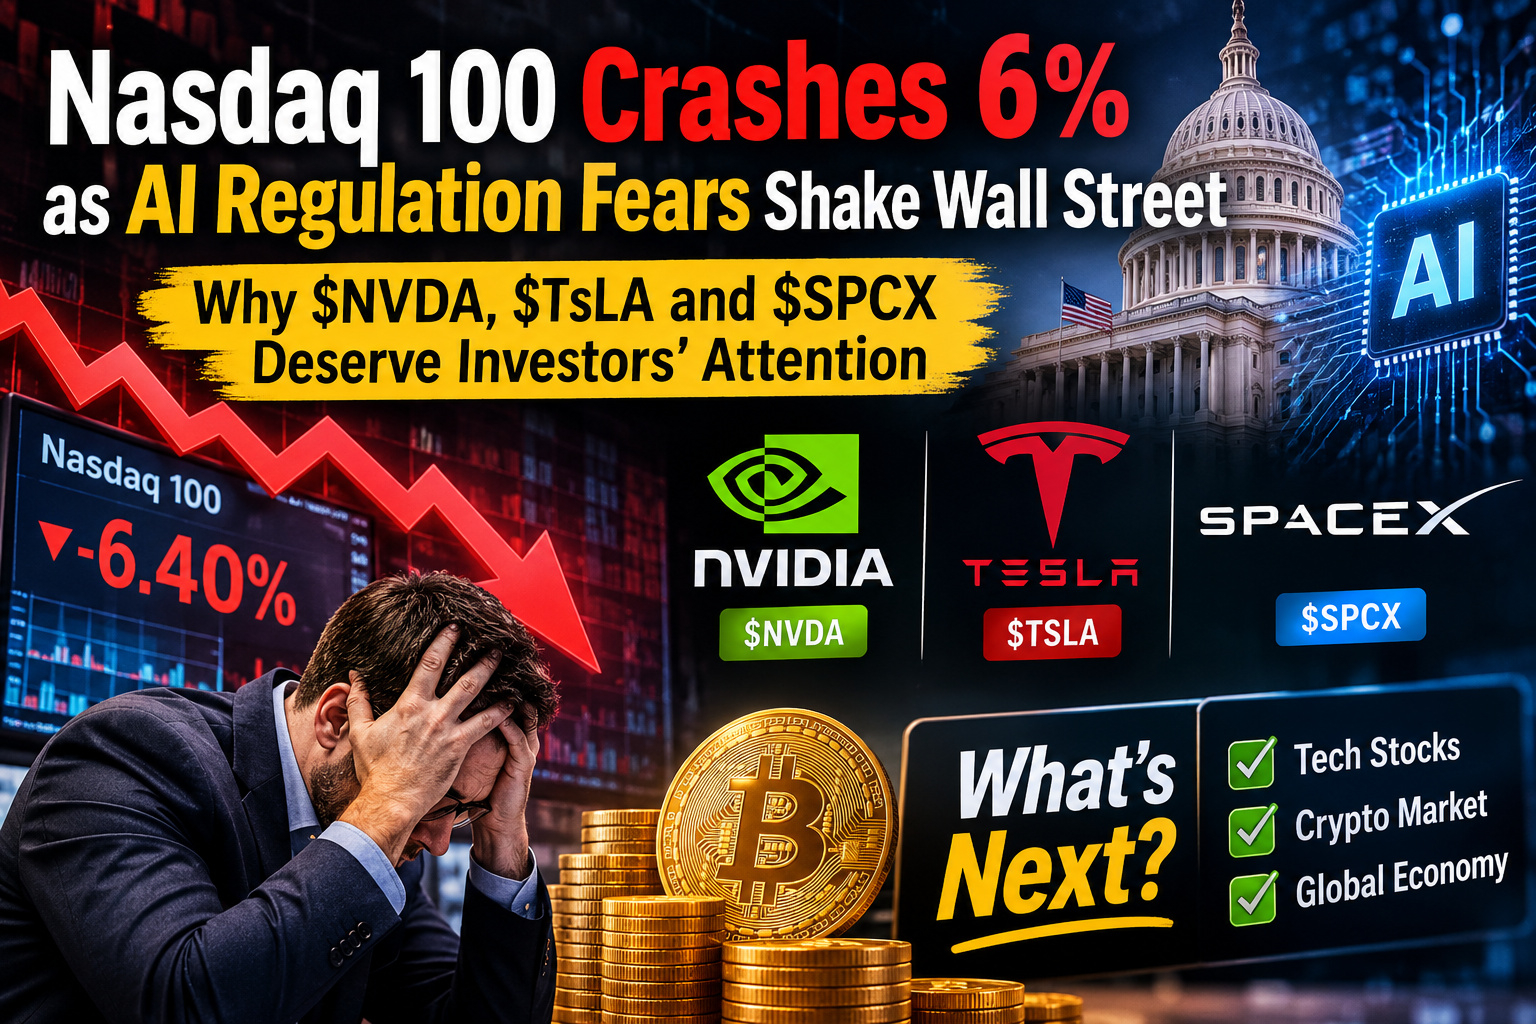
Wall Street acaba de recibir una seria advertencia: la mayor amenaza para el auge de la IA quizá no provenga de la competencia tecnológica, sino de las decisiones políticas que determinan cuánto dinero pueden invertir realmente las empresas en el futuro.
El 5 de noviembre de 2026, el Nasdaq 100 se desplomó aproximadamente un 6,4 %, borrando casi 2,5 billones de dólares de valor de mercado. Las acciones de semiconductores sufrieron pérdidas aún mayores: el índice de semiconductores de Filadelfia cayó alrededor de un 12 % y Nvidia retrocedió aproximadamente un 9 %.
El bitcoin también bajó, ya que los inversores redujeron su exposición a los activos sensibles al riesgo.
El detonante inmediato fue la creciente preocupación por una regulación más estricta de la IA tras las elecciones de mitad de mandato en EE. UU. Pero la reacción del mercado apunta a una pregunta mucho más importante:
¿Podrían las decisiones políticas transformar el ciclo mundial de inversión en IA y crear un nuevo riesgo para los inversores en tecnología y criptomonedas?
1. La batalla geopolítica detrás de la caída de la IA
La industria de los semiconductores ya no es simplemente otro sector tecnológico. Se ha convertido en un activo estratégico en la competencia entre las principales potencias económicas.
Estados Unidos y China compiten por el liderazgo en chips avanzados, computación para IA, fabricación de semiconductores e infraestructura tecnológica.
Washington ya ha recurrido a restricciones a la exportación, controles de inversión y subsidios industriales para proteger su posición estratégica en tecnología avanzada.
Ahora está surgiendo otro desafío dentro de EE. UU.
Los centros de datos de IA requieren enormes cantidades de electricidad, agua, terreno y capital. Su expansión depende de los permisos de construcción, la capacidad de la red eléctrica y las políticas gubernamentales.
Si los requisitos regulatorios se vuelven más estrictos, los proyectos podrían sufrir retrasos y costes más altos.
Esto genera una posible reacción en cadena:
Se ralentizan las aprobaciones de centros de datos.
Se retrasan las inversiones en infraestructura.
Se debilitan las expectativas de demanda de chips avanzados para IA.
Las previsiones de ingresos de los semiconductores se ven presionadas.
Reuters informó que analistas de UBS estimaron que alrededor del 30 % de los aumentos previstos en la capacidad de los centros de datos de EE. UU. para 2028 podría estar en riesgo debido a posibles pausas en la construcción.
Esto no significa que esos proyectos se hayan cancelado. Pone de relieve la sensibilidad del ciclo de inversión en IA a las decisiones políticas y regulatorias.
Para los inversores, la verdadera pregunta no es si la IA sobrevivirá. Es si las empresas podrán mantener el crecimiento y la rentabilidad previstos al ritmo que actualmente descuentan sus acciones.
2. NVDA: ¿se enfrenta a una prueba de realidad la historia de crecimiento de la IA?
Nvidia sigue ocupando un lugar central en el mercado mundial de infraestructura de IA.
Sus GPU y plataformas de computación impulsan muchos de los sistemas de IA más grandes del mundo. Esto le da a la empresa una exposición significativa a la demanda a largo plazo de inteligencia artificial.
Pero hay una distinción importante entre una fuerte demanda del sector y una valoración atractiva de las acciones.
Si los principales proveedores de servicios en la nube ralentizan su gasto en infraestructura, los pedidos de chips podrían retrasarse. Incluso sin un desplome de la demanda de IA, un crecimiento más lento del gasto podría llevar a los inversores a reconsiderar la valoración de Nvidia.
La tesis alcista:
La demanda de computación para IA sigue siendo estructuralmente sólida.
Los centros de datos existentes siguen necesitando GPU avanzadas.
La adopción de la IA por parte de las empresas genera demanda adicional.
Una corrección de la valoración podría ofrecer oportunidades si los beneficios se mantienen resilientes.
La tesis bajista:
Los proyectos de centros de datos se enfrentan a retrasos regulatorios.
Los principales clientes reconsideran sus gastos de capital.
Los principales clientes reconsideran sus gastos de capital.
Los chips de IA personalizados aumentan la presión competitiva.
Las altas expectativas dejan poco margen para unos resultados decepcionantes.
Mi opinión: los inversores de Nvidia deberían prestar mucha atención a la visibilidad de los pedidos, el gasto de los clientes y las previsiones futuras.
Una caída del precio de las acciones no significa automáticamente que el negocio se esté debilitando. Pero una valoración prémium exige una ejecución sólida.
3. TSLA: mucho más que una empresa de vehículos eléctricos
La tesis de inversión de Tesla está cada vez más vinculada a la IA, la conducción autónoma, la robótica y el almacenamiento de energía.
Eso hace que la empresa sea particularmente sensible a los cambios en la valoración que los inversores asignan a las empresas tecnológicas del futuro.
Cuando se endurecen las condiciones financieras, los inversores suelen estar menos dispuestos a pagar valoraciones elevadas por beneficios que quizá no lleguen hasta dentro de varios años.
Por lo tanto, Tesla puede afrontar presiones vendedoras incluso sin un deterioro importante de su negocio actual.
Hay otra conexión interesante.
La expansión de los centros de datos de IA requiere una infraestructura eléctrica fiable. Los negocios de baterías y energía de Tesla podrían beneficiarse de la creciente demanda de soluciones de gestión y almacenamiento de energía.
Sin embargo, esta oportunidad sigue dependiendo de las implementaciones reales, los precios, la competencia y la rentabilidad.
La tesis alcista: la conducción autónoma, la robótica y el almacenamiento de energía podrían generar oportunidades de ingresos adicionales a largo plazo.
La tesis bajista: unos costes de financiación más altos, la competencia, una menor demanda de vehículos y los retrasos en la comercialización de nuevas tecnologías podrían presionar la valoración.
Para los inversores, la clave está en separar el rendimiento del negocio consolidado de Tesla de las expectativas en torno a sus tecnologías futuras.
4. SPCX: por qué importa la infraestructura espacial
SpaceX representa otra faceta del panorama de inversión tecnológica.
Su actividad incluye lanzamientos de cohetes, conectividad por satélite e infraestructura espacial.
Estos servicios son cada vez más importantes para las comunicaciones comerciales, la conectividad en zonas remotas y las operaciones gubernamentales.
También vale la pena prestar atención a su importancia geopolítica.
Las redes satelitales pueden respaldar comunicaciones esenciales e infraestructura de seguridad nacional. Esto genera factores de demanda que van más allá de la tecnología de consumo convencional.
Pero la importancia estratégica no hace que una empresa sea inmune a las presiones de los mercados financieros.
Unos costes de capital más altos, los ajustes de valoración y el desapalancamiento de las carteras institucionales pueden afectar incluso a empresas con un sólido potencial a largo plazo.
Es importante distinguir entre estas tres empresas:
$NVDA: computación para IA e infraestructura de semiconductores.
$TSLA: vehículos eléctricos, automatización y tecnología energética.
$SPCX: infraestructura espacial y conectividad por satélite.
Sus modelos de negocio son distintos, pero las tres dependen de la disponibilidad de capital, la ejecución tecnológica y la confianza de los inversores.
Los inversores deberían centrarse en los ingresos recurrentes, la generación de flujo de caja, los gastos de capital y el crecimiento comercial, en lugar de comprar basándose únicamente en la fuerza de una narrativa tecnológica.
5. ¿Hacia dónde se dirige el capital institucional?
Durante una corrección importante del mercado, la pregunta más importante no es simplemente cuánto están vendiendo los inversores.
La pregunta es adónde irá ese dinero después.
Durante la venta masiva del 5 de noviembre, los inversores se decantaron por los bonos del Tesoro de EE. UU. Según se informó, el rendimiento del bono del Tesoro a 10 años bajó aproximadamente del 4,90 % al 4,84 %.
Esto refleja una respuesta institucional habitual: reducir la exposición a activos volátiles y aumentar las asignaciones a inversiones percibidas como relativamente defensivas.
Hay tres novedades que merecen atención.
Primera: revisión de las valoraciones tecnológicas.
Los inversores están siendo más selectivos con las acciones de crecimiento caras. Las empresas con mayor visibilidad de beneficios podrían recibir un trato distinto al de aquellas cuyas valoraciones dependen en gran medida de su expansión futura.
Segunda: gestión de la liquidez.
Una mayor volatilidad puede provocar reajustes de cartera, ajustes de márgenes y ventas forzadas.
Tercera: rotación del capital.
El dinero podría salir de posiciones de crecimiento especulativas y dirigirse a activos con flujos de caja más previsibles.
Esto no significa necesariamente que los inversores institucionales estén abandonando la IA.
Puede que simplemente estén exigiendo pruebas más sólidas de que las enormes inversiones en IA generarán rendimientos sostenibles.
6. ¿Cómo podría afectar esto a Bitcoin y las altcoins?
La relación entre las acciones tecnológicas y las criptomonedas se ha vuelto cada vez más importante.
Bitcoin funciona de manera distinta a las acciones tradicionales. Sin embargo, ambos mercados están influidos por la liquidez global, el posicionamiento institucional y el apetito de riesgo de los inversores.
Cuando los inversores reducen su exposición a las acciones tecnológicas, las posiciones apalancadas en criptomonedas también pueden verse presionadas.
El mecanismo de transmisión es relativamente sencillo:
Las acciones tecnológicas sufren fuertes ventas.
Aumenta la volatilidad de las carteras.
Los inversores institucionales reducen su exposición al riesgo general.
Las posiciones apalancadas en criptomonedas se enfrentan a presiones de liquidación.
Bitcoin y las altcoins sufren ventas adicionales.
La caída de aproximadamente un 5,5 % de Bitcoin durante las turbulencias del mercado del 5 de noviembre mostró cómo el sentimiento de aversión al riesgo se extendió más allá de la renta variable.
Sin embargo, los inversores no deberían dar por sentado que toda corrección del Nasdaq provoca automáticamente una caída prolongada de Bitcoin.
Las criptomonedas tienen sus propios factores de mercado, entre ellos los flujos de los ETF, el posicionamiento en derivados, la liquidez de las monedas estables, las novedades regulatorias y la actividad de la red.
Indicadores que conviene seguir ahora:
Entradas y salidas de los ETF de Bitcoin.
Interés abierto y tasas de financiación de BTC.
Principales niveles de liquidación.
Capitalización de mercado de las monedas estables.
Dominancia de Bitcoin.
Fortaleza relativa de ETH/BTC.
Si continúa la reducción del riesgo institucional, las altcoins con mucho apalancamiento podrían sufrir más presiones bajistas que Bitcoin.
Pero si se estabiliza la volatilidad de la renta variable y la liquidez de las criptomonedas se mantiene sólida, el mercado podría empezar a distinguir los proyectos con fundamentos más sólidos de los activos especulativos.
7. El mapa lógico del inversor: de la política al riesgo de cartera
La situación actual puede entenderse mediante una sencilla cadena de acontecimientos:
Acontecimientos políticos en EE. UU.
↓
Posible endurecimiento de la regulación de la IA y los centros de datos
↓
Incertidumbre en torno a las aprobaciones de infraestructura y el gasto
↓
Reevaluación de la demanda de semiconductores
↓
Presión sobre las valoraciones tecnológicas
↓
Ajustes en las carteras institucionales
↓
Posibles presiones vendedoras en Bitcoin y las altcoins apalancadas
Hay otro desenlace posible.
Si mejora la claridad regulatoria, continúan los proyectos de centros de datos y se mantiene sólido el gasto en IA, el capital podría volver gradualmente a la tecnología y a otros activos orientados al crecimiento.
Por eso los inversores deberían seguir la implementación efectiva de las políticas en lugar de operar basándose únicamente en los titulares políticos.
8. Mi estrategia de inversión: seguir los fundamentos, no el pánico
Para $NVDA , presta atención a las expectativas de beneficios, las previsiones futuras y las pruebas de que continúa el gasto en infraestructura de IA.
Para $TSLA , céntrate en la ejecución en los negocios de automoción, conducción autónoma y energía.
Para $SPCX , analiza la economía de los lanzamientos, los ingresos por satélite y las necesidades de capital.
En las tres, la valoración importa tanto como la tecnología subyacente.
Mi enfoque práctico sería:
Evitar perseguir rebotes agresivos tras caídas pronunciadas.
Observar si la presión vendedora disminuye cerca de niveles de soporte importantes.
Buscar mejoras en el volumen y la estructura de precios antes de entrar.
Entrar de forma escalonada en lugar de invertir todo el capital de una vez.
Mantener el tamaño de las posiciones acorde con el riesgo de la cartera.
Evitar un apalancamiento excesivo mientras la volatilidad siga elevada.
La próxima señal importante será si esta corrección se mantiene como un reajuste de valoraciones o se convierte en una desaceleración sostenida de la inversión en infraestructura de IA.
Conclusión para los inversores
La venta masiva del 5 de noviembre va más allá de la caída de los precios de los semiconductores.
Pone de relieve cómo las decisiones políticas, la competencia internacional, la infraestructura energética y el capital institucional pueden influir en la dirección de los mercados financieros mundiales.
NVDA, TSLA y SPCX representan tres ámbitos distintos del crecimiento tecnológico. Sus oportunidades a largo plazo siguen vinculadas a la ejecución real de sus negocios, pero sus valoraciones pueden verse presionadas cuando los inversores se vuelven más selectivos.
Para los inversores en criptomonedas, el mensaje es igual de importante: a corto plazo, la liquidez y el apetito de riesgo institucional pueden importar más que la narrativa de un proyecto concreto.
La próxima oportunidad quizá no consista en comprar el primer rebote del mercado. Podría consistir en identificar qué empresas conservan fundamentos sólidos, ventajas competitivas y un crecimiento sostenible una vez que el mercado haya terminado de reevaluar el riesgo.
¿Cuál es tu opinión? ¿Es esta caída del 6 % del Nasdaq una corrección temporal de las inversiones en IA o el comienzo de un cambio institucional más profundo que se aleje de las acciones tecnológicas de alto crecimiento?
¿Te plantearías acumular NVDA, TSLA y SPCX a valoraciones más bajas o esperarías señales más claras de estabilización del mercado?
Comparte tu análisis en los comentarios.
Aviso legal: Este artículo tiene fines exclusivamente informativos y educativos. No constituye asesoramiento financiero. Investiga siempre por tu cuenta y evalúa tu tolerancia al riesgo antes de invertir. DYOR.
#USStocksSlipandCryptoMarketUnderBroadPressure #USStocksSufferSteepestRoutSince2020 #Geopolitics #CryptoAnalysis #Binance