
El repunte del miércoles tras las elecciones duró una sola sesión. Al cierre del jueves, las acciones estadounidenses habían cedido todas las ganancias, con las acciones de IA y chips como principales responsables de las pérdidas y el resto del mercado arrastrado a la baja junto con ellas.
Los inversores aún no habían terminado de analizar qué significaba para los mercados y la economía la contundente victoria demócrata del martes cuando Nvidia empezó a caer, y su descenso arrastró al Nasdaq a su peor jornada en 19 meses. El temor era fácil de expresar. Los resultados de las elecciones de mitad de mandato, que incluyeron victorias en estados donde ha aumentado la oposición a los nuevos centros de datos, podrían ralentizar la expansión de la IA que ha llevado las acciones a máximos este año.
Un agujero de 1 billón de dólares, dos días después de la votación
Los Siete Magníficos perdieron más de 1 billón de dólares en valor de mercado en una sola sesión, dos días después de que los votantes dieran a los demócratas el control del Congreso. Los cierres de los índices cuentan el resto de la historia.
El Promedio Industrial Dow Jones terminó en 51.523,06, tras caer 1.833 puntos, o un 3,4%, lo que borró con creces el avance de 1.569 puntos del miércoles. Al S&P 500 le fue peor: cayó un 4,4%, su mayor desplome desde el caos arancelario de abril de 2025. El Nasdaq Composite bajó un 5,5%, hasta 24.315,00, y quedó más de un 10% por debajo de su cierre récord del 6 de octubre. Oficialmente, una corrección.
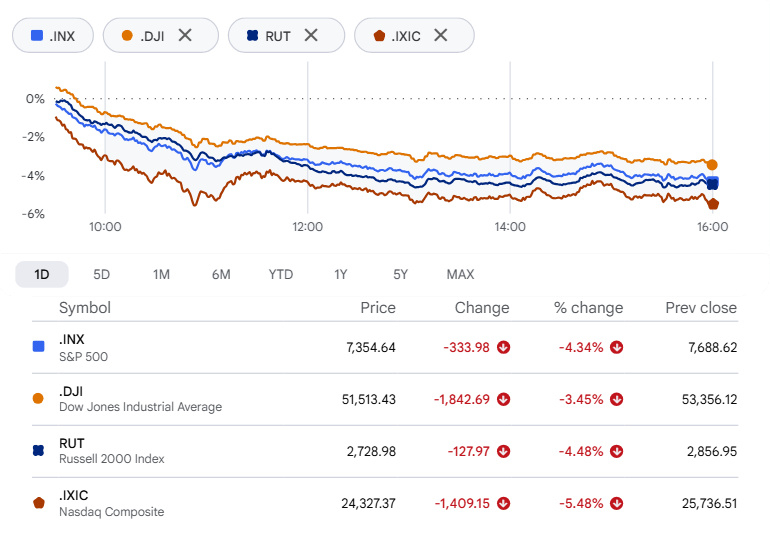
El peor resultado fue el del Nasdaq-100, que cayó un 6,4% y perdió 2,3 billones de dólares de valor de mercado en un día. Las empresas de pequeña capitalización tampoco estuvieron a salvo. El Russell 2000 cayó un 4,5% y entró en terreno de corrección.
Los chips cayeron primero y más fuerte
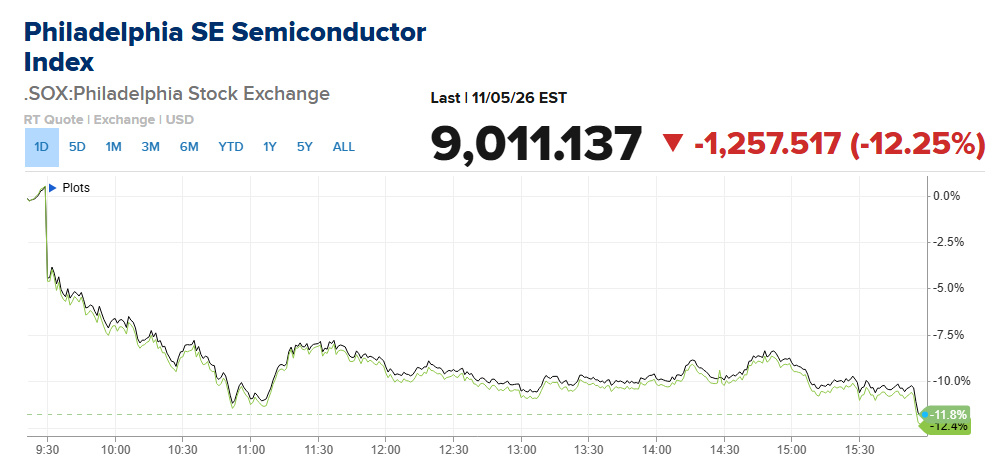
Los semiconductores recibieron el golpe más duro. El índice Philadelphia Semiconductor se desplomó cerca de un 12%, y el ETF iShares Semiconductor (SOXX) perdió más de un 12%; ambos registraron su peor jornada desde el desplome de marzo de 2020 por la pandemia. Las grandes tecnológicas tuvieron su peor sesión desde aquella misma liquidación.
Un recuento de los daños, empresa por empresa
Los ganadores de este año en IA fueron liquidados sin mucha distinción. Nvidia, con una caída de más del 9%, pasó a terreno negativo en 2026. Micron perdió un 17% y SanDisk, más de un 22%.
Expresado en dólares, el panorama es aún peor. Cuando faltaba una hora para el cierre, el recuento en tiempo real de CNBC situaba las pérdidas de los Siete Magníficos en cerca de 900.000 millones de dólares desde el cierre del miércoles. La última hora empeoró la situación.
Para entonces, Nvidia por sí sola había perdido unos 374.000 millones de dólares. Tesla había perdido 161.000 millones y Microsoft, 117.000 millones, mientras que Apple, Meta y Amazon registraban pérdidas de entre 55.000 y 59.000 millones cada una. Alphabet, con algo más de 42.000 millones, acumulaba la menor pérdida de las siete. Al cierre, la parte de Nvidia en el total había superado los 440.000 millones de dólares.
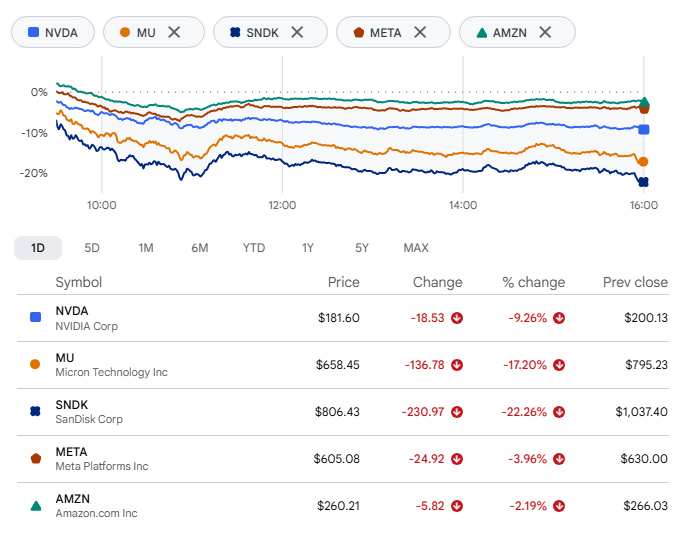
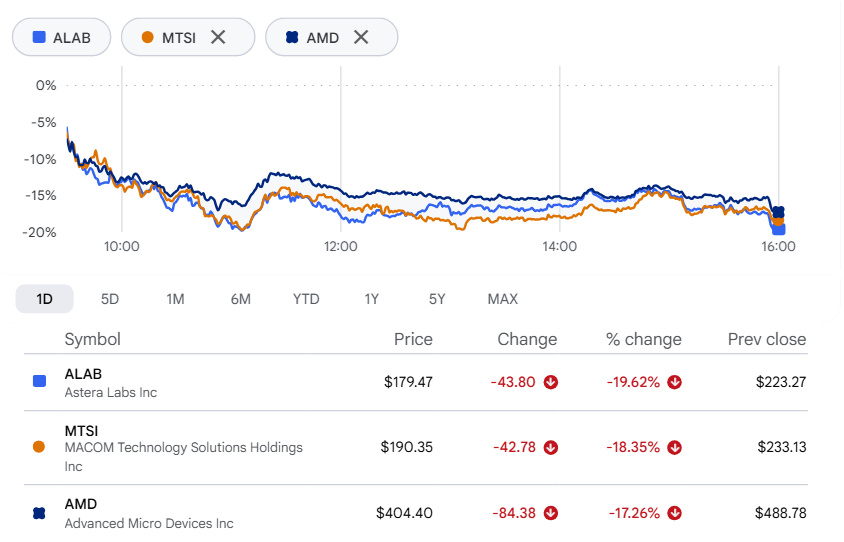
A las empresas de chips más pequeñas no les fue mejor. Astera Labs cayó casi un 20%, MACOM Technology Solutions, cerca de un 18%, y AMD, un 17%. Arm, con una caída de alrededor del 17%, fue el punto relativamente positivo, si es que cabe llamarlo así. Hasta el jueves, SOXX perdía cerca de un 15% en la semana y se encaminaba a su peor resultado en más de 18 meses.
Qualcomm suma sus propias malas noticias
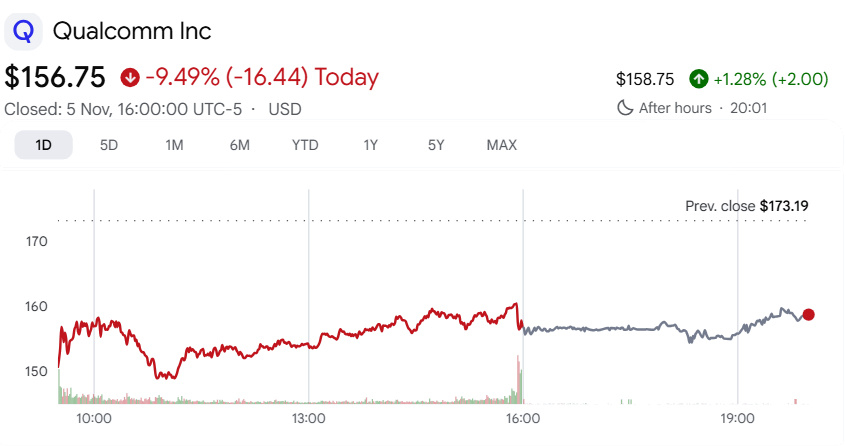
Qualcomm tampoco ayudó. Su informe del cuarto trimestre fiscal, publicado después del cierre del miércoles, superó las previsiones de los analistas, pero los ingresos por chips para teléfonos móviles cayeron un 26% respecto al año anterior y las previsiones para el trimestre en curso parecieron modestas: ganancias ajustadas de entre 2,15 y 2,35 dólares por acción, frente a los 2,27 dólares previstos por Wall Street. La acción cayó más de un 9%.
Los centros de datos son el tema que Qualcomm quiere que escuchen los inversores, y la unidad aún es pequeña. La empresa dijo a los analistas que prevé más de 650 millones de dólares en ingresos por centros de datos este trimestre, a medida que comienza a enviar chips personalizados a dos clientes de hiperescala. La previsión de ingresos totales es de entre 10.400 y 11.200 millones de dólares. El director ejecutivo Cristiano Amon y su equipo mantuvieron el objetivo de 5.000 millones de dólares en centros de datos para el año fiscal 2027.
Las neocloud temen una reacción adversa
Desde las empresas que fabrican los chips, las pérdidas se extendieron a las que los alquilan. Las neocloud, que venden acceso a capacidad de computación para IA, cayeron por segundo día consecutivo.
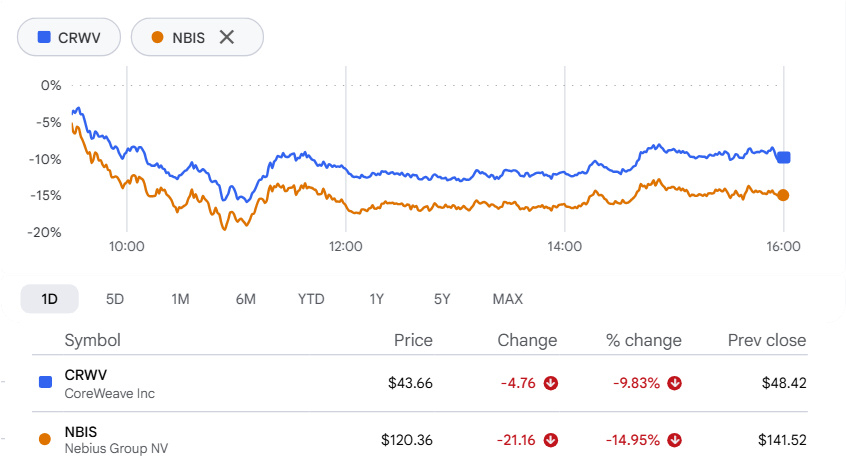
CoreWeave perdió casi un 10%. Nebius cayó cerca de un 15% e Iren, la más afectada de las tres, casi un 17%. La preocupación que las unía era una posible reacción adversa contra el sector tras los resultados electorales en varios estados.
La fortuna en papel de Musk vuelve a encogerse
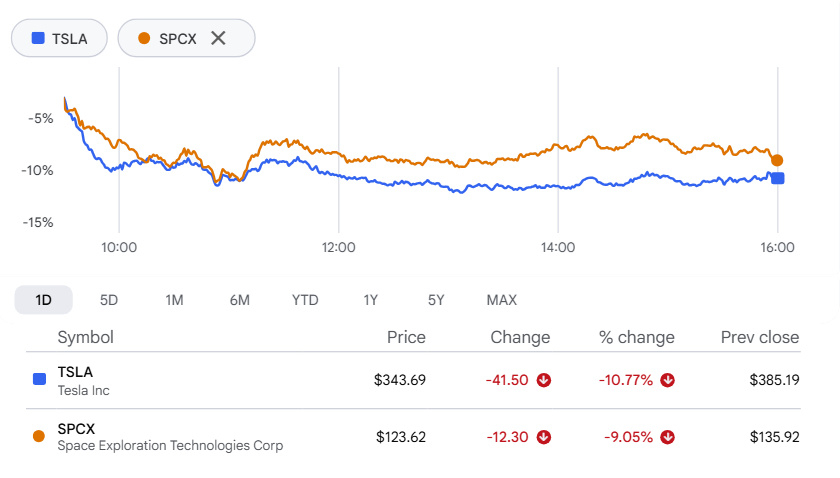
Las empresas de Elon Musk estuvieron en el centro de la tormenta. Tesla cayó cerca de un 11%, tras bajar un 3,3% el miércoles. SpaceX, que cotiza en bolsa desde junio, se desplomó hasta un 11% un día después de perder un 3,8%. Al mediodía en Nueva York, Musk, un importante donante republicano, había perdido casi 74.000 millones de dólares de patrimonio neto, según el Índice de multimillonarios de Bloomberg.
Análisis sectorial
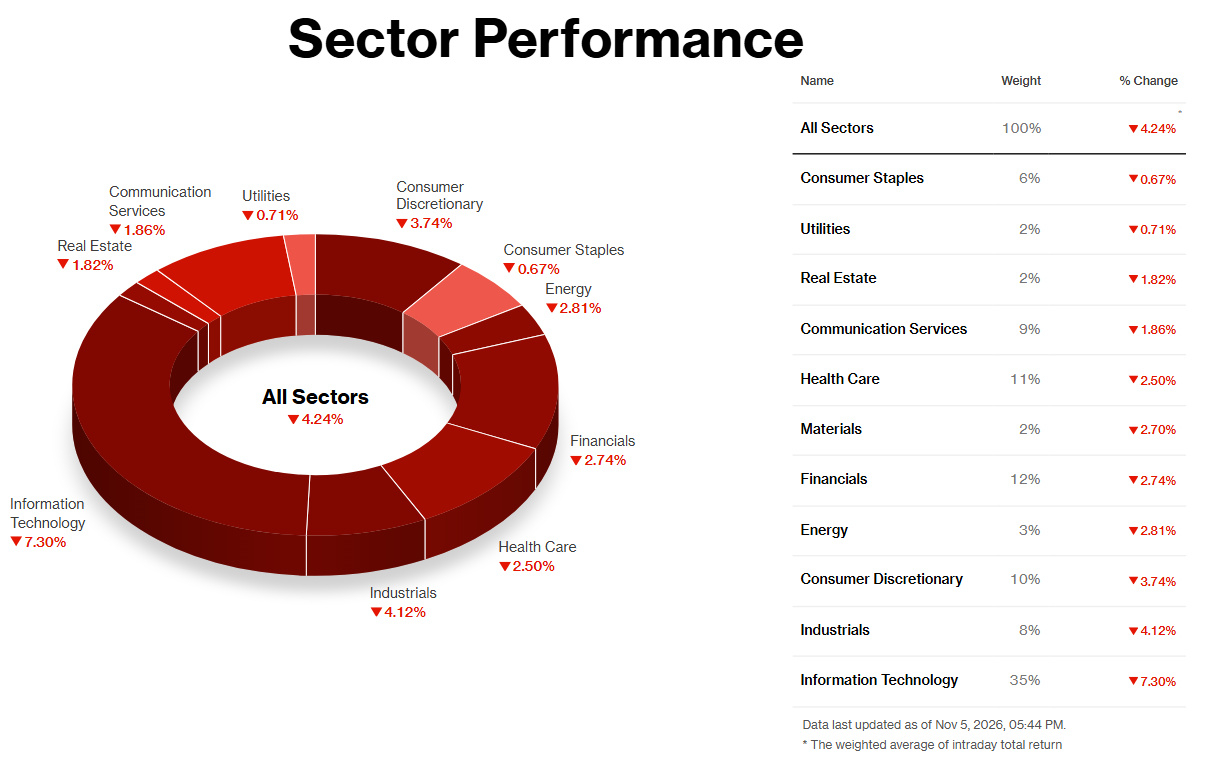
Los 11 sectores del S&P 500 cerraron a la baja; nada escapó a la liquidación del jueves. Energía cedió un 2,81% y Consumo discrecional, un 3,74%, las pérdidas más moderadas entre los cuatro sectores de tus datos.
La historia de Energía empezó un día antes. El crudo Brent cayó un 8,7% el miércoles, cuando los operadores apostaron a que un Congreso controlado por los demócratas presionaría a la Casa Blanca para poner fin a la guerra con Irán. El crudo rebotó cerca de un 4%, hasta aproximarse a los 98 dólares, el jueves; aun así, las acciones energéticas cayeron junto con el mercado en general. El rebote amortiguó el golpe, pero no lo borró, y las oscilaciones reflejan las perspectivas de la guerra, más que factores propios del sector.
Consumo discrecional se movió al ritmo de sus dos gigantes. Amazon abrió al alza tras anunciar una alianza de Prime con Uber Eats, pero luego se dio la vuelta cuando se impusieron las ventas de tecnológicas y cerró con una caída de cerca del 2%. Los inversores ya estaban inquietos por el aumento de sus gastos de capital y su flujo de caja libre negativo. Cualquier desaceleración en la construcción de centros de datos añade nuevos riesgos para AWS. Tesla cayó alrededor de un 11% y no hubo ningún detonante específico de la empresa, lo que sugiere que se movió al compás de la caída tecnológica.
Tecnologías de la Información se desplomó un 7,30% y, con cerca del 35% del índice, causó la mayor parte del daño. Los fabricantes de chips se llevaron la peor parte: el índice Philadelphia Semiconductor cayó un 12%, empujando al Nasdaq Composite a territorio de corrección. El detonante fue político. El control demócrata del Congreso avivó los temores de resistencia local al desarrollo de centros de datos para IA, justo cuando la operación ya perdía impulso.
Industriales, con una caída del 4,12%, reflejó la misma tendencia por otra vía. Vertiv cayó un 14% y Quanta, un 12%, al extenderse la liquidación de la IA a las empresas industriales que construyen y suministran energía a los centros de datos; Caterpillar perdió un 6%. Los pedidos no se habían debilitado. Las ventas trimestrales más recientes de Vertiv se dispararon un 61%, así que las ventas reflejan lo que los inversores están dispuestos a pagar por la demanda futura, no la demanda actual. Ambas caídas prolongan un retroceso que ya estaba en marcha: los constructores de centros de datos y los fabricantes de equipos habían bajado una mediana del 23% desde el 6 de octubre.