En este año, Qualcomm ingresó 3.721 millones de dólares menos por teléfonos y 2.047 millones más por automóviles. El impulso del nuevo motor apenas supera la mitad de lo que perdió el anterior.
Esto no es una transformación fallida; es una transformación que aún no ha terminado.
En el informe financiero del 11-04, las dos cifras aparecen una junto a la otra. En el cuarto trimestre fiscal, los teléfonos generaron 5.137 millones, un 26% menos.
Los automóviles generaron 1.990 millones, un 89% más; la propia empresa lo calificó como su primer trimestre de 2.000 millones de dólares.
Al mirar el año fiscal completo, queda más claro. Los ingresos por teléfonos bajaron de 27.793 millones a 24.072 millones; los de automóviles subieron de 3.957 millones a 6.004 millones.
En medio queda una brecha de 1.674 millones. El IoT aportó 515 millones más, y al final el negocio de chips ingresó 1.159 millones menos en el año.
Tras cambiar el motor durante todo un año, el impulso del nuevo apenas supera la mitad del anterior.
La fuga está en la partida de costos. Los ingresos de la división de chips cayeron un 26%, pero los costos solo bajaron de 6.925 millones a 6.873 millones: apenas 52 millones.
Los ingresos cayeron una cuarta parte; los costos, solo un 0,75%. Todo lo demás se esfumó de las ganancias.
Así, las ganancias antes de impuestos bajaron de 2.896 millones a 2.142 millones, y el margen de beneficio se redujo del 29% al 24%.
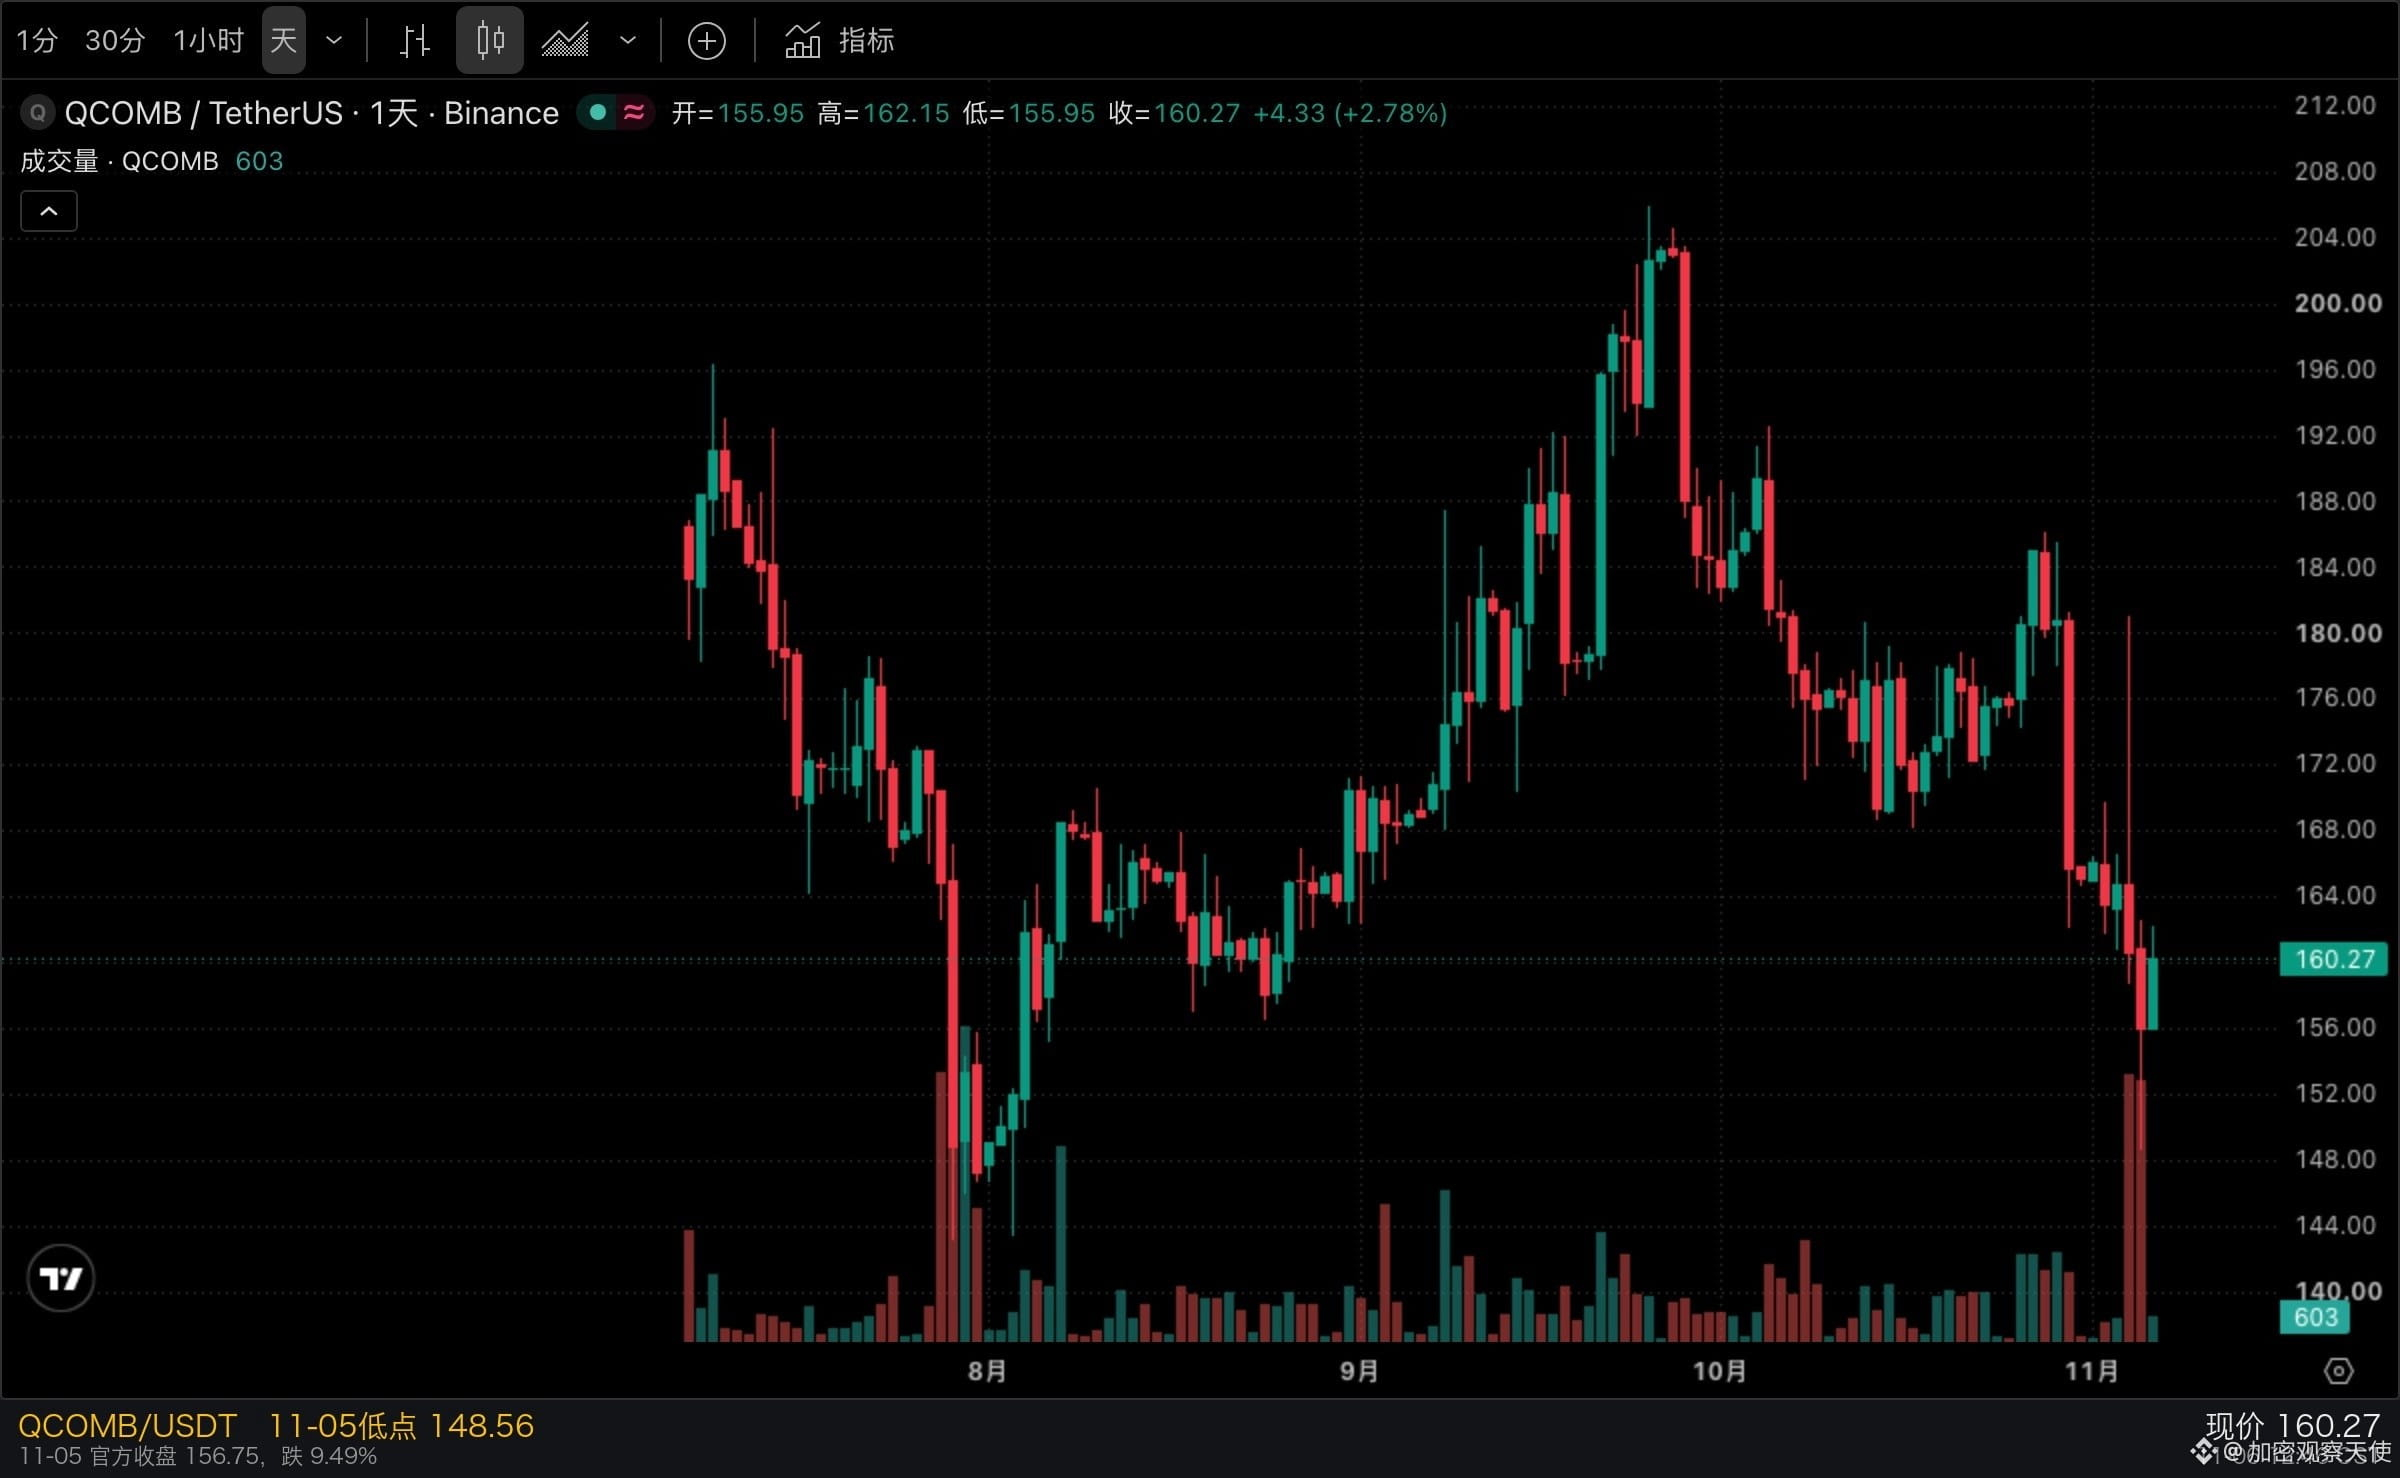
El mercado no estaba dispuesto a concederle el beneficio de la duda. Al cierre del 11-05, $QCOM cotizaba a 156,75 dólares, un 9,49% menos; una caída dos puntos menor que la lectura intradía del 11,61%.
La razón no es complicada. La caída del 26% en teléfonos ya ocurrió; el crecimiento del 60% fuera de los teléfonos es una previsión.
Lo que ya ocurrió entra en el denominador; lo que aún no ha ocurrido, en el relato.
Lo más estable, en cambio, es la parte más discreta. Se renovó la licencia a largo plazo de QTL con $AAPL , y también se renovaron los acuerdos con Huawei y Transsion. Los ingresos por licencias fueron de 5.556 millones en todo el año, 26 millones menos que el año pasado: prácticamente sin cambios.
Desde el principio, esta parte del negocio no tenía por qué crecer; solo tenía que mantenerse en pie.
Por otro lado, los automóviles tampoco representan un aumento neto puro. Los 1.990 millones son apenas el 40% de los 5.137 millones de los teléfonos, y el crecimiento del 89% se calcula sobre la baja base de 2025.
Así que la verdadera información de este informe no es que los automóviles hayan despegado, sino que ahora se conoce el tamaño del agujero.
Ese déficit de 1.674 millones tendrá que cubrirse con centros de datos en el año fiscal 2027; de lo contrario, seguirá siendo un déficit.
Lo que no tengo claro es cuándo se materializarán esos 5.000 millones de los centros de datos. La colaboración para varias generaciones de productos con Amazon se anunció en el mismo comunicado, pero no se dieron cifras ni plazos.
Hay que fijarse en si se cumplen las previsiones, no en el relato.
El token $QCOM cotiza ahora a 160,27. Es una cotización continua de 24 horas, no el precio oficial de cierre.
Desde los 173,19 previos al informe, cayó a 156,75 y luego las compras del token lo llevaron de nuevo por encima de 160: recuperó una quinta parte de la caída.
¿Prefieres esperar a que se cumplan las previsiones o a que primero deje de caer la parte que ya se ha materializado?
Las cifras del informe financiero proceden del anexo 99.1 del 8-K presentado el 11-04. Las unidades originales son millones de dólares y se han convertido a miles de millones de dólares.
La cotización del token corresponde a la lectura del 11-06 a las 12:46 CST y sigue el criterio de negociación continua de 24 horas. Esto no constituye asesoramiento de inversión.
Esto no es una transformación fallida; es una transformación que aún no ha terminado.
En el informe financiero del 11-04, las dos cifras aparecen una junto a la otra. En el cuarto trimestre fiscal, los teléfonos generaron 5.137 millones, un 26% menos.
Los automóviles generaron 1.990 millones, un 89% más; la propia empresa lo calificó como su primer trimestre de 2.000 millones de dólares.
Al mirar el año fiscal completo, queda más claro. Los ingresos por teléfonos bajaron de 27.793 millones a 24.072 millones; los de automóviles subieron de 3.957 millones a 6.004 millones.
En medio queda una brecha de 1.674 millones. El IoT aportó 515 millones más, y al final el negocio de chips ingresó 1.159 millones menos en el año.
Tras cambiar el motor durante todo un año, el impulso del nuevo apenas supera la mitad del anterior.
La fuga está en la partida de costos. Los ingresos de la división de chips cayeron un 26%, pero los costos solo bajaron de 6.925 millones a 6.873 millones: apenas 52 millones.
Los ingresos cayeron una cuarta parte; los costos, solo un 0,75%. Todo lo demás se esfumó de las ganancias.
Así, las ganancias antes de impuestos bajaron de 2.896 millones a 2.142 millones, y el margen de beneficio se redujo del 29% al 24%.
El mercado no estaba dispuesto a concederle el beneficio de la duda. Al cierre del 11-05, $QCOM cotizaba a 156,75 dólares, un 9,49% menos; una caída dos puntos menor que la lectura intradía del 11,61%.
La razón no es complicada. La caída del 26% en teléfonos ya ocurrió; el crecimiento del 60% fuera de los teléfonos es una previsión.
Lo que ya ocurrió entra en el denominador; lo que aún no ha ocurrido, en el relato.
Lo más estable, en cambio, es la parte más discreta. Se renovó la licencia a largo plazo de QTL con $AAPL , y también se renovaron los acuerdos con Huawei y Transsion. Los ingresos por licencias fueron de 5.556 millones en todo el año, 26 millones menos que el año pasado: prácticamente sin cambios.
Desde el principio, esta parte del negocio no tenía por qué crecer; solo tenía que mantenerse en pie.
Por otro lado, los automóviles tampoco representan un aumento neto puro. Los 1.990 millones son apenas el 40% de los 5.137 millones de los teléfonos, y el crecimiento del 89% se calcula sobre la baja base de 2025.
Así que la verdadera información de este informe no es que los automóviles hayan despegado, sino que ahora se conoce el tamaño del agujero.
Ese déficit de 1.674 millones tendrá que cubrirse con centros de datos en el año fiscal 2027; de lo contrario, seguirá siendo un déficit.
Lo que no tengo claro es cuándo se materializarán esos 5.000 millones de los centros de datos. La colaboración para varias generaciones de productos con Amazon se anunció en el mismo comunicado, pero no se dieron cifras ni plazos.
Hay que fijarse en si se cumplen las previsiones, no en el relato.
El token $QCOM cotiza ahora a 160,27. Es una cotización continua de 24 horas, no el precio oficial de cierre.
Desde los 173,19 previos al informe, cayó a 156,75 y luego las compras del token lo llevaron de nuevo por encima de 160: recuperó una quinta parte de la caída.
¿Prefieres esperar a que se cumplan las previsiones o a que primero deje de caer la parte que ya se ha materializado?
Las cifras del informe financiero proceden del anexo 99.1 del 8-K presentado el 11-04. Las unidades originales son millones de dólares y se han convertido a miles de millones de dólares.
La cotización del token corresponde a la lectura del 11-06 a las 12:46 CST y sigue el criterio de negociación continua de 24 horas. Esto no constituye asesoramiento de inversión.