$SOL Esta ronda: la certeza está en la infraestructura, no en una «subida generalizada del ecosistema»
El precio actual de SOL ronda los 90 dólares; su máximo anterior fue de 295, lo que deja un recorrido de aproximadamente un 230% hasta los 300. La lógica central no es la narrativa de los memecoins, sino que la actualización Alpenglow reducirá la finalidad de 12,8 segundos a 150 milisegundos. La confirmación de las transacciones será casi instantánea, y los exchanges, los servicios de pago y los creadores de mercado podrán usar realmente Solana como capa de liquidación. A esto se suman las entradas de fondos en ETF y la tokenización de activos del mundo real (RWA), con una demanda de compra que pasa de los inversores minoristas a las asignaciones institucionales. El objetivo de 300 dólares responde, en esencia, a una revalorización de la infraestructura, no a una extrapolación del entusiasmo.
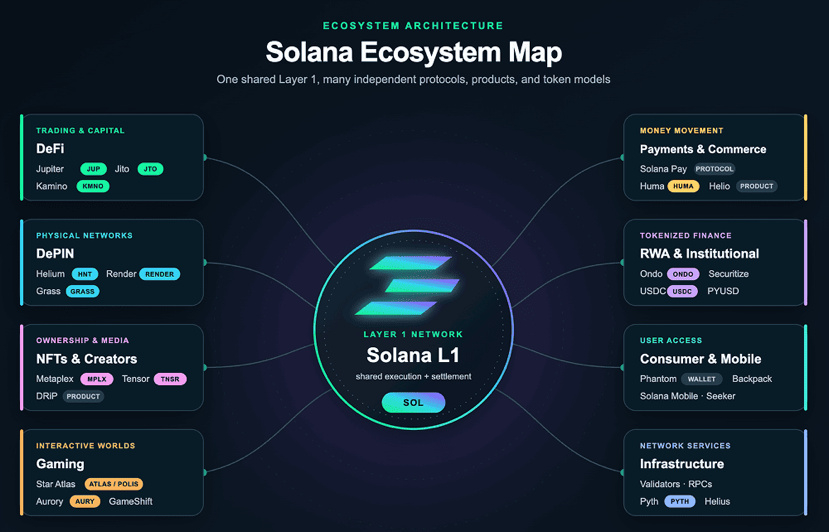
Pero la certeza de SOL ≠ la certeza de los tokens del ecosistema. Es muy probable que esta vez no se repita la relación lineal de la ronda anterior: «SOL sube y todo el ecosistema se multiplica entre 5 y 10 veces».
El ecosistema, por niveles según la «solidez de la captura de valor»:
RAY — La política de recompras más sólida. El 12% de las comisiones de transacción se destina a recompras diarias en el mercado abierto y se retira de forma permanente. Ya se ha eliminado más del 30% de la oferta circulante. LaunchLab integra la etapa de lanzamiento en el protocolo, por lo que la ruta de retorno de las comisiones es la más directa. La evidencia deflacionaria es la más sólida. El riesgo es la dependencia del volumen de transacciones respecto al interés por las plataformas de lanzamiento.
JUP — Cambio cualitativo en la oferta. En febrero de 2026, la DAO detuvo las nuevas emisiones netas, pasando de una liberación continua a una oferta congelada. El 50% de los ingresos on-chain se destina a recompras para la reserva estratégica de Litterbox, no a una quema directa. La lógica es real, pero la captura de valor tiene un paso intermedio.
MET — Los fundamentales suben, pero el token se queda atrás. En septiembre, las comisiones alcanzaron los 31,43 millones de dólares, casi el doble que el mes anterior. DLMM Pro resuelve un problema real. Sin embargo, las recompras quedan a discreción: las hubo en el primer trimestre, pero no en el segundo, y no están vinculadas automáticamente a los ingresos. La beta del token respecto al crecimiento de la plataforma es débil.
PUMP — Las recompras se han reducido a la mitad. En abril, la proporción destinada a recompras bajó del 100% de los ingresos netos al 50%. Ni siquiera las recompras del 100% anteriores lograron sostener el precio por encima de la valoración de emisión. Al token le faltan casos de uso obligatorios más allá de la gobernanza; la competencia en el sector de los memecoins se intensifica y su ventaja marginal se reduce.
Para seleccionar inversiones con poco capital, basta un criterio: ¿las recompras son automáticas?, ¿se puede verificar la deflación?, ¿el propio protocolo necesita el token? Con este criterio, RAY es la opción más sólida y JUP va después; MET necesita que las recompras pasen de discrecionales a automáticas para experimentar un cambio cualitativo; PUMP depende de que vuelva un ciclo favorable para los memecoins: una apuesta de baja certeza.
El precio actual de SOL ronda los 90 dólares; su máximo anterior fue de 295, lo que deja un recorrido de aproximadamente un 230% hasta los 300. La lógica central no es la narrativa de los memecoins, sino que la actualización Alpenglow reducirá la finalidad de 12,8 segundos a 150 milisegundos. La confirmación de las transacciones será casi instantánea, y los exchanges, los servicios de pago y los creadores de mercado podrán usar realmente Solana como capa de liquidación. A esto se suman las entradas de fondos en ETF y la tokenización de activos del mundo real (RWA), con una demanda de compra que pasa de los inversores minoristas a las asignaciones institucionales. El objetivo de 300 dólares responde, en esencia, a una revalorización de la infraestructura, no a una extrapolación del entusiasmo.
Pero la certeza de SOL ≠ la certeza de los tokens del ecosistema. Es muy probable que esta vez no se repita la relación lineal de la ronda anterior: «SOL sube y todo el ecosistema se multiplica entre 5 y 10 veces».
El ecosistema, por niveles según la «solidez de la captura de valor»:
RAY — La política de recompras más sólida. El 12% de las comisiones de transacción se destina a recompras diarias en el mercado abierto y se retira de forma permanente. Ya se ha eliminado más del 30% de la oferta circulante. LaunchLab integra la etapa de lanzamiento en el protocolo, por lo que la ruta de retorno de las comisiones es la más directa. La evidencia deflacionaria es la más sólida. El riesgo es la dependencia del volumen de transacciones respecto al interés por las plataformas de lanzamiento.
JUP — Cambio cualitativo en la oferta. En febrero de 2026, la DAO detuvo las nuevas emisiones netas, pasando de una liberación continua a una oferta congelada. El 50% de los ingresos on-chain se destina a recompras para la reserva estratégica de Litterbox, no a una quema directa. La lógica es real, pero la captura de valor tiene un paso intermedio.
MET — Los fundamentales suben, pero el token se queda atrás. En septiembre, las comisiones alcanzaron los 31,43 millones de dólares, casi el doble que el mes anterior. DLMM Pro resuelve un problema real. Sin embargo, las recompras quedan a discreción: las hubo en el primer trimestre, pero no en el segundo, y no están vinculadas automáticamente a los ingresos. La beta del token respecto al crecimiento de la plataforma es débil.
PUMP — Las recompras se han reducido a la mitad. En abril, la proporción destinada a recompras bajó del 100% de los ingresos netos al 50%. Ni siquiera las recompras del 100% anteriores lograron sostener el precio por encima de la valoración de emisión. Al token le faltan casos de uso obligatorios más allá de la gobernanza; la competencia en el sector de los memecoins se intensifica y su ventaja marginal se reduce.
Para seleccionar inversiones con poco capital, basta un criterio: ¿las recompras son automáticas?, ¿se puede verificar la deflación?, ¿el propio protocolo necesita el token? Con este criterio, RAY es la opción más sólida y JUP va después; MET necesita que las recompras pasen de discrecionales a automáticas para experimentar un cambio cualitativo; PUMP depende de que vuelva un ciclo favorable para los memecoins: una apuesta de baja certeza.