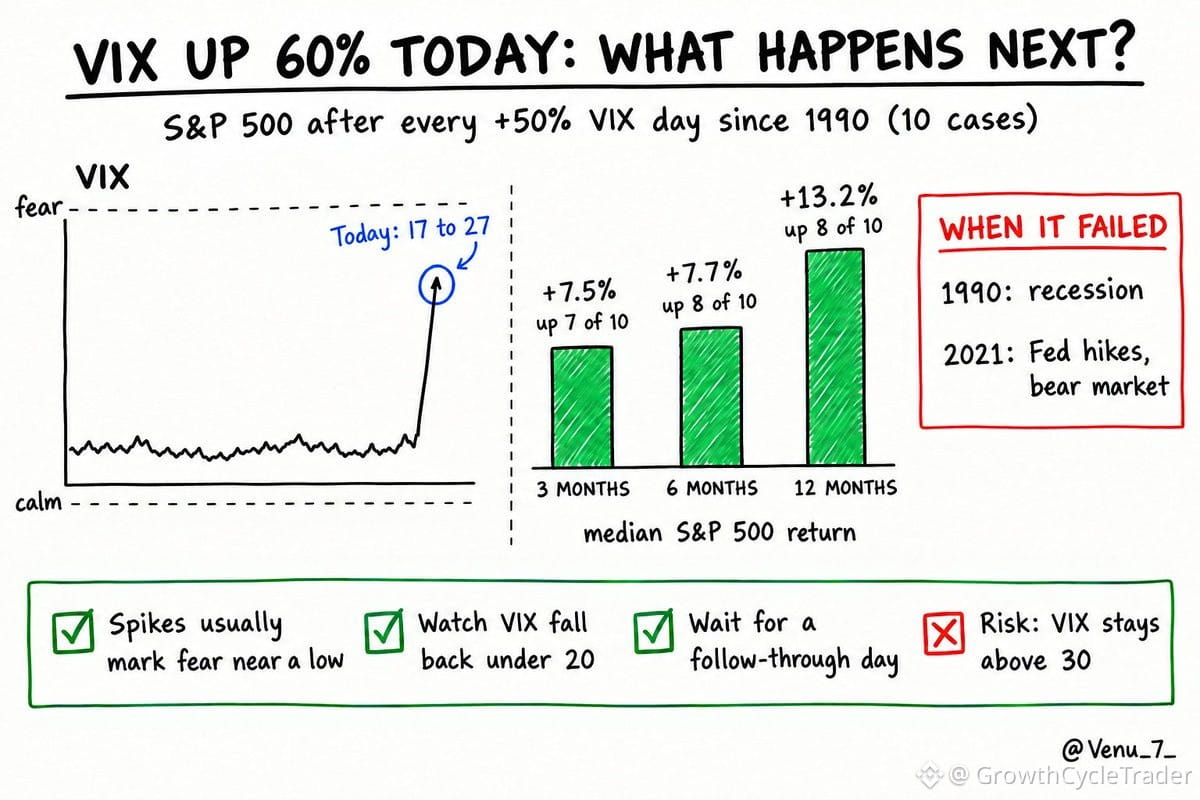
$VIX acaba de dispararse más del 60% hoy. Esto es lo que pasó las últimas 10 veces que la volatilidad se disparó así desde 1990:
A 3 meses: mediana de +7,5%, tasa de aciertos del 70%
A 6 meses: mediana de +7,7%, tasa de aciertos del 80%
A 12 meses: mediana de +13,2%, tasa de aciertos del 80%
No son malas probabilidades.
Pero antes de entusiasmarte demasiado: los repuntes de volatilidad no marcan el mínimo exacto. En 1990, el mercado siguió cayendo durante la recesión. En noviembre de 2021, se disparó justo antes del mercado bajista de 2022.
Lo más importante es lo que viene después. ¿Empieza a bajar la volatilidad? ¿Vemos mínimos más altos? ¿Resisten mejor los líderes que las acciones de menor calidad? ¿Tenemos una verdadera jornada de confirmación?
Esas son las señales que vale la pena observar durante las próximas semanas.
Históricamente, el panorama ha sido favorable entre 6 y 12 meses después. Pero eso no significa que no podamos seguir cayendo primero antes de que se consolide una recuperación real.
Una observación: el movimiento del 60% de hoy es intradía. El estudio histórico usa precios de cierre. El cierre importa más que el caos intradía.
La historia no se repite, pero ofrece un mapa bastante útil de lo que podría suceder a partir de aquí.
A 3 meses: mediana de +7,5%, tasa de aciertos del 70%
A 6 meses: mediana de +7,7%, tasa de aciertos del 80%
A 12 meses: mediana de +13,2%, tasa de aciertos del 80%
No son malas probabilidades.
Pero antes de entusiasmarte demasiado: los repuntes de volatilidad no marcan el mínimo exacto. En 1990, el mercado siguió cayendo durante la recesión. En noviembre de 2021, se disparó justo antes del mercado bajista de 2022.
Lo más importante es lo que viene después. ¿Empieza a bajar la volatilidad? ¿Vemos mínimos más altos? ¿Resisten mejor los líderes que las acciones de menor calidad? ¿Tenemos una verdadera jornada de confirmación?
Esas son las señales que vale la pena observar durante las próximas semanas.
Históricamente, el panorama ha sido favorable entre 6 y 12 meses después. Pero eso no significa que no podamos seguir cayendo primero antes de que se consolide una recuperación real.
Una observación: el movimiento del 60% de hoy es intradía. El estudio histórico usa precios de cierre. El cierre importa más que el caos intradía.
La historia no se repite, pero ofrece un mapa bastante útil de lo que podría suceder a partir de aquí.