Un descuento temporal de los LST no debería provocar automáticamente una liquidación.
El mapa de staking líquido de DIA informa:
294 protocolos
144 redes
62,6 mil millones de dólares en TVL
4,73 % de rendimiento mediano
Pero hay un problema con la forma en que a veces se valoran los tokens de staking líquido en DeFi.
Durante la volatilidad del mercado, stETH o los LRT pueden negociarse temporalmente por debajo del valor de staking de sus activos subyacentes en los pools de los DEX.
Si un protocolo de préstamos sigue ciegamente ese precio de los DEX, los prestatarios podrían afrontar liquidaciones basadas en un descuento temporal de liquidez, en lugar de en el valor de sus garantías subyacentes.
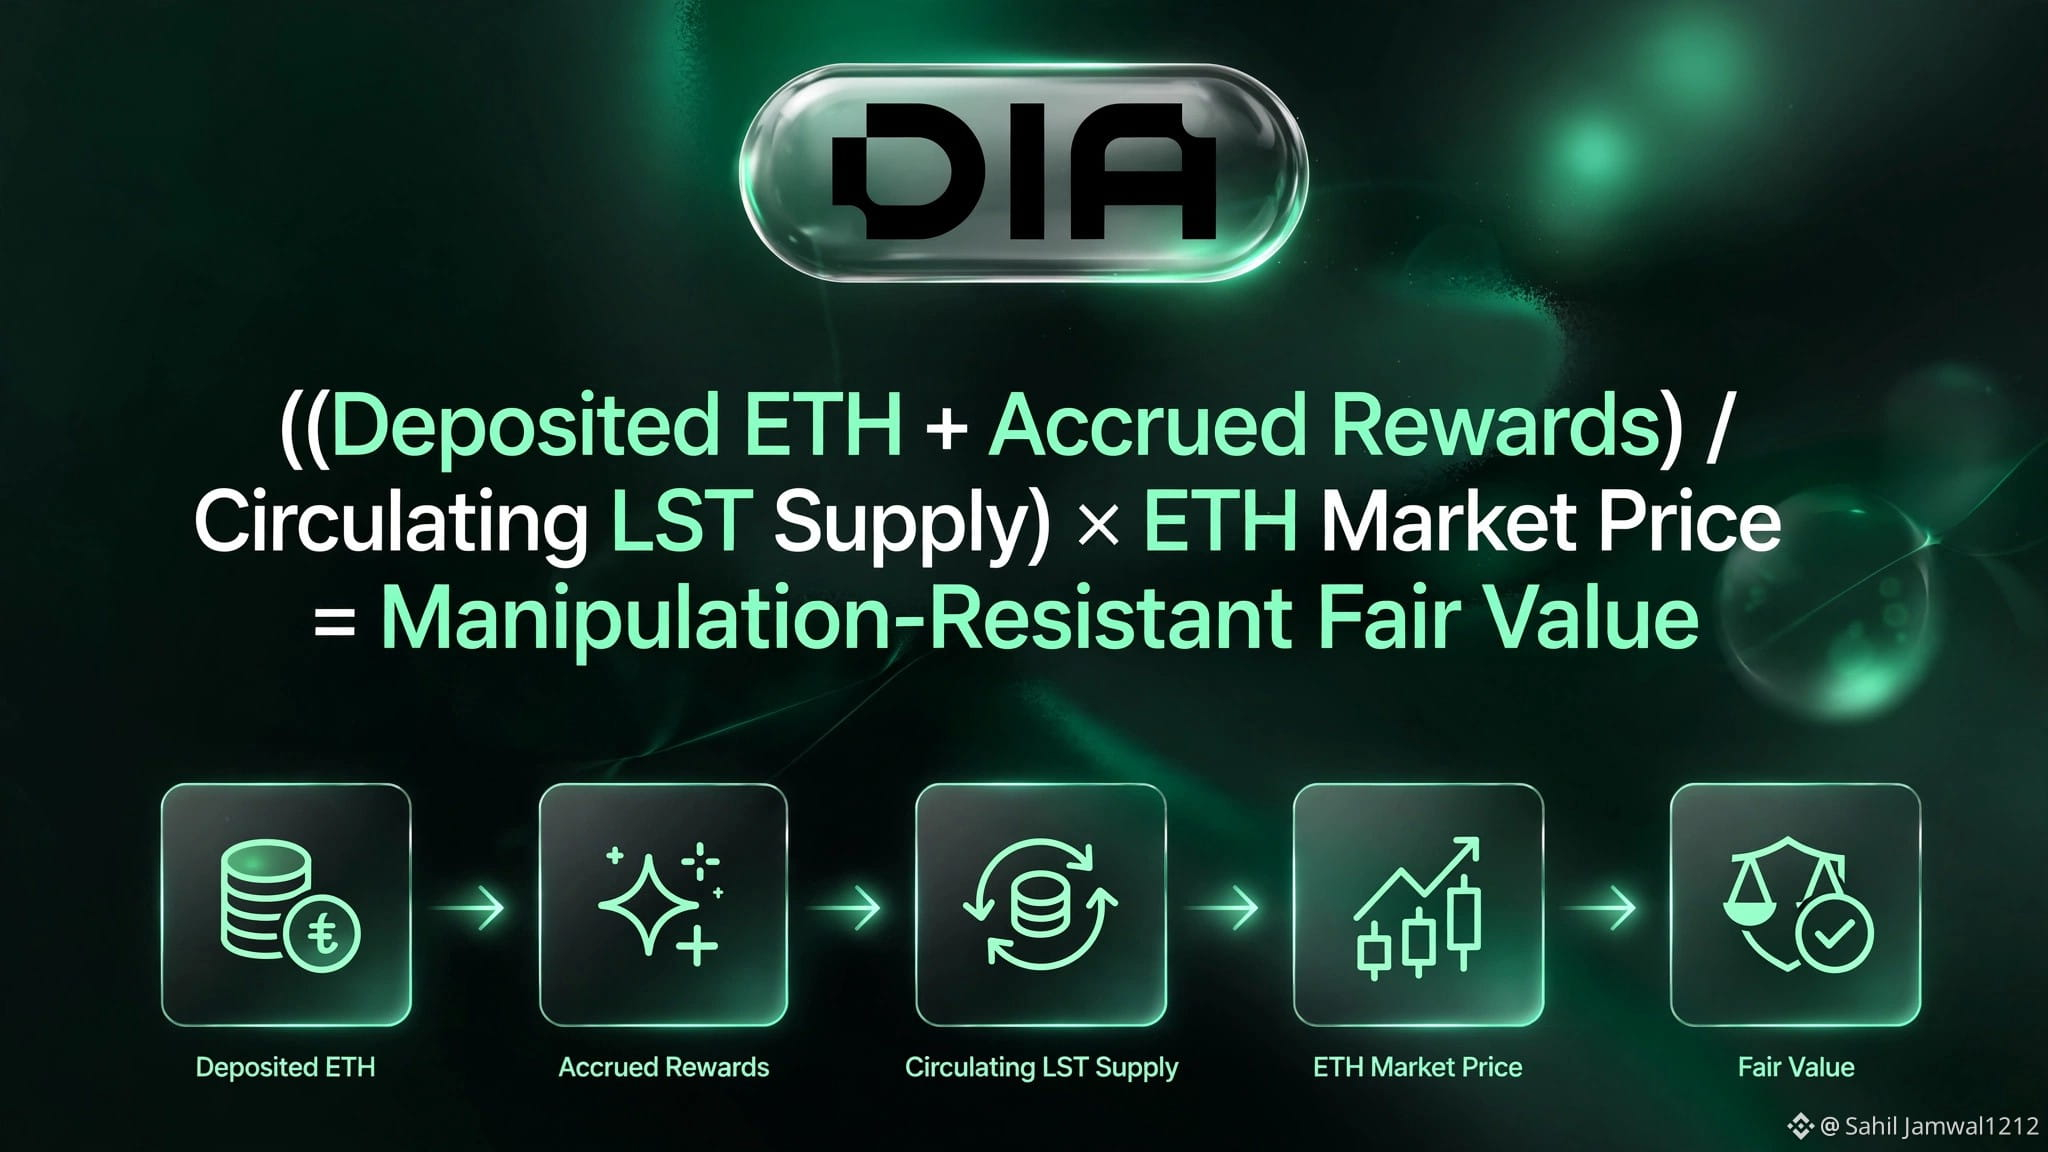
La metodología xLSD (valor razonable según la ratio de colateral) de $DIA adopta un enfoque diferente.
Calcula el valor subyacente por LST usando:
Los activos subyacentes depositados más las recompensas acumuladas.
Dividido por la oferta circulante de LST.
Multiplicado por el precio de mercado verificado del activo subyacente.
Esto proporciona una valoración basada en el respaldo, en lugar de depender exclusivamente del último precio de negociación en los DEX.
Las integraciones de DIA incluyen:
Vector Reserve para vETH y svETH.
Origin Protocol para OUSD y OETH.
Esto no elimina los riesgos de penalización, canje, liquidez ni contratos inteligentes. Pero ofrece a los protocolos de préstamos otra forma de evaluar las garantías de staking líquido.
En DeFi, el precio de mercado y el valor subyacente no siempre son idénticos. Los oráculos deben entender la diferencia.
El mapa de staking líquido de DIA informa:
294 protocolos
144 redes
62,6 mil millones de dólares en TVL
4,73 % de rendimiento mediano
Pero hay un problema con la forma en que a veces se valoran los tokens de staking líquido en DeFi.
Durante la volatilidad del mercado, stETH o los LRT pueden negociarse temporalmente por debajo del valor de staking de sus activos subyacentes en los pools de los DEX.
Si un protocolo de préstamos sigue ciegamente ese precio de los DEX, los prestatarios podrían afrontar liquidaciones basadas en un descuento temporal de liquidez, en lugar de en el valor de sus garantías subyacentes.
La metodología xLSD (valor razonable según la ratio de colateral) de $DIA adopta un enfoque diferente.
Calcula el valor subyacente por LST usando:
Los activos subyacentes depositados más las recompensas acumuladas.
Dividido por la oferta circulante de LST.
Multiplicado por el precio de mercado verificado del activo subyacente.
Esto proporciona una valoración basada en el respaldo, en lugar de depender exclusivamente del último precio de negociación en los DEX.
Las integraciones de DIA incluyen:
Vector Reserve para vETH y svETH.
Origin Protocol para OUSD y OETH.
Esto no elimina los riesgos de penalización, canje, liquidez ni contratos inteligentes. Pero ofrece a los protocolos de préstamos otra forma de evaluar las garantías de staking líquido.
En DeFi, el precio de mercado y el valor subyacente no siempre son idénticos. Los oráculos deben entender la diferencia.