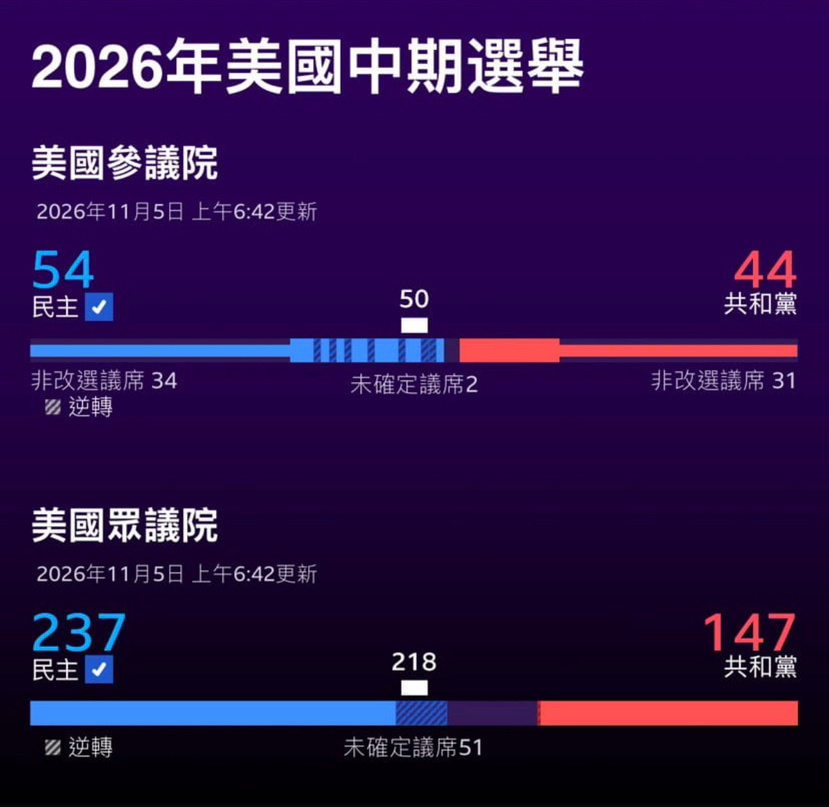
El 3 de noviembre de 2026, día de las elecciones de mitad de mandato en Estados Unidos. Dos días después, el panorama ya estaba claro: los demócratas arrasaron en el Congreso y se hicieron con el control tanto del Senado como de la Cámara de Representantes, creando un fuerte contrapeso al Gobierno de Trump. El resultado fue «lo esperado» según las encuestas y los mercados de predicción, pero su contundencia llevó al mercado a reajustar sus expectativas sobre todo tipo de asuntos, desde la regulación de la IA hasta el gasto militar.
El miércoles 4 de noviembre, hora del Este de EE. UU., la sesión bursátil del primer día de negociación tras las elecciones ofreció la respuesta más clara del mercado: el S&P 500 cerró con una subida del 1,6 %, el Nasdaq avanzó un 1,4 % y el índice Morningstar US Market repuntó un 1,5 %. Una vez despejada la incertidumbre, los principales índices bursátiles subieron en bloque.
¿Qué había descontado ya el mercado antes de las elecciones?
En realidad, el mercado ya había votado con dinero contante y sonante. Al 27 de octubre, la plataforma de predicción Kalshi, supervisada por la CFTC, asignaba un 91% de probabilidades a que los demócratas se hicieran con la Cámara de Representantes y un 65%-67% al Senado; la probabilidad implícita de una «ola azul» (una victoria arrolladora de los demócratas) rondaba el 64%-65%. El volumen de operaciones de los contratos relacionados con las elecciones de medio mandato en Kalshi se acercaba a los 1.100 millones de dólares. Un informe de JPMorgan de finales de septiembre señalaba que, por entonces, los mercados de predicción asignaban alrededor de un 62% de probabilidades a una victoria arrolladora demócrata, y concluía explícitamente que, incluso si los demócratas ganaban, la falta de una mayoría de dos tercios haría que el bloqueo legislativo, históricamente, respaldara al mercado bursátil. Recomendaba «comprar en las caídas relacionadas con las elecciones»
Detrás de esta conclusión hay dos reglas de hierro: primero, el partido del presidente casi siempre pierde escaños en las elecciones de medio mandato —desde la Guerra Civil, solo hubo tres excepciones: 1934, 1998 y 2002—, y para entonces la popularidad de Trump ya había caído al 37%, el nivel más bajo de un presidente que llegaba a unas elecciones de medio mandato desde 1990; segundo, según los datos históricos, la rentabilidad media del S&P 500 en los años de elecciones de medio mandato es unos cinco puntos porcentuales inferior a la de los años sin elecciones de ese tipo, pero la subida media durante el año posterior a las elecciones alcanza el 15,4%. No importa quién gobierne: ocurre porque se disipa el ruido político y el mercado vuelve a centrarse en los beneficios empresariales y los fundamentos económicos. En otras palabras, lo que el mercado realmente «espera» nunca es solo la victoria de un partido, sino el fin de la incertidumbre.
Primera jornada bursátil: fuertes divergencias en medio de una subida generalizada
La sesión del miércoles no fue uniforme: los mercados se dividieron bruscamente siguiendo la lógica de «¿qué hará el nuevo Congreso?», trazando un mapa de los cinco temas que más atención suscitan de cara a los próximos dos años.
Primero, bajan los rendimientos de los bonos del Tesoro y se debilita el dólar: expectativas de consolidación fiscal. Los precios de los bonos del Tesoro estadounidense subieron y sus rendimientos bajaron; el dólar se debilitó frente a las principales divisas, mientras que materias primas como el oro recibieron respaldo. Un gobierno dividido reduce las perspectivas de un estímulo fiscal a gran escala y de prorrogar los recortes de impuestos; se moderan las expectativas de expansión del déficit y disminuye la presión sobre los tipos de interés a largo plazo. Es la clásica versión de la máxima de que «el bloqueo beneficia a la bolsa».
Segundo, se desploman los valores ligados a la IA y los centros de datos: expectativas de un endurecimiento regulatorio. Fue el movimiento más llamativo del día: Tesla cerró con una caída del 3,3%; SpaceX bajó un 3,0%; las acciones de neocloud CoreWeave e Iren cayeron más del 9%; Nebius retrocedió un 6,7%, y Nvidia e Intel perdieron más del 3%. Analistas de Goldman Sachs señalaron que varios demócratas electos habían hecho de una regulación estricta de los centros de datos uno de sus compromisos de campaña. Se prevé que los gobernadores demócratas de Texas, Georgia y Michigan impongan una moratoria condicional a los centros de datos. La legislación pertinente podría suprimir algunas exenciones fiscales y endurecer las normas medioambientales y sobre el agua y la electricidad; estos tres estados representan el 45% de la capacidad de centros de datos prevista en Estados Unidos. Kit Rees, estratega de inversiones de Quilter, lo expresó con claridad: la IA ha sido un enorme motor de la economía estadounidense, y cualquier freno a su desarrollo podría pisar el freno del crecimiento; este sector «sentirá la presión». Lo que preocupa al mercado es que la narrativa del gasto de capital en IA que respaldó las valoraciones de la bolsa estadounidense durante el último año está pasando de «sin límite» a «una valla electrificada».
Tercero, el petróleo se desploma un 8,7%: expectativas de una desescalada de la guerra. Los futuros del crudo Brent cayeron con fuerza, un 8,7%, hasta los 94,42 dólares por barril. Las acciones europeas de defensa también retrocedieron: BAE Systems, cotizada en Londres, bajó un 3,3%; Babcock, un 1,7%; la francesa Thales, un 2,3%, y la italiana Leonardo, un 1%. La lógica es la siguiente: el nuevo Congreso tendrá en sus manos el poder de asignar fondos y podría revisar el gasto militar adicional del Gobierno en la guerra con Irán e impulsar una solución diplomática. La analista suiza Ipek Ozkardeskaya considera que, si después surgen negociaciones creíbles y perspectivas de seguridad para el tráfico marítimo en el estrecho de Ormuz, es probable que el precio del petróleo siga bajando. Por supuesto, Andrew Jackson, de Vontobel, advierte que el poder ejecutivo aún conserva amplias facultades en materia de diplomacia y aranceles, y que una postura de línea dura frente a Irán sigue siendo un riesgo real, cuyas implicaciones para el precio del petróleo y la inflación no deben subestimarse.
Cuarto, repuntan las energías limpias y la atención sanitaria: expectativas de un reequilibrio de la política industrial. El índice STOXX 600 europeo subió un 1,8%; la danesa Ørsted se disparó un 4,6%; Vestas avanzó un 2,8%, y la alemana Nordex, un 4,8%. Al otro lado del Atlántico, Microsoft y Amazon también subieron, junto con los sectores sanitario y de energías renovables. Esto coincide plenamente con el mapa de sensibilidad sectorial previo a las elecciones: una ventaja demócrata favorece a la energía solar y el almacenamiento (First Solar, NextEra, Enphase), así como a las aseguradoras de salud y las empresas hospitalarias (Centene, HCA); en cambio, una ventaja republicana beneficia a las prisiones privadas (GEO, CoreCivic), las criptomonedas (Coinbase), el petróleo (Exxon Mobil) y la defensa (Lockheed Martin).
Quinto, y lo más fundamental: la expectativa de que el ruido político desaparezca. La experiencia histórica muestra que, una vez terminadas las elecciones, el mercado suele avanzar con menos lastre: desde 1950, el S&P 500 ha subido una media del 15,4% durante el año posterior a las elecciones de medio mandato, muy por encima de otros periodos
Lo que viene: tres fechas clave
La atención ha pasado de las elecciones en sí a tres momentos clave. Primero, el recuento y la certificación: si Georgia necesita una segunda vuelta, se celebrará el 1 de diciembre; la certificación de los resultados estatales se prolongará hasta finales de noviembre o diciembre, y algunos escaños del Senado podrían seguir sin resolverse durante días. Segundo, los dos meses del periodo de «pato cojo»: desde ahora hasta el 3 de enero de 2027, cuando el nuevo Congreso preste juramento, los republicanos seguirán controlando por completo ambas cámaras. Existe el riesgo de que se aprueben leyes en un «último enfrentamiento», relacionadas con la autoridad sobre los aranceles, los despidos y las asignaciones de fondos de última hora. Por último, está la realidad de la separación de poderes tras la toma de posesión del nuevo Congreso: unas mayorías en ambas cámaras que podrían ser extremadamente ajustadas. En 2027 se sucederán las disputas anuales por la financiación del Gobierno, el escrutinio legislativo de la IA y los centros de datos, y las preguntas sobre la financiación de la guerra con Irán.
Hay que tener presente que las dos principales expectativas del mercado están en tensión: los reguladores quieren enfriar el gasto de capital en IA, mientras que las valoraciones siguen dependiendo de que la IA impulse el crecimiento de los beneficios; los partidarios de una política monetaria expansiva celebran la caída del petróleo y de los tipos de interés, pero también dependen de una distensión efectiva de los riesgos geopolíticos. La ola azul disipó la incertidumbre política, pero trasladó de la campaña electoral al parqué el debate sobre las perspectivas económicas: los límites de la IA, las restricciones fiscales y el coste de la guerra. La historia favorece las «subidas tras las elecciones», pero esta vez, que se cumplan o no las expectativas del mercado dependerá de si el Gobierno dividido puede encontrar un punto medio, estrecho pero sostenible, entre frenar y acelerar.#美国中期选举:市场有哪些期待?