El token de oro que Hong Kong impulsa esta vez no está pensado para los pequeños inversores
El 2 de noviembre, durante la Semana de Fintech, el secretario de Servicios Financieros y del Tesoro, Christopher Hui, anunció que el proyecto interbancario de oro tokenizado está a punto de ponerse en marcha.
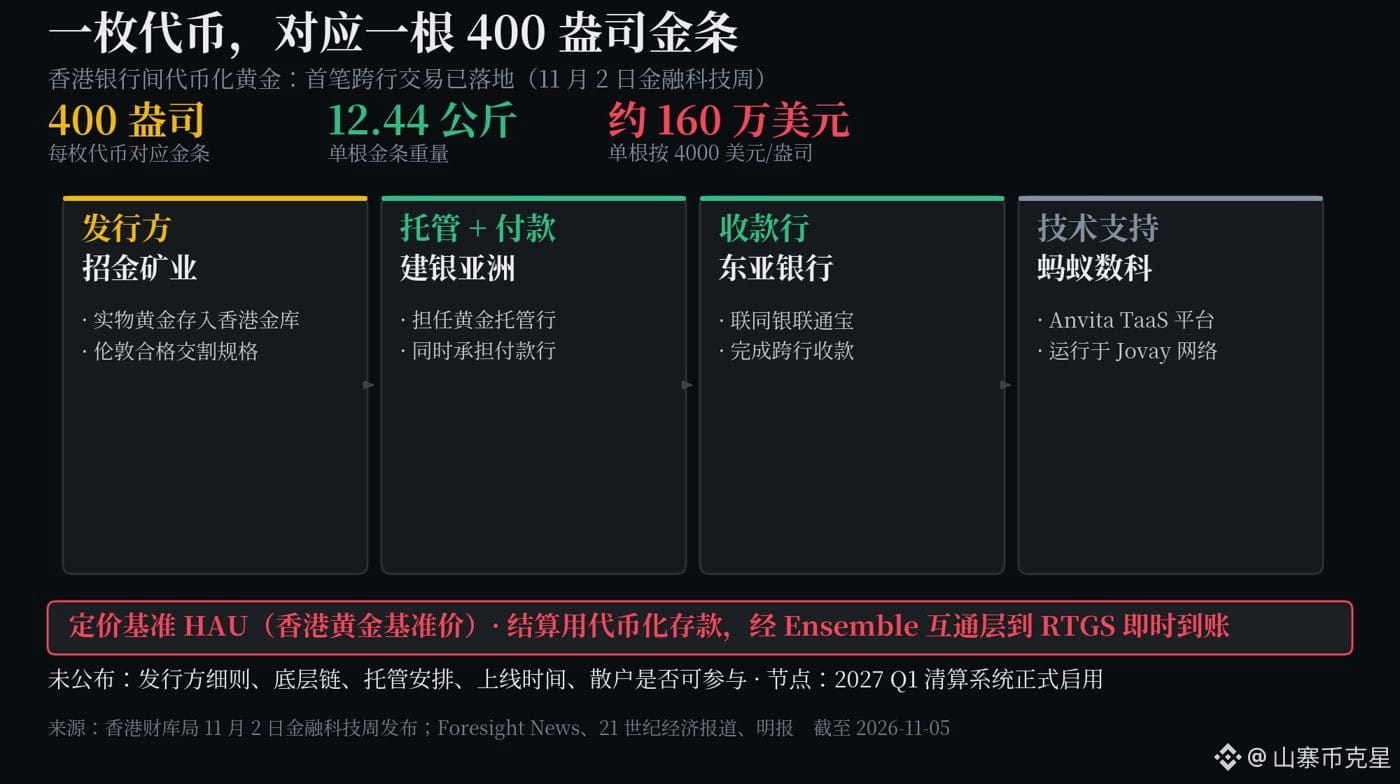
Cada token corresponderá a un lingote estándar de 400 onzas, unos 12,44 kilos.
A 4.000 dólares por onza, un lingote cuesta 1,6 millones de dólares.
El umbral lo deja claro: está al servicio de los bancos, no de ti.
Lo que realmente merece atención son tres elementos.
Primero, el poder de fijación de precios: el proyecto utilizará el propio precio de referencia del oro de Hong Kong, HAU, en lugar de mirar solo a Londres.
Segundo, la liquidación: el oro tokenizado y los depósitos tokenizados se integrarán en una misma transacción, con liquidación interbancaria simultánea de valores y fondos.
Tercero, la infraestructura: la capacidad de almacenamiento se ampliará a más de 2.000 toneladas en un plazo de tres años, y el sistema de compensación comenzará a operar en el primer trimestre de 2027.
La primera operación ya se ha completado.
Zhaojin Mining emitió el oro; CCB Asia se encargó de la custodia y el pago; Bank of East Asia, junto con UnionPay International, recibió el pago; y Ant Digital Technologies proporcionó la cadena.
Esto ya no es un libro blanco: el oro de verdad ya ha pasado por el sistema.
Mi opinión:
Hong Kong no está compitiendo por atraer a pequeños inversores, sino por hacerse con la liquidación y la fijación de precios del oro institucional.
En el mercado minorista se compite en volumen de emisión y transparencia; en el institucional, en compensación, almacenamiento y precios de referencia.
Si más instituciones adoptan HAU, productos minoristas como $PAXG no serán reemplazados, pero Hong Kong se quedará con el negocio del segmento institucional.
También hay que dejar claros los riesgos:
Aún no se han anunciado ni el emisor, ni la cadena subyacente, ni los acuerdos de custodia, ni la fecha de lanzamiento.
Las autoridades no se han pronunciado sobre si los pequeños inversores podrán participar.
Por ahora, solo hay algo confirmado: una transacción real ha completado el recorrido y el rumbo está fijado.
Si quieres seguir el tema, presta atención a tres hitos:
La puesta en marcha oficial del sistema de compensación en el primer trimestre de 2027.
El volumen medio diario de operaciones de HAU y el número de instituciones que lo adopten.
El avance real de la capacidad de almacenamiento de 2.000 toneladas.
No persigas cualquier noticia positiva sobre las acciones de Hong Kong como si fuera un acontecimiento irrepetible. Zhaojin Mining fue el primer emisor, pero se trató de una sola transacción.
El activo más antiguo está entrando en la red de liquidación más moderna.
La pregunta es: ¿quién acabará utilizando esta red?
#香港拟推400盎司金条黄金代币
El 2 de noviembre, durante la Semana de Fintech, el secretario de Servicios Financieros y del Tesoro, Christopher Hui, anunció que el proyecto interbancario de oro tokenizado está a punto de ponerse en marcha.
Cada token corresponderá a un lingote estándar de 400 onzas, unos 12,44 kilos.
A 4.000 dólares por onza, un lingote cuesta 1,6 millones de dólares.
El umbral lo deja claro: está al servicio de los bancos, no de ti.
Lo que realmente merece atención son tres elementos.
Primero, el poder de fijación de precios: el proyecto utilizará el propio precio de referencia del oro de Hong Kong, HAU, en lugar de mirar solo a Londres.
Segundo, la liquidación: el oro tokenizado y los depósitos tokenizados se integrarán en una misma transacción, con liquidación interbancaria simultánea de valores y fondos.
Tercero, la infraestructura: la capacidad de almacenamiento se ampliará a más de 2.000 toneladas en un plazo de tres años, y el sistema de compensación comenzará a operar en el primer trimestre de 2027.
La primera operación ya se ha completado.
Zhaojin Mining emitió el oro; CCB Asia se encargó de la custodia y el pago; Bank of East Asia, junto con UnionPay International, recibió el pago; y Ant Digital Technologies proporcionó la cadena.
Esto ya no es un libro blanco: el oro de verdad ya ha pasado por el sistema.
Mi opinión:
Hong Kong no está compitiendo por atraer a pequeños inversores, sino por hacerse con la liquidación y la fijación de precios del oro institucional.
En el mercado minorista se compite en volumen de emisión y transparencia; en el institucional, en compensación, almacenamiento y precios de referencia.
Si más instituciones adoptan HAU, productos minoristas como $PAXG no serán reemplazados, pero Hong Kong se quedará con el negocio del segmento institucional.
También hay que dejar claros los riesgos:
Aún no se han anunciado ni el emisor, ni la cadena subyacente, ni los acuerdos de custodia, ni la fecha de lanzamiento.
Las autoridades no se han pronunciado sobre si los pequeños inversores podrán participar.
Por ahora, solo hay algo confirmado: una transacción real ha completado el recorrido y el rumbo está fijado.
Si quieres seguir el tema, presta atención a tres hitos:
La puesta en marcha oficial del sistema de compensación en el primer trimestre de 2027.
El volumen medio diario de operaciones de HAU y el número de instituciones que lo adopten.
El avance real de la capacidad de almacenamiento de 2.000 toneladas.
No persigas cualquier noticia positiva sobre las acciones de Hong Kong como si fuera un acontecimiento irrepetible. Zhaojin Mining fue el primer emisor, pero se trató de una sola transacción.
El activo más antiguo está entrando en la red de liquidación más moderna.
La pregunta es: ¿quién acabará utilizando esta red?
#香港拟推400盎司金条黄金代币