AMD presentó unos resultados con ingresos del negocio de centros de datos duplicados, pero el mercado solo le concedió una subida del 1%. Ese es el precio de que las expectativas estuvieran al máximo.
Tras el cierre del mercado del 3 de noviembre, informó de unos ingresos del tercer trimestre de 13.380 millones de dólares, un 45% más interanual y por encima de los aproximadamente 13.090 millones esperados. El beneficio ajustado por acción también superó las previsiones: 2,09 dólares frente a los 1,95 esperados.
Los ingresos del negocio de centros de datos fueron de 8.550 millones de dólares, un 97% más interanual y por encima de los aproximadamente 8.200 millones esperados. La previsión para el cuarto trimestre, de unos 17.000 millones, también superó los aproximadamente 16.230 millones previstos. Además, el CEO afirmó que los ingresos crecerían más del 80% en 2027.
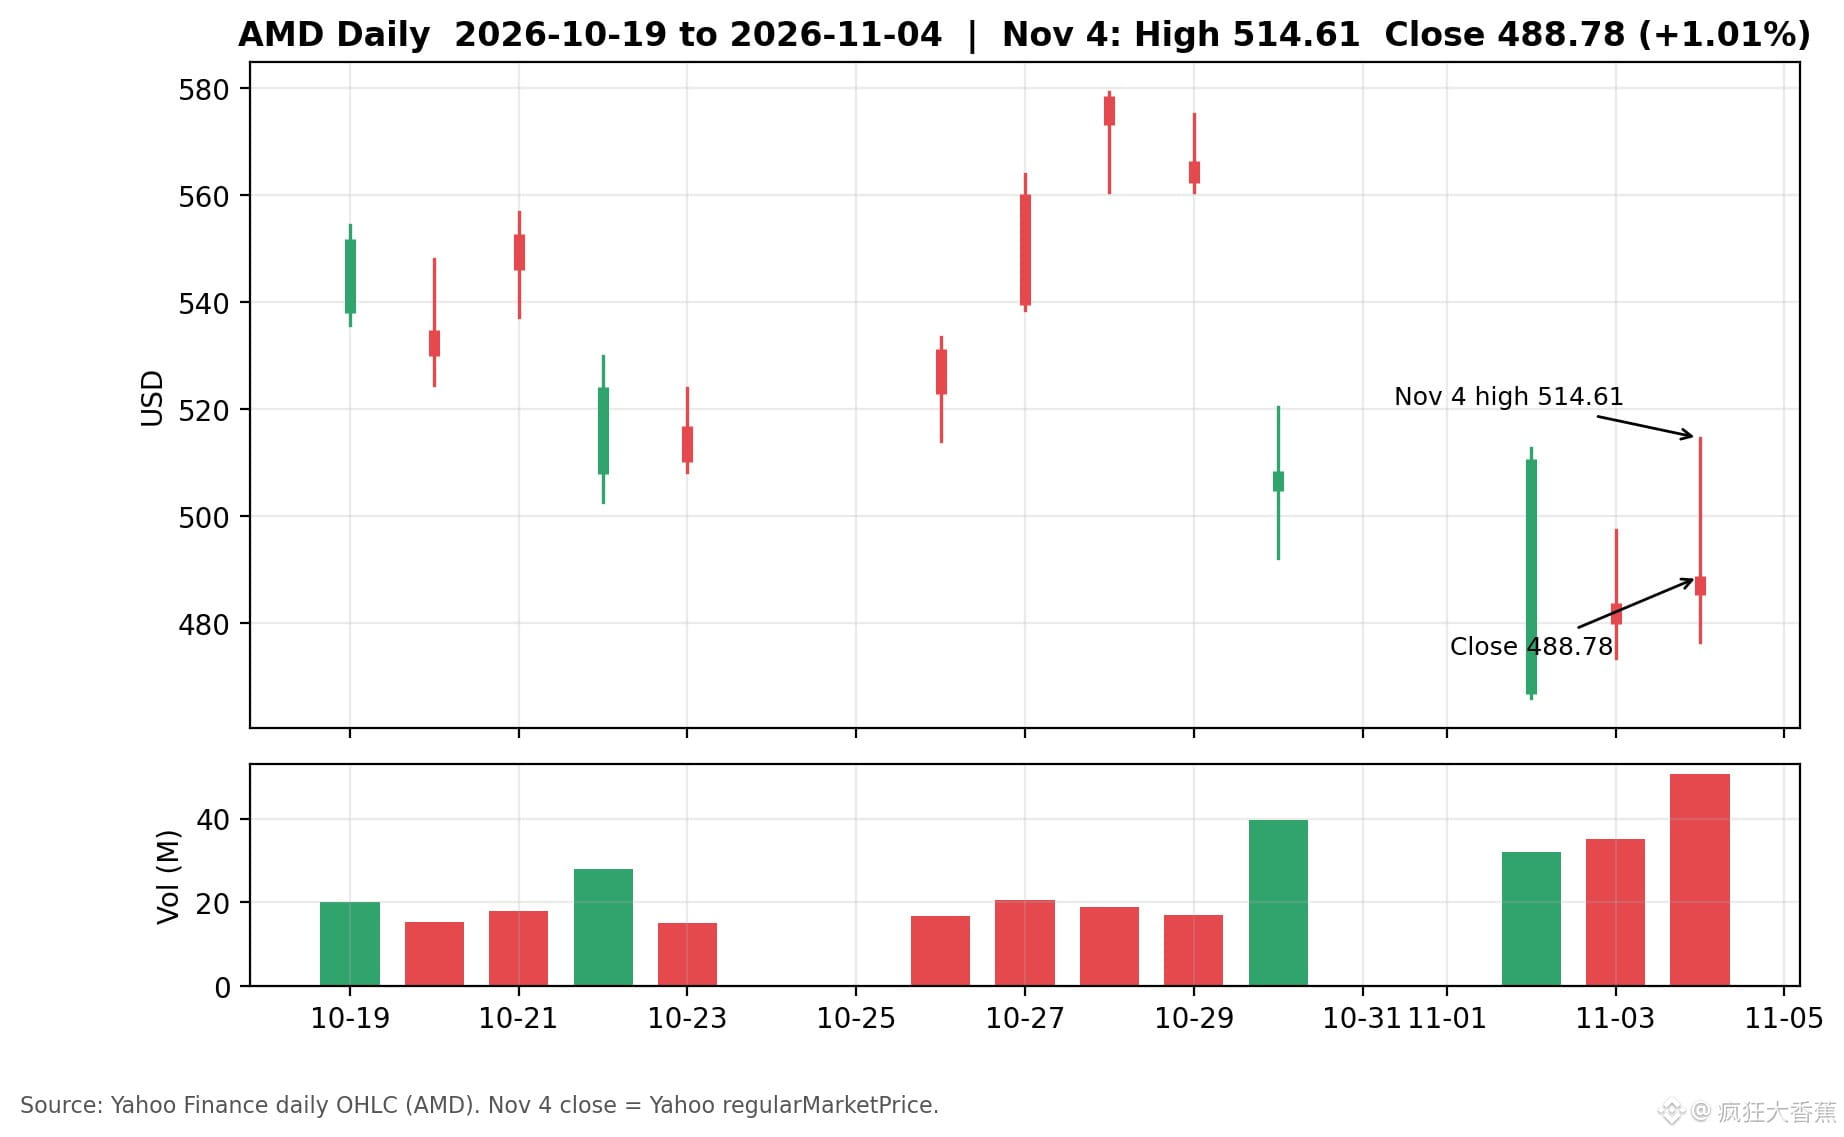
Pero el 4 de noviembre, la acción llegó a un máximo intradía de 514,61 dólares y cerró en solo 488,78 dólares, con una subida del 1,01% y una caída de alrededor del 5% desde el máximo. El volumen también se disparó hasta unos 50,58 millones de acciones.
No creo que los resultados en sí tengan ningún problema. El problema es que la acción ya había subido tras el cierre y, después de abrir al alza, nadie quiso seguir comprando. Además, la previsión de margen bruto para el cuarto trimestre bajó ligeramente del 56% a alrededor del 55%, lo que dio al mercado aún menos motivos para perseguir la subida.
Qué haría yo: observar, pero no perseguir la subida. Solo hablaría de un posible rebote si supera el máximo del 4 de noviembre, de 514,61 dólares; si cae por debajo del mínimo del día, de 476,50 dólares, la debilidad aún no habrá terminado.
¿Crees que esto es una señal de que las valoraciones de las acciones de chips de IA han tocado techo o una corrección normal tras los resultados?
$AMD $NVDA $SMH
#AMD #ResultadosBursátilesEEUU
Tras el cierre del mercado del 3 de noviembre, informó de unos ingresos del tercer trimestre de 13.380 millones de dólares, un 45% más interanual y por encima de los aproximadamente 13.090 millones esperados. El beneficio ajustado por acción también superó las previsiones: 2,09 dólares frente a los 1,95 esperados.
Los ingresos del negocio de centros de datos fueron de 8.550 millones de dólares, un 97% más interanual y por encima de los aproximadamente 8.200 millones esperados. La previsión para el cuarto trimestre, de unos 17.000 millones, también superó los aproximadamente 16.230 millones previstos. Además, el CEO afirmó que los ingresos crecerían más del 80% en 2027.
Pero el 4 de noviembre, la acción llegó a un máximo intradía de 514,61 dólares y cerró en solo 488,78 dólares, con una subida del 1,01% y una caída de alrededor del 5% desde el máximo. El volumen también se disparó hasta unos 50,58 millones de acciones.
No creo que los resultados en sí tengan ningún problema. El problema es que la acción ya había subido tras el cierre y, después de abrir al alza, nadie quiso seguir comprando. Además, la previsión de margen bruto para el cuarto trimestre bajó ligeramente del 56% a alrededor del 55%, lo que dio al mercado aún menos motivos para perseguir la subida.
Qué haría yo: observar, pero no perseguir la subida. Solo hablaría de un posible rebote si supera el máximo del 4 de noviembre, de 514,61 dólares; si cae por debajo del mínimo del día, de 476,50 dólares, la debilidad aún no habrá terminado.
¿Crees que esto es una señal de que las valoraciones de las acciones de chips de IA han tocado techo o una corrección normal tras los resultados?
$AMD $NVDA $SMH
#AMD #ResultadosBursátilesEEUU