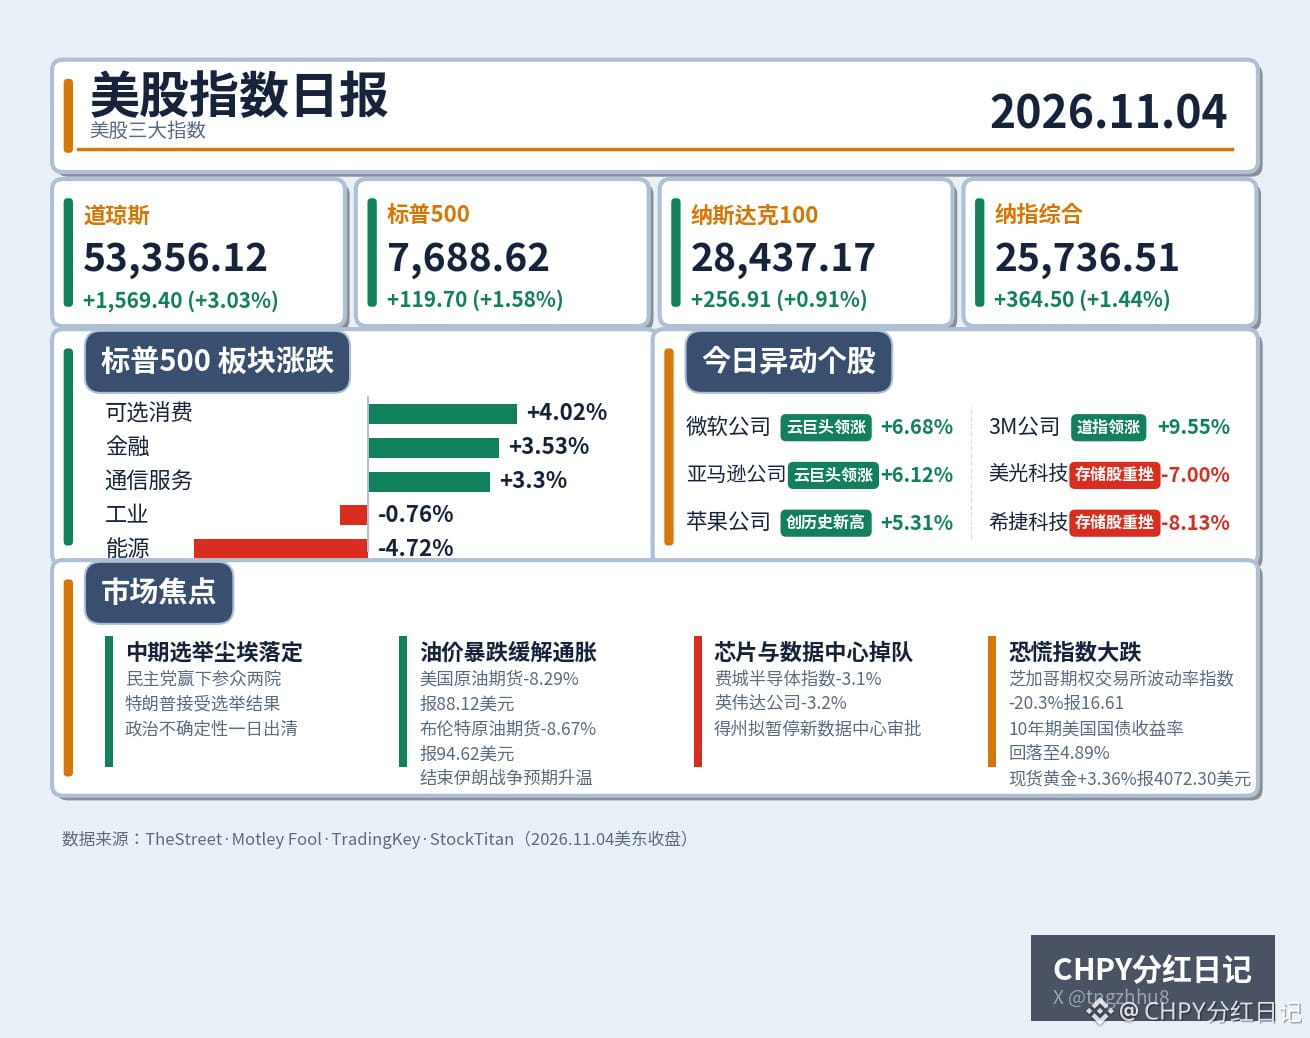
Anoche, la bolsa estadounidense protagonizó un gran giro en la noche electoral: el Promedio Industrial Dow Jones se disparó un 3,03% y cerró en 53.356,12 puntos, su mejor sesión desde el 9 de abril de 2025 y el rebote más fuerte tras unas elecciones de medio mandato en 44 años. El S&P 500 subió un 1,58%, hasta los 7.688,62 puntos; el Nasdaq Composite avanzó un 1,44%, hasta los 25.736,51 puntos; y el Nasdaq 100 ganó un 0,91%, hasta los 28.437,17 puntos. Antes de la apertura, el panorama era muy distinto: los futuros llegaron a caer más de un 2% durante la noche electoral y los futuros del Nasdaq 100 tocaron un mínimo nocturno de 27.615,75 puntos. Pero, una vez conocidos los resultados y después de que Trump los aceptara, los inversores compraron durante toda la jornada.
La cadena de transmisión fue bastante clara: la impulsaron dos fuerzas. La primera fue la disipación de la incertidumbre política: los demócratas se hicieron con ambas cámaras del Congreso y un gobierno dividido dio tranquilidad al mercado, disipando de golpe las expectativas de un cambio radical de política. La segunda fue el desplome del petróleo: los futuros del crudo estadounidense cayeron un 8,29%, hasta los 88,12 dólares, y los del crudo Brent bajaron un 8,67%, hasta los 94,62 dólares. El mercado apostó a que el resultado electoral contribuiría a poner fin a la guerra con Irán y a estabilizar el suministro de crudo, aliviando así las presiones inflacionarias. Al moderarse las expectativas de inflación, el rendimiento de los bonos del Tesoro estadounidense a 10 años retrocedió al 4,89%, el índice del dólar cayó hasta cerca de 101,5 y el índice de volatilidad de la Bolsa de Opciones de Chicago (VIX, el índice del miedo) se desplomó un 20,3%, hasta 16,61. El miedo se esfumó de golpe y el dinero se animó a volver. Incluso el oro al contado subió un 3,36%, hasta los 4.072,30 dólares: anoche, la búsqueda de refugio y el apetito por el riesgo avanzaron en la misma dirección, algo poco habitual.
Pero las subidas de esta ronda fueron muy dispares; no fue un avance generalizado. Los sectores que más subieron fueron consumo discrecional (+4,02%), finanzas (+3,53%) y servicios de comunicación (+3,30%). Microsoft ganó un 6,68%, Amazon un 6,12% y Apple un 5,31%, alcanzando además un máximo histórico; 3M subió un 9,55%. El dinero se dirigió a los sectores tradicionales y a los gigantes de la nube, pero no a los chips: el índice de semiconductores de Filadelfia cayó un 3,1%, Nvidia perdió un 3,2% y las acciones de almacenamiento sufrieron aún más: Micron Technology bajó un 7,00%, Sandisk un 7,91% y Seagate Technology un 8,13%. El gobernador electo de Texas prometió suspender la aprobación de nuevos centros de datos. Vistra Energy cayó un 13,8%, Vertiv un 12,9% y CoreWeave un 9,9%; ayer, el sector de los centros de datos fue uno de los más castigados.
Esto es una advertencia para las posiciones de CHPY: Micron Technology es una de las cinco mayores posiciones de CHPY, con una ponderación de alrededor del 4,89%. La caída de las acciones de almacenamiento, sumada a que el índice de semiconductores de Filadelfia acumula una bajada mensual superior al 16% y ya ha activado el umbral para suspender la reinversión, indica que la presión sobre el sector de los semiconductores aún no ha pasado.
En pocas palabras, este repunte fue un doble impulso por la «disipación de la incertidumbre y la caída del petróleo», no un cambio de tendencia en los fundamentales. Despejada la incertidumbre electoral y con el petróleo a la baja, aún hay margen para una recuperación de la confianza a corto plazo. Pero las debilidades que han quedado al descubierto en los sectores de los chips y los centros de datos muestran que los inversores empiezan a discriminar dentro de la narrativa de las grandes inversiones en inteligencia artificial (IA): premian a los gigantes de la nube y castigan a la cadena de infraestructuras que quema dinero. El verdadero punto de inflexión será el informe de empleo no agrícola de Estados Unidos de octubre, que se publicará el viernes, seguido por el dato del índice de precios al consumidor de Estados Unidos de octubre, el 10 de noviembre. Estos dos datos determinarán si la Fed sube o no los tipos en diciembre. Qualcomm cayó alrededor de un 6% después del cierre y Arm bajó entre un 2% y un 3%, lo que ya ha hecho sonar la alarma para las acciones de chips. Hoy, primero habrá que estar atentos a las solicitudes iniciales de subsidio por desempleo en Estados Unidos, que se publican a las 8:30 de esta noche. Quienes estén persiguiendo las subidas de los chips a corto plazo deben tener cuidado: mientras los semiconductores no se estabilicen, habrá que tomar con cautela la solidez del rebote de los índices.
#美股 #Elecciones de medio mandato
La cadena de transmisión fue bastante clara: la impulsaron dos fuerzas. La primera fue la disipación de la incertidumbre política: los demócratas se hicieron con ambas cámaras del Congreso y un gobierno dividido dio tranquilidad al mercado, disipando de golpe las expectativas de un cambio radical de política. La segunda fue el desplome del petróleo: los futuros del crudo estadounidense cayeron un 8,29%, hasta los 88,12 dólares, y los del crudo Brent bajaron un 8,67%, hasta los 94,62 dólares. El mercado apostó a que el resultado electoral contribuiría a poner fin a la guerra con Irán y a estabilizar el suministro de crudo, aliviando así las presiones inflacionarias. Al moderarse las expectativas de inflación, el rendimiento de los bonos del Tesoro estadounidense a 10 años retrocedió al 4,89%, el índice del dólar cayó hasta cerca de 101,5 y el índice de volatilidad de la Bolsa de Opciones de Chicago (VIX, el índice del miedo) se desplomó un 20,3%, hasta 16,61. El miedo se esfumó de golpe y el dinero se animó a volver. Incluso el oro al contado subió un 3,36%, hasta los 4.072,30 dólares: anoche, la búsqueda de refugio y el apetito por el riesgo avanzaron en la misma dirección, algo poco habitual.
Pero las subidas de esta ronda fueron muy dispares; no fue un avance generalizado. Los sectores que más subieron fueron consumo discrecional (+4,02%), finanzas (+3,53%) y servicios de comunicación (+3,30%). Microsoft ganó un 6,68%, Amazon un 6,12% y Apple un 5,31%, alcanzando además un máximo histórico; 3M subió un 9,55%. El dinero se dirigió a los sectores tradicionales y a los gigantes de la nube, pero no a los chips: el índice de semiconductores de Filadelfia cayó un 3,1%, Nvidia perdió un 3,2% y las acciones de almacenamiento sufrieron aún más: Micron Technology bajó un 7,00%, Sandisk un 7,91% y Seagate Technology un 8,13%. El gobernador electo de Texas prometió suspender la aprobación de nuevos centros de datos. Vistra Energy cayó un 13,8%, Vertiv un 12,9% y CoreWeave un 9,9%; ayer, el sector de los centros de datos fue uno de los más castigados.
Esto es una advertencia para las posiciones de CHPY: Micron Technology es una de las cinco mayores posiciones de CHPY, con una ponderación de alrededor del 4,89%. La caída de las acciones de almacenamiento, sumada a que el índice de semiconductores de Filadelfia acumula una bajada mensual superior al 16% y ya ha activado el umbral para suspender la reinversión, indica que la presión sobre el sector de los semiconductores aún no ha pasado.
En pocas palabras, este repunte fue un doble impulso por la «disipación de la incertidumbre y la caída del petróleo», no un cambio de tendencia en los fundamentales. Despejada la incertidumbre electoral y con el petróleo a la baja, aún hay margen para una recuperación de la confianza a corto plazo. Pero las debilidades que han quedado al descubierto en los sectores de los chips y los centros de datos muestran que los inversores empiezan a discriminar dentro de la narrativa de las grandes inversiones en inteligencia artificial (IA): premian a los gigantes de la nube y castigan a la cadena de infraestructuras que quema dinero. El verdadero punto de inflexión será el informe de empleo no agrícola de Estados Unidos de octubre, que se publicará el viernes, seguido por el dato del índice de precios al consumidor de Estados Unidos de octubre, el 10 de noviembre. Estos dos datos determinarán si la Fed sube o no los tipos en diciembre. Qualcomm cayó alrededor de un 6% después del cierre y Arm bajó entre un 2% y un 3%, lo que ya ha hecho sonar la alarma para las acciones de chips. Hoy, primero habrá que estar atentos a las solicitudes iniciales de subsidio por desempleo en Estados Unidos, que se publican a las 8:30 de esta noche. Quienes estén persiguiendo las subidas de los chips a corto plazo deben tener cuidado: mientras los semiconductores no se estabilicen, habrá que tomar con cautela la solidez del rebote de los índices.
#美股 #Elecciones de medio mandato