


La decisión del Gobierno australiano de eliminar en el presupuesto de mayo el descuento del 50 % sobre las ganancias de capital para todas las inversiones fue una gran sorpresa para los propietarios de criptomonedas. El nuevo sistema duplica efectivamente la parte imponible de una ganancia, menos un pequeño descuento por inflación.
Pero hay formas legales de reducir el impuesto sobre las ganancias de capital que tendrás que pagar, si empiezas a prepararte ahora.
Algunos titulares australianos de criptomonedas están tomando medidas drásticas, como Fred Schebesta, fundador de Finder y magnate de las criptomonedas, que se muda a Singapur, donde el impuesto sobre las ganancias de capital es del 0 %, y afirma que los cambios fiscales fueron un «golpe demoledor».
Pero hay métodos menos drásticos para reducir tus facturas del impuesto sobre las ganancias de capital, como crear un fondo de superannuation autogestionado (SMSF), una empresa para operar con criptomonedas al tipo impositivo corporativo o simplemente cruzar los dedos y esperar que la oposición revierta los cambios tras las próximas elecciones.
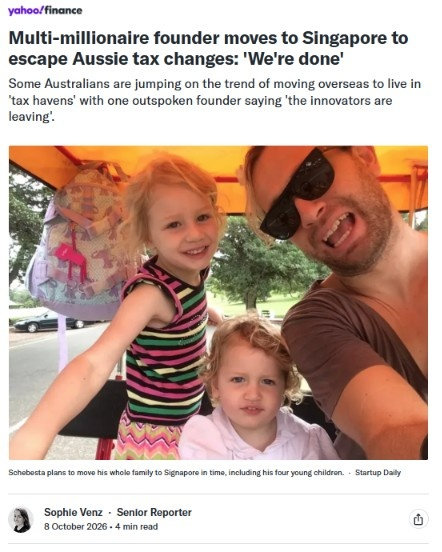
Fuente: YahooFinance
¿Qué cambiará con el impuesto sobre las ganancias de capital el 1 de julio de 2027?
Desde 1999, los propietarios de activos australianos solo han pagado impuestos sobre la mitad de sus ganancias de capital. A partir del 1 de julio de 2027, pagarán su tipo impositivo completo sobre la renta: un 30 % sobre las ganancias de capital si tus ingresos y ganancias suman entre 45.000 y 135.000 dólares australianos, un 37 % sobre la parte comprendida entre 135.000 y 190.000 dólares, y un 47 % sobre lo que supere esa cantidad. (Todas las cifras de este artículo están en dólares australianos)
Para colmo, las personas con bajos ingresos que no reciben prestaciones sociales, como estudiantes y jubilados, pagarán un tipo mínimo del 30 % sobre las ganancias de capital, por pequeña que sea la ganancia.
El único descuento disponible ahora tiene en cuenta el efecto de la inflación sobre el coste de adquisición. Así que, si compras una casa por 1 millón de dólares en 2027 y la vendes por 1,5 millones después de 10 años, con una inflación del 3 %, no tendrás que pagar impuestos sobre los aproximadamente 344.000 dólares atribuibles a la inflación.
«El problema de las criptomonedas es que los cambios en el impuesto sobre las ganancias de capital y la indexación benefician mucho a los activos de crecimiento más lento, pero no a los de crecimiento rápido», explica Andrea Yuen, directora ejecutiva de Swyftx.
Así que, si compraste Bitcoin por 10.000 dólares y lo vendes diez años después por 100.000, el descuento por inflación será de apenas unos 3.439 dólares. Con el sistema anterior pagarías impuestos sobre 45.000 dólares de ganancias. Con el nuevo sistema pagarás impuestos sobre 86.561 dólares de ganancias.
El analista de Stockspot Chris Bryki comparó el rendimiento de diez clases de activos distintas bajo las nuevas normas.
«Las criptomonedas quedan en último lugar porque casi toda su rentabilidad proviene de la revalorización del capital», escribió en el periódico The Australian.
«Una inversión que ya era especulativa está a punto de resultar menos rentable después de impuestos».
Aquí tienes algunas estrategias distintas para ayudar a quienes tienen criptomonedas a afrontar los cambios, desde opciones que requieren poco o ningún esfuerzo hasta reorganizar toda tu vida.
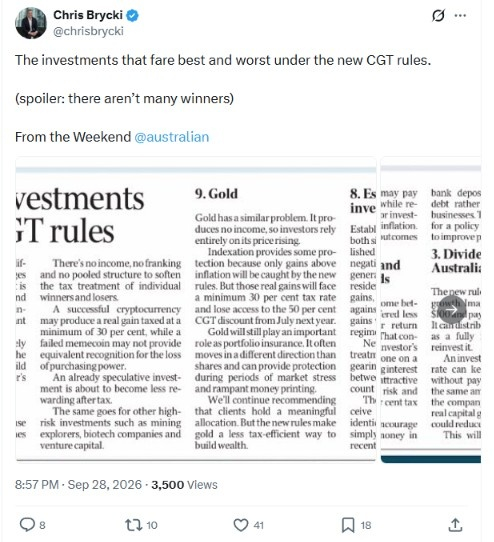
Fuente: Chris Brycki
1. Esperar una enorme subida del mercado antes de julio
Toda ganancia obtenida antes del 1 de julio de 2027 tributará según el descuento actual del 50 %. Así que lo mejor que puedes hacer es esperar que un mercado alcista desenfrenado eleve el valor de tu cartera lo máximo posible antes de esa fecha.
Ese día, deberías registrar cuidadosamente el valor de cada activo cripto que tengas, ya que cualquier ganancia obtenida a partir de ese valor tributará al tipo más alto.
Ben Simpson, fundador del servicio de asesoramiento sobre criptomonedas Collective Shift, dice que el rendimiento de Bitcoin desde mediados de año, en un contexto macroeconómico difícil, augura nuevas ganancias antes de julio.
Pero Simpson (quien señala que no es asesor financiero) añade: «Probablemente no me jugaría todo a que vaya a haber una gran subida del mercado».
«Creo que la mayoría de las ganancias se verán con la reducción a la mitad de mayo de 2028. Así que no creo que eso favorezca a los inversores».
Yuen señala que los precios no están bajo tu control. «Una estrategia no es una estrategia si simplemente te dedicas a esperar», dice.
2. Votar por un partido que revierta los cambios al impuesto sobre las ganancias de capital
Tanto la oposición oficial, la Coalición, como la oposición emergente, One Nation, han prometido revertir los cambios. Los votantes de criptomonedas a quienes este tema les importe lo suficiente podrían votar por un cambio de gobierno.
Sin embargo, el gobernante Partido Laborista Australiano (ALP) ocupa 94 de los 150 escaños de la Cámara de Representantes y será difícil sacarlo del poder. Si cambia el gobierno —y la legislación logra aprobarse en el Senado a tiempo—, técnicamente los cambios podrían revertirse antes de que alguien tenga que presentar su declaración de impuestos a partir del 1 de julio de 2028.
Pero probablemente cualquier cambio en el sistema se produciría después de esa fecha. Adrian Forza, director de Crypto Tax Australia, dice que eso haría muy difícil calcular las ganancias.
«Hacer tres cálculos sería una pesadilla, pero a largo plazo será mejor para el público».
3. Traslada tus criptomonedas a un fondo de superannuation autogestionado
En Australia, los fondos de jubilación se llaman fondos de superannuation y, una vez que cumples 60 años, puedes acceder a tus inversiones libres de impuestos, incluso mientras siguen creciendo.
Por desgracia, ninguno de los fondos de superannuation minoristas permite a sus clientes invertir en criptomonedas, así que, si quieres proteger tus ganancias en cripto con este método, tendrás que crear un SMSF. Cerca de un tercio de los clientes de alto patrimonio de Simpson invierte en criptomonedas a través de SMSF.
«Comprar Bitcoin y acumularlo ahí es una idea muy sólida», dice, aunque advierte que no conviene añadir muchas altcoins. «Estás poniendo en riesgo tu jubilación —una inversión a muy largo plazo— por altcoins a corto plazo», dice.
El gran fondo de superannuation australiano AMP ha invertido en Bitcoin, pero no permite que sus clientes lo hagan.
El gran inconveniente de los SMSF —explica el fundador de 27 años— es que los inversores jóvenes en criptomonedas no pueden acceder al dinero durante décadas.
«No puedes tocarlo hasta que te jubiles, ¿verdad? Así que en realidad no puedes aprovechar ninguna de esas ganancias hasta más adelante en la vida».
En la práctica, entonces, es una estrategia más adecuada para inversores adinerados mayores de 50 años, que tienen menos tiempo para esperar.
El gobierno también ha convertido la gestión de un SMSF en un verdadero dolor de cabeza, con mucho papeleo de cumplimiento normativo y auditorías, además de un montón de comisiones inevitables que hacen que no sea viable para saldos pequeños.
Los costes anuales suelen oscilar entre 2.000 y 4.000 dólares, aunque proveedores en línea como Stake pueden reducir el coste anual total a unos 1.330 dólares, siempre que solo compres ETF de Bitcoin o Ether.
También tienes que vender las criptomonedas y pagar impuestos antes de poder volver a comprarlas con tu SMSF. Además, debes tener en cuenta los límites anuales de aportación, aunque Forza dice que, con un poco de creatividad, deberías poder ingresar casi 400.000 dólares.
En diciembre, no te pierdas un informe detallado sobre cómo crear un SMSF de criptomonedas.
Una estrategia que algunos multimillonarios emplean para evitar pagar impuestos consiste en pedir préstamos con sus activos como garantía, ya que a menudo devolver el préstamo resulta más barato que pagar impuestos por una venta.
Ahora los bitcoiners pueden recurrir a varios prestamistas, entre ellos BlockEarner, Veild y Swyftx, que permiten aplicar una estrategia similar al pedir préstamos usando tus BTC como garantía.
«Queremos acercar esa estrategia a todo el mundo, no solo a los multimillonarios», dice Yuen entre risas.
Pero puede ser arriesgado si no tienes los bolsillos profundos de un multimillonario. Los prestatarios se enfrentan a tipos de interés elevados, plazos de préstamo relativamente cortos (normalmente de 12 meses) y al riesgo de perder sus Bitcoin si el mercado se mueve en su contra. Tampoco puedes pedir prestado el valor total: Swyftx tiene una relación préstamo-valor de alrededor del 40 %.
«Si el valor de tu garantía cae por debajo de cierta cantidad, recibirás un requerimiento de margen», dice. «Diría que es una apuesta a que el precio subirá. Creo que tienes que pensar que las criptomonedas subirán —o al menos no bajarán tanto como para que te hagan un requerimiento de margen—... De lo contrario, un préstamo respaldado por criptomonedas no te convendría».
Simpson no recomienda esta estrategia por los riesgos, pero dice que puede dar buenos resultados a algunas personas. Por ejemplo, si pides un préstamo con un interés del 10 % y Bitcoin crece a una tasa compuesta del 33 % anual (como ha ocurrido en el pasado), acabarías en una posición mucho mejor que si pagaras el impuesto sobre las ganancias de capital.
Pero advierte que es una apuesta apalancada, más adecuada para inversores sofisticados.
«No se lo recomendaría a alguien con mucha exposición a las criptomonedas y sin capital suficiente, porque es arriesgado si no sabes lo que estás haciendo».
Bitcoin ha caído un 28 % durante el último año, así que cualquiera que hubiera pedido un préstamo hace un año habría tenido que afrontar requerimientos de margen y una posible liquidación, además de los costes de los intereses.
Pedir un préstamo usando Bitcoin como garantía para el depósito de una vivienda se ha convertido en una estrategia más popular. (BlockEarner)
Forza advierte que pedir préstamos con criptomonedas también puede constituir un hecho imponible para el impuesto sobre las ganancias de capital en algunas circunstancias, como cuando se pide un préstamo en DeFi. Si depositas ETH en Aave, se convierte automáticamente en WETH, lo que constituye un hecho imponible, y cuando retiras los ETH se produce otro hecho imponible.
Pedir préstamos a prestamistas centralizados como BlockEarner o Swyftx se encuentra actualmente en una zona gris, y la ATO no ha aclarado si constituye un hecho imponible.
«Si hablamos de pedir prestados diez mil dólares, está bien. Pero si tienes de tres a cinco Bitcoin, no me arriesgaría, porque si el mercado se mueve en tu contra acabarás pagando impuestos».
«Vield es la única empresa de Australia que tiene una resolución vinculante privada que establece que su producto no constituye un hecho imponible. Ninguna otra la tiene».
Swftxy confirmó que no tiene una resolución vinculante privada y dijo que los clientes deberían buscar asesoramiento fiscal, mientras que BlockEarner no respondió a una solicitud de comentarios.
En la segunda parte de nuestro especial sobre el impuesto australiano a las ganancias de capital, que publicaremos más adelante esta semana, te presentaremos las cuatro estrategias finales para reducir tus impuestos sobre las criptomonedas, entre ellas crear una empresa o abandonar el país por completo.
Lee también: Los baby boomers, con un patrimonio de 79 billones de dólares, por fin se suman a Bitcoin