
#AMD超预期大涨,AI叙事延续?
Llevamos tanto tiempo hablando de la burbuja de la IA que AMD respondió directamente con sus resultados: todavía no corran a enterrarla.
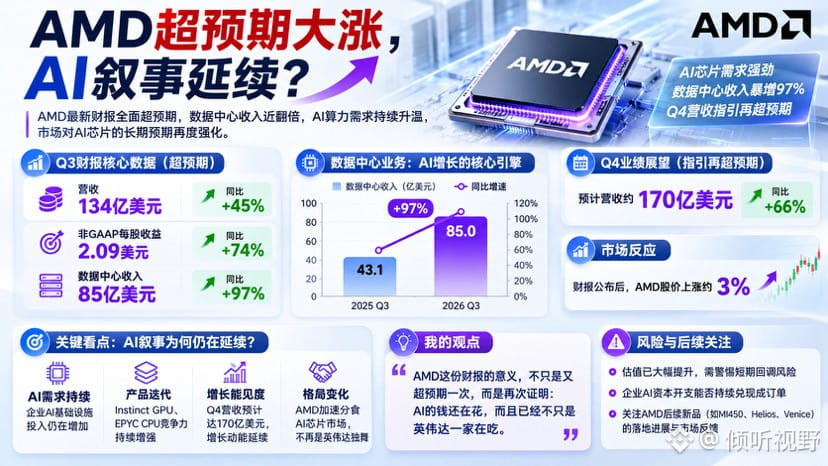
Los ingresos de AMD en el último trimestre (Q3) fueron de 13.400 millones de dólares, un 45 % más que el año anterior; el beneficio por acción no-GAAP fue de 2,09 dólares, un 74 % más. Lo que realmente causó sensación fue el centro de datos: ingresos de 8.500 millones de dólares, un asombroso aumento interanual del 97 %. La demanda de las GPU Instinct y las CPU EPYC sigue a pleno rendimiento. Tras la presentación de resultados, las acciones de AMD subieron alrededor de un 3 %.
Creo que lo más importante de estos datos es que vuelven a demostrar que:
El dinero sigue fluyendo hacia la IA, y NVIDIA ya no es la única que se lleva una parte.
Más importante aún, AMD prevé unos ingresos de unos 17.000 millones de dólares para el cuarto trimestre (Q4), alrededor de un 66 % más que el año anterior. Si Helios, MI450 y Venice siguen aumentando su producción, la competencia por la capacidad de cómputo de IA en 2027 podría ser mucho más feroz que ahora.
Por supuesto, tampoco voy a proclamar a ciegas que la IA subirá eternamente.
Este año, las acciones de AMD ya han más que duplicado su valor, y su valoración tampoco es barata. El mercado exige cada vez más a las empresas de IA: ya no basta con «crecer»; hay que superar las expectativas una y otra vez.
Así que lo que realmente habrá que observar a continuación es si las empresas pueden seguir convirtiendo sus inversiones de capital en IA en pedidos de chips.
Mientras el crecimiento de los centros de datos siga cerca de duplicarse, el relato de la IA no tiene por qué abandonar la mesa tan fácilmente.
Podemos debatir si es una burbuja, pero los pedidos no van a fingir para complacerte.
#AI #英伟达 #Bolsa
Llevamos tanto tiempo hablando de la burbuja de la IA que AMD respondió directamente con sus resultados: todavía no corran a enterrarla.
Los ingresos de AMD en el último trimestre (Q3) fueron de 13.400 millones de dólares, un 45 % más que el año anterior; el beneficio por acción no-GAAP fue de 2,09 dólares, un 74 % más. Lo que realmente causó sensación fue el centro de datos: ingresos de 8.500 millones de dólares, un asombroso aumento interanual del 97 %. La demanda de las GPU Instinct y las CPU EPYC sigue a pleno rendimiento. Tras la presentación de resultados, las acciones de AMD subieron alrededor de un 3 %.
Creo que lo más importante de estos datos es que vuelven a demostrar que:
El dinero sigue fluyendo hacia la IA, y NVIDIA ya no es la única que se lleva una parte.
Más importante aún, AMD prevé unos ingresos de unos 17.000 millones de dólares para el cuarto trimestre (Q4), alrededor de un 66 % más que el año anterior. Si Helios, MI450 y Venice siguen aumentando su producción, la competencia por la capacidad de cómputo de IA en 2027 podría ser mucho más feroz que ahora.
Por supuesto, tampoco voy a proclamar a ciegas que la IA subirá eternamente.
Este año, las acciones de AMD ya han más que duplicado su valor, y su valoración tampoco es barata. El mercado exige cada vez más a las empresas de IA: ya no basta con «crecer»; hay que superar las expectativas una y otra vez.
Así que lo que realmente habrá que observar a continuación es si las empresas pueden seguir convirtiendo sus inversiones de capital en IA en pedidos de chips.
Mientras el crecimiento de los centros de datos siga cerca de duplicarse, el relato de la IA no tiene por qué abandonar la mesa tan fácilmente.
Podemos debatir si es una burbuja, pero los pedidos no van a fingir para complacerte.
#AI #英伟达 #Bolsa