$QCOM acaba de presentar resultados: superó las estimaciones en ambos frentes, pero el mercado no se lo está creyendo.
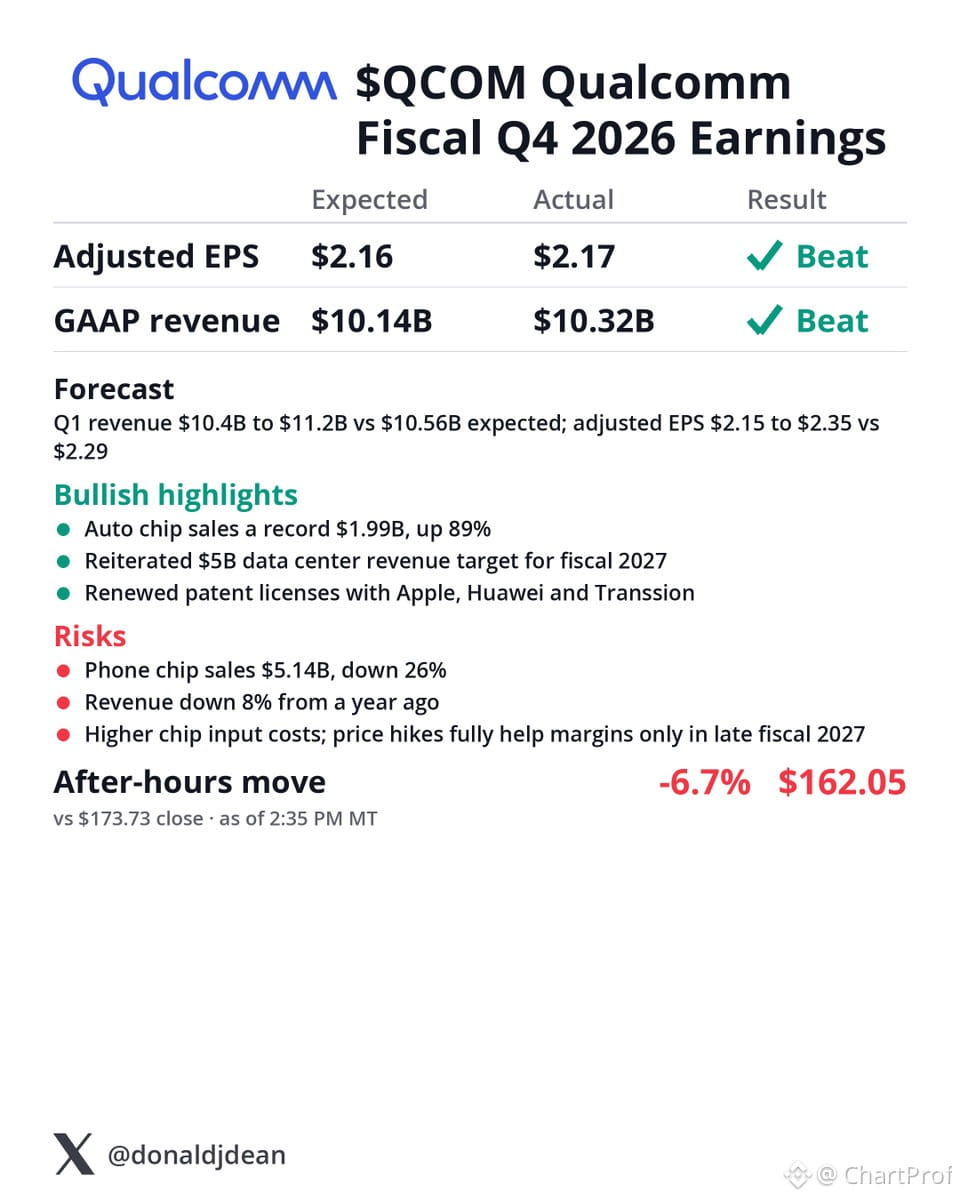
El BPA ajustado fue de $2.17, un centavo por encima de la estimación de $2.16. Los ingresos alcanzaron los $10.32B, frente a los $10.14B esperados. Un claro resultado superior a lo previsto, sobre el papel.
Pero aquí está el problema: las ventas de chips para teléfonos cayeron un 26%, hasta los $5.14B. Ese es el negocio principal y está perdiendo fuerza. Además, la previsión para el primer trimestre, de un BPA de $2.15-$2.35 (con un punto medio de $2.25), también quedó por debajo del consenso de $2.29.
La evolución del precio lo dice todo: cayó un 6.7% en las operaciones posteriores al cierre, hasta los $162.05. El mercado está descontando debilidad de cara al futuro, no celebrando que se hayan superado las estimaciones.
Este es un caso clásico de «superar las estimaciones y rebajar las previsiones». Cuando tu principal fuente de ingresos cae un 26% y las previsiones decepcionan, superar las estimaciones en los titulares no importa. Observa cómo cotiza al abrir el mercado: si no logra recuperar rápidamente los niveles previos a la presentación de resultados, cabe esperar más caídas mientras se revisan a la baja las expectativas de crecimiento.
La lección: los resultados no consisten solo en superar las estimaciones. También importa la trayectoria. Superar las estimaciones con fundamentales deteriorándose es motivo para vender, no para comprar.
El BPA ajustado fue de $2.17, un centavo por encima de la estimación de $2.16. Los ingresos alcanzaron los $10.32B, frente a los $10.14B esperados. Un claro resultado superior a lo previsto, sobre el papel.
Pero aquí está el problema: las ventas de chips para teléfonos cayeron un 26%, hasta los $5.14B. Ese es el negocio principal y está perdiendo fuerza. Además, la previsión para el primer trimestre, de un BPA de $2.15-$2.35 (con un punto medio de $2.25), también quedó por debajo del consenso de $2.29.
La evolución del precio lo dice todo: cayó un 6.7% en las operaciones posteriores al cierre, hasta los $162.05. El mercado está descontando debilidad de cara al futuro, no celebrando que se hayan superado las estimaciones.
Este es un caso clásico de «superar las estimaciones y rebajar las previsiones». Cuando tu principal fuente de ingresos cae un 26% y las previsiones decepcionan, superar las estimaciones en los titulares no importa. Observa cómo cotiza al abrir el mercado: si no logra recuperar rápidamente los niveles previos a la presentación de resultados, cabe esperar más caídas mientras se revisan a la baja las expectativas de crecimiento.
La lección: los resultados no consisten solo en superar las estimaciones. También importa la trayectoria. Superar las estimaciones con fundamentales deteriorándose es motivo para vender, no para comprar.