


Morgan Stanley afirmó el martes que había creado versiones basadas en blockchain de acciones estadounidenses y bonos del Tesoro mediante un nuevo servicio lanzado el 28 de octubre.
Conocido como el Servicio de Tokenización de DTCC (DTS), está operado por la Depository Trust Company (DTC), una filial de la Depository Trust & Clearing Corporation (DTCC).
El servicio busca facilitar la transferencia de valores dentro del sistema financiero regulado. Sin embargo, esto no significa que ahora se pueda operar con acciones estadounidenses libremente las 24 horas del día.
Gemelos digitales que cumplen las reglas de DTC
Morgan Stanley afirma que es uno de los primeros bancos en utilizar DTS. DTCC ha informado de la participación de alrededor de 20 bancos en el servicio, entre ellos Bank of America, Citi, J. P. Morgan, Fidelity y State Street.
DTS crea los «gemelos digitales» de los instrumentos que ya están registrados en DTC, que, según se afirma, gestiona más de 114 billones de dólares. Los tokens conservan sus derechos de propiedad y protegen a los inversores. Los usuarios pueden enviar los tokens a las billeteras aprobadas para este fin o devolverlos a su estado original.
El servicio se conecta con Canton, una cadena de bloques institucional con funciones de privacidad integradas, y con una red privada de DTCC que utiliza el cliente de software Besu de Ethereum. En 2027 se lanzarán más redes.
Una carta emitida por el personal de la SEC en diciembre de 2025 permite una prueba piloto que durará tres años y abarca acciones del Russell 1000, ETF de los principales índices y bonos del Tesoro.
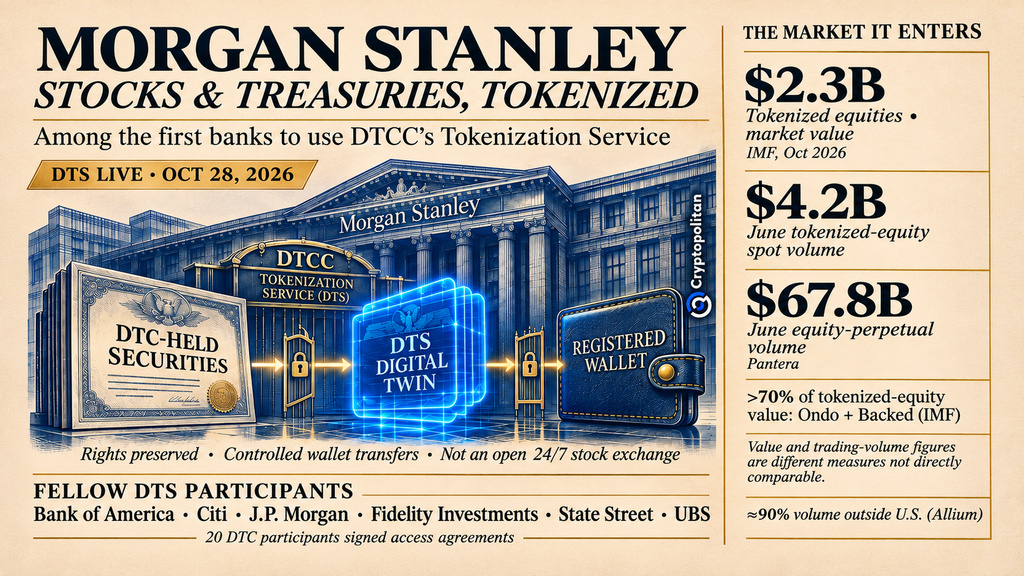 Morgan Stanley tokeniza acciones y bonos del Tesoro de EE. UU. a través de DTCC: cómo funciona DTS
Grandes cifras de negociación, pequeña participación accionaria
La negociación de acciones en cadena puede parecer impresionante a primera vista, pero no tanto cuando se analizan los datos. Una investigación realizada por Pantera en septiembre mostró que el volumen total de negociación de contratos perpetuos de acciones alcanzó en junio los 67.800 millones de dólares en las plataformas de intercambio Hyperliquid y Lighter. El total de la negociación al contado de acciones tokenizadas no superó los 4.200 millones de dólares.
La cifra de 67.800 millones de dólares necesita contexto. Los contratos perpetuos de acciones permiten a los operadores apostar por los precios de las acciones sin poseerlas realmente. Con apalancamiento y operaciones frecuentes, incluso una cantidad de dinero relativamente pequeña puede generar enormes volúmenes de negociación. Esto significa que la cifra refleja la actividad de negociación, no cuánto han invertido los inversores en acciones tokenizadas.
Poco líquidas, volátiles y mayormente extraterritoriales
El mercado de propiedad es aún más pequeño. El informe de octubre del FMI valoró las acciones tokenizadas en 2.300 millones de dólares. Concluyó que la liquidez era menor, la volatilidad mayor y la negociación más fragmentada que en los mercados tradicionales, aunque la negociación ininterrumpida ofrece indicios iniciales de descubrimiento de precios.
Allium descubrió que aproximadamente el 90 % del volumen proviene de fuera de EE. UU. En Solana, el 63 % del volumen de acciones tokenizadas se registró mientras las bolsas estadounidenses estaban cerradas. Según el FMI, Ondo Finance y Backed Finance representan más del 70 % del valor de las acciones tokenizadas.
La garantía es el verdadero premio, y los emisores desconfían
Las garantías podrían ofrecer un beneficio más claro. Una encuesta de Nasdaq–ValueExchange a 203 participantes reveló que el 70 % enfrenta a diario problemas de liquidación. Se estimó que las empresas de nivel 1 mantienen 36.800 millones de dólares en garantías excedentes o que no generan rendimientos. Liberar esos fondos podría generar 346 millones de dólares en intereses anuales. Por ahora, DTC no asigna ningún valor de garantía a los tokens piloto en sus propios cálculos de riesgo.
Las empresas también están oponiéndose. Las objeciones documentadas por CNBC han aumentado. La presentación del 3 de noviembre de OKXICE enumera 59 emisores, entre ellos Microsoft, Alphabet y Goldman Sachs, que se oponen a los tokens de acciones de terceros en esa plataforma. OKXICE es la empresa conjunta propuesta entre OKX e Intercontinental Exchange, matriz de NYSE. Incluso Morgan Stanley mantiene la cautela. El estratega Felix Stratmann dijo el 29 de octubre que las acciones tokenizadas «todavía no necesariamente representan un estado más eficiente del mercado de valores». En ese momento, cifró todos los activos del mundo real tokenizados en entre 30.000 y 40.000 millones de dólares, pero pronosticó que alcanzarían los 2,3 billones en 2030.
Si estás leyendo esto, ya vas por delante. Sigue así con nuestro boletín.