El petróleo está escribiendo discretamente la función de reacción de la Fed, y el hardware de IA depende de ella... 🤔
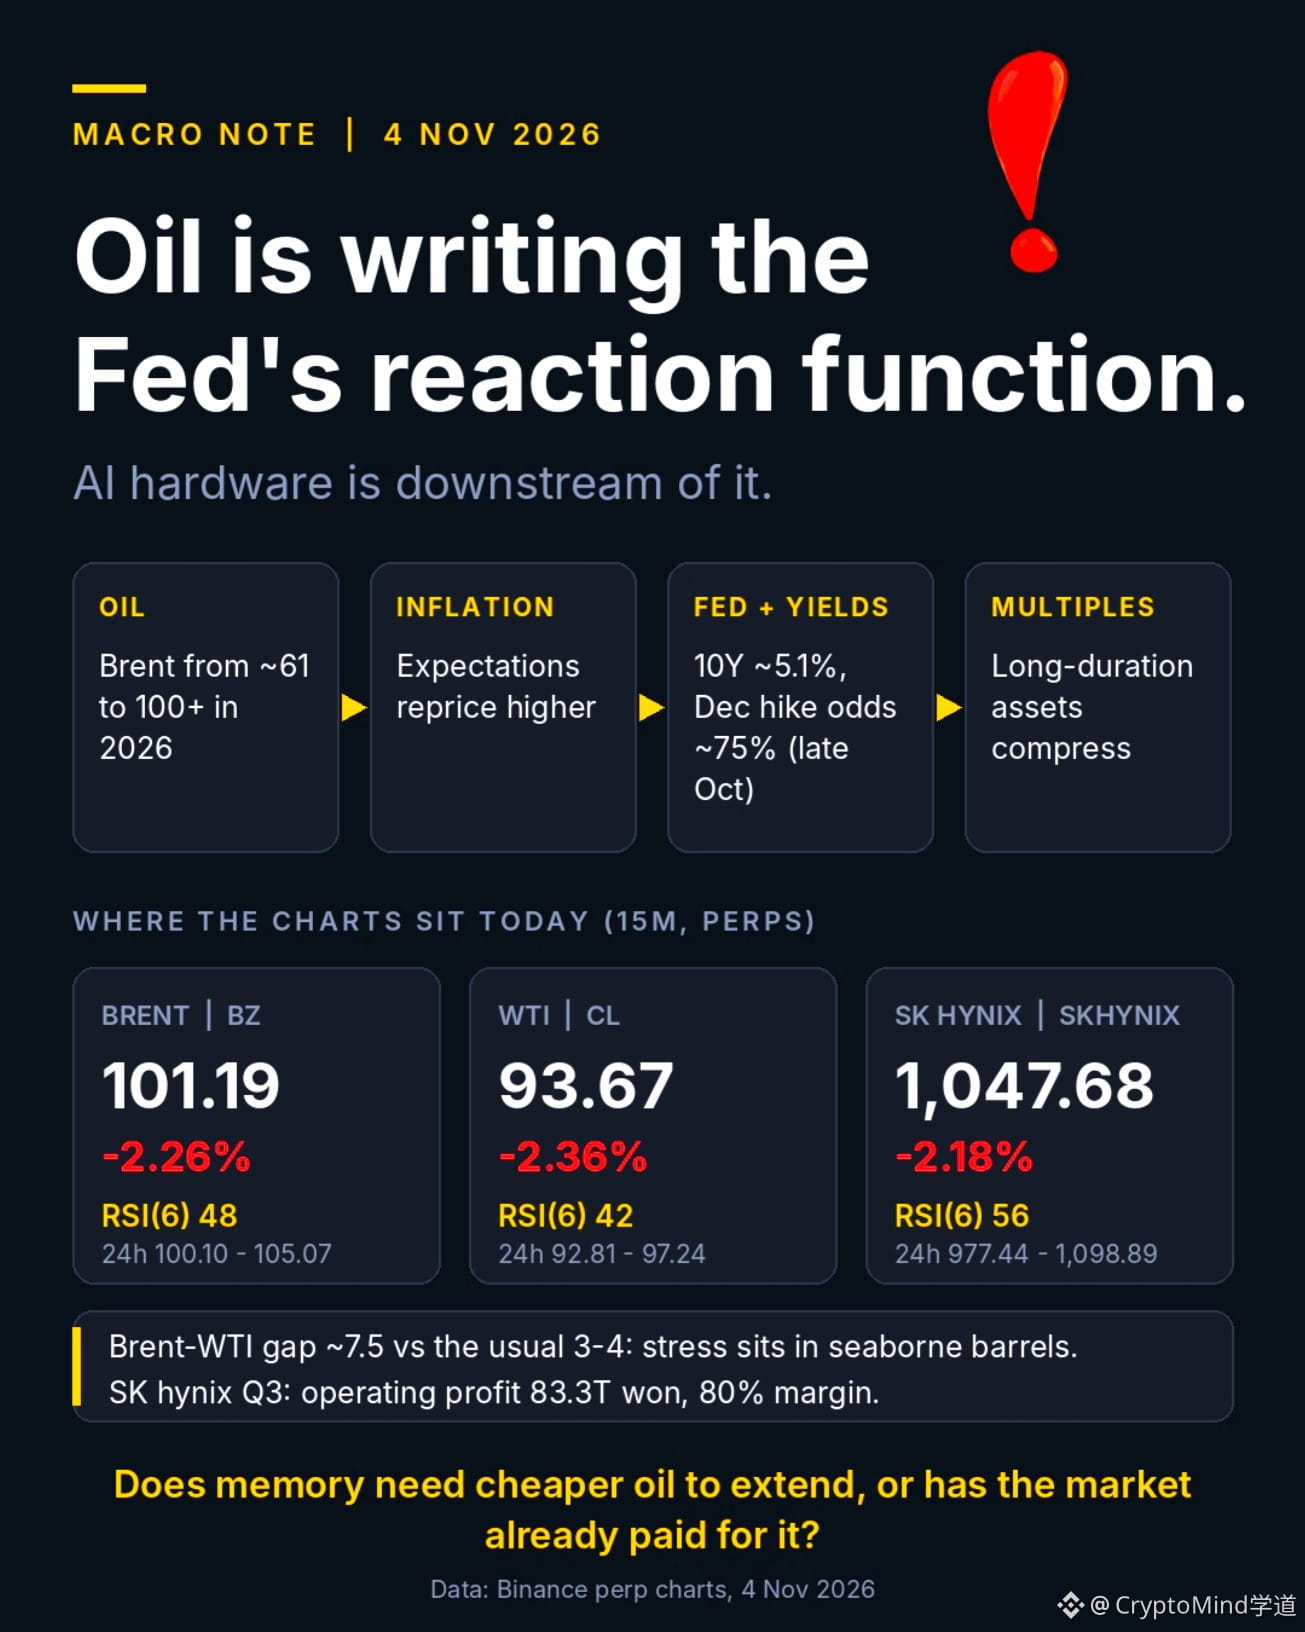
Así veo la cadena. El Brent abrió 2026 cerca de 61. La interrupción en Ormuz lo llevó por encima de 100, y desde que empezó la guerra, el petróleo y los precios implícitos de los futuros de los fondos federales de diciembre han avanzado casi al unísono. En octubre, el rendimiento del bono a 10 años alcanzó máximos de varias décadas, y el mercado asignaba aproximadamente tres de cada cuatro probabilidades a una subida en diciembre.
Una tasa de descuento más alta implica múltiplos más bajos. Ese es el verdadero impuesto sobre los activos de larga duración.
Ahora, la reversión. Las esperanzas de conversaciones con Irán arrastraron el Brent a un mínimo de cuatro semanas, de 103.60, el martes, mientras seguían atacando buques petroleros cerca de Ormuz. El riesgo va en ambas direcciones.
En los gráficos, $BZ a 101.19 defendió el nivel de 100 por diez centavos (mínimo de 100.10), con un RSI(6) de 48. $CL a 93.67 marca un RSI de 42, y ambos crudos cotizan en el quinto inferior del rango del día. Una brecha Brent-WTI cercana a 7.5 es amplia y me indica que la tensión está en los barriles transportados por mar, no en el suministro estadounidense.
$SKHYNIX a 1,047.68 cayó hasta 977 y luego recuperó cerca del 58 % del rango, con un RSI de 56. Cotiza fuera del horario habitual, así que la apertura de Seúl será la que realmente determine el precio.
Los fundamentales hablan por sí solos: beneficio operativo récord en el tercer trimestre, de 83.3T de wones, con un margen del 80 %, y la acción subió cerca del 11 % tras el anuncio. Las ganancias empiezan a crecer más rápido que la tasa de descuento.
Si un acuerdo sobre Ormuz elimina de las previsiones la subida de diciembre, ¿necesita la memoria un petróleo más barato para prolongar el avance, o el mercado ya lo ha descontado?
Así veo la cadena. El Brent abrió 2026 cerca de 61. La interrupción en Ormuz lo llevó por encima de 100, y desde que empezó la guerra, el petróleo y los precios implícitos de los futuros de los fondos federales de diciembre han avanzado casi al unísono. En octubre, el rendimiento del bono a 10 años alcanzó máximos de varias décadas, y el mercado asignaba aproximadamente tres de cada cuatro probabilidades a una subida en diciembre.
Una tasa de descuento más alta implica múltiplos más bajos. Ese es el verdadero impuesto sobre los activos de larga duración.
Ahora, la reversión. Las esperanzas de conversaciones con Irán arrastraron el Brent a un mínimo de cuatro semanas, de 103.60, el martes, mientras seguían atacando buques petroleros cerca de Ormuz. El riesgo va en ambas direcciones.
En los gráficos, $BZ a 101.19 defendió el nivel de 100 por diez centavos (mínimo de 100.10), con un RSI(6) de 48. $CL a 93.67 marca un RSI de 42, y ambos crudos cotizan en el quinto inferior del rango del día. Una brecha Brent-WTI cercana a 7.5 es amplia y me indica que la tensión está en los barriles transportados por mar, no en el suministro estadounidense.
$SKHYNIX a 1,047.68 cayó hasta 977 y luego recuperó cerca del 58 % del rango, con un RSI de 56. Cotiza fuera del horario habitual, así que la apertura de Seúl será la que realmente determine el precio.
Los fundamentales hablan por sí solos: beneficio operativo récord en el tercer trimestre, de 83.3T de wones, con un margen del 80 %, y la acción subió cerca del 11 % tras el anuncio. Las ganancias empiezan a crecer más rápido que la tasa de descuento.
Si un acuerdo sobre Ormuz elimina de las previsiones la subida de diciembre, ¿necesita la memoria un petróleo más barato para prolongar el avance, o el mercado ya lo ha descontado?