
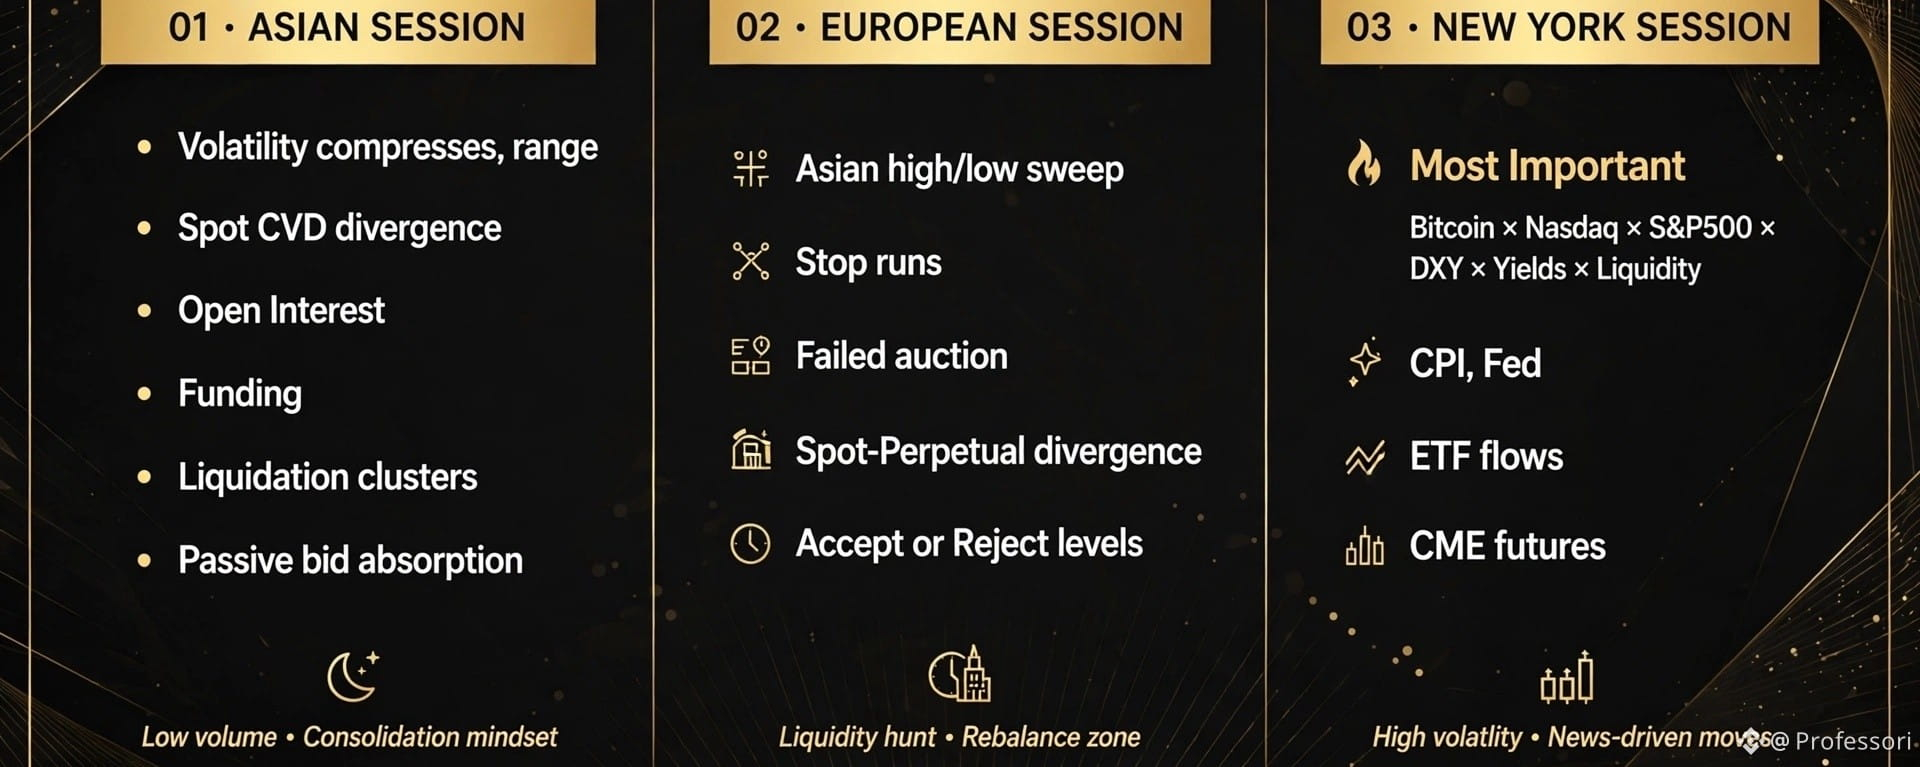
Tenemos tres zonas clave: la asiática, la europea y la de Nueva York.
1. SESIÓN ASIÁTICA
Durante la sesión asiática, la volatilidad suele contraerse, la liquidez se fragmenta y el precio opera dentro de rangos relativamente definidos.
Aquí es donde estudiamos:
•Absorción pasiva de órdenes de compra y agotamiento de la presión vendedora.
•Profundidad del libro de órdenes, reposición de liquidez y órdenes iceberg.
•Divergencia del CVD al contado frente a la acción del precio.
•Expansión del interés abierto frente a la acumulación genuina en el mercado al contado.
•Tasas de financiación, diferenciales de base y grupos de liquidaciones.
El objetivo no es simplemente comprar en una caída.
Se trata de identificar si la demanda pasiva persistente está absorbiendo las ventas agresivas.
2. SESIÓN EUROPEA
La participación europea puede poner a prueba el rango asiático, barrer las órdenes stop pendientes y establecer una nueva tendencia direccional intradía.
Observamos:
• Barridas de liquidez en los máximos y mínimos de la sesión asiática.
• Barridos de stops y estructuras de subasta fallidas.
• Órdenes agresivas a mercado frente a liquidez pasiva de órdenes limitadas.
• Divergencias entre el mercado al contado y los perpetuos, y reajustes de la base.
Si el precio se mantiene en ciertos niveles o los rechaza después de una barrida de liquidez.
Una ruptura sin participación sostenida suele ser solo un evento de liquidez.
Una ruptura respaldada por la demanda al contado, un desequilibrio positivo en el flujo de órdenes y un volumen creciente tiene una base más sólida
3. SESIÓN DE NUEVA YORK
Esta es nuestra franja horaria más importante.
No porque Bitcoin pertenezca a Estados Unidos, sino porque los mercados de capitales estadounidenses, la liquidez en dólares y las expectativas macroeconómicas influyen enormemente en los activos de riesgo a nivel mundial.
Observa el panorama institucional.
El gobierno de EE. UU. posee una cantidad considerable de activos en Bitcoin, aunque las tenencias gubernamentales no deben considerarse automáticamente una reserva estratégica.
Strategy, anteriormente MicroStrategy, es uno de los mayores tenedores corporativos de Bitcoin.
Los ETF de Bitcoin al contado cotizados en EE. UU. conectan directamente el capital de inversión tradicional con la exposición a Bitcoin.
Las empresas que cotizan en bolsa, los fondos institucionales, los gestores de activos y las mesas de derivados influyen cada vez más en el posicionamiento de BTC.
Y entonces llega el marco de correlaciones más importante:
Bitcoin × Nasdaq × S&P 500 × DXY × rendimientos de los bonos del Tesoro de EE. UU. × liquidez global.
Observamos la apertura del mercado al contado de renta variable estadounidense, en particular la NYSE y el Nasdaq, junto con los futuros del CME, los flujos de los ETF y las publicaciones macroeconómicas.
¿Por qué?
Porque Bitcoin no cotiza de forma aislada.
Un cambio en los rendimientos reales de EE. UU. puede revalorizar los activos de riesgo.
Un dato de inflación (IPC) inesperado puede cambiar la trayectoria prevista de la política de la Reserva Federal.
Un cambio en la liquidez en dólares puede influir en el apalancamiento, la financiación y el apetito institucional por el riesgo.
Y una revaloración repentina de la renta variable estadounidense puede transmitirse directamente al mercado cripto a través de las posiciones en distintas clases de activos.
Aquí es donde la macroeconomía se encuentra con la microestructura.
Pero entiende siempre
No operamos siguiendo una narrativa fija para cada sesión.
Operamos en función de la relación entre liquidez, posicionamiento, ejecución y catalizadores macroeconómicos.
La verdadera ventaja consiste en entender la diferencia entre lo que espera el mercado y lo que realmente ocurre.
A veces, las noticias alcistas provocan una venta masiva porque el resultado ya estaba descontado.
A veces, las noticias bajistas desencadenan un repunte porque el posicionamiento era excesivamente defensivo.
Los mercados no operan simplemente en función de noticias buenas o malas.
Los mercados operan en función de sorpresas, expectativas y liquidez.
Y recuerda:
Una barrida de liquidez no garantiza un giro de tendencia.
Un short squeeze sin una demanda sostenida en el mercado al contado puede convertirse en liquidez de salida.
Un aumento del interés abierto no significa automáticamente que haya nuevas posiciones largas.
Y una gran orden pasiva no representa necesariamente un interés genuino de compra.
La ejecución importa.
La confirmación importa.
La gestión del riesgo importa.