SNDK a 1145 dólares, ¿te atreves a comprar?
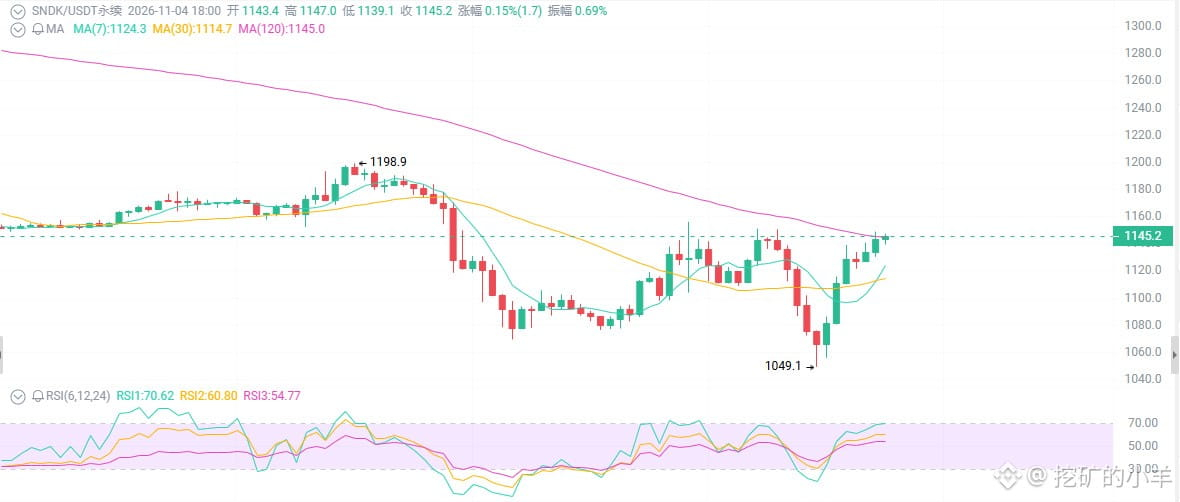
Los ingresos se disparan un 378%, pero la acción se desploma un 13% en un día y cae a la mitad, de 2300 a 1145. Con unos resultados espectaculares, ¿es SNDK una oportunidad de oro o un cuchillo que cae? Hace un momento, el nivel de 1050 aguantó.
Primero, lo que se ve a simple vista: resultados espectaculares, pero la acción se desploma.
En el primer trimestre del año fiscal 2027, los ingresos fueron de 11.031 millones de dólares, un 378% más interanual y un 23% más que el trimestre anterior; el BPA fue de 49,51 dólares, muy por encima de las expectativas; el margen bruto, del 85,1%; los ingresos de centros de datos, de 4.800 millones de dólares, un 61% más que el trimestre anterior; recompras por 5.000 millones de dólares; y los ingresos mínimos comprometidos en acuerdos a largo plazo rondan los 93.900 millones de dólares.
Pero tras los resultados, la acción cayó más de un 13% en un solo día: desde el máximo de junio, en 2300, se desplomó hasta 1145. Cayó un 35% en un mes y un 13% en una semana. El mercado no niega los buenos resultados: lo que pasa es que la subida ya los había descontado por adelantado.
Primero: ¿por qué se desploma pese a unos resultados espectaculares? Lo que teme el mercado no son los resultados, sino una «desaceleración del crecimiento».
Un aumento interanual del 378% en los ingresos suena impresionante, pero el crecimiento trimestral se moderó respecto a niveles más altos; los ingresos del segmento de consumo (PC y teléfonos móviles) están bajo presión, pues los precios elevados frenan la demanda; y competidores como Kioxia advierten que hay poco margen para subir los precios en el segmento de consumo. El mercado no compra el trimestre actual, sino el siguiente.
Las acciones suben por las expectativas, no por los hechos. Antes de los resultados, pasó de 36 a 2300: subió más de 60 veces y las buenas noticias ya estaban más que descontadas. Cuando se publicaron los resultados, la primera reacción de los institucionales no fue «¡Guau, qué buenos!», sino «¿pueden ser aún mejores?». Si no, venden primero.
Segundo: los 93.900 millones de dólares de ingresos mínimos comprometidos no son una promesa vacía.
La empresa firmó acuerdos a largo plazo con varios clientes que cubren aproximadamente la mitad de la producción de bits del año fiscal 2027 y dos tercios de la del año fiscal 2028, con unos ingresos mínimos comprometidos de alrededor de 93.900 millones de dólares.
Además, la empresa no tiene deuda, cuenta con abundante efectivo, genera unos 5.700 millones de dólares de flujo de caja libre ajustado y tiene un margen de beneficio superior al 50%. Este trimestre recompró alrededor de 5.000 millones de dólares en acciones. No es una empresa a la que le falte dinero: es una máquina de imprimirlo.
Tercero: rebote técnico tras la sobreventa, pero sin cambio de tendencia a medio plazo.
El RSI diario se ha recuperado desde la zona de sobreventa, aunque sigue débil; tras el cruce bajista del MACD, las barras se están reduciendo, lo que apunta a una posible estabilización, pero aún no hay cruce alcista; las medias móviles están alineadas a la baja y el precio se mantiene por debajo de las MA20/50. A corto plazo, hay una recuperación; a medio plazo, sigue en un canal descendente.
Soporte: 1050-1100→ 1000
Resistencia: 1180-1200→ 1250-1300→ 1500+
Solo si supera y se mantiene por encima de 1200 con un aumento del volumen se podrá hablar de un cambio de tendencia; si no logra mantenerse ahí, será solo un rebote tras una caída excesiva.
La división de acciones será de 8 por 1: la fecha de registro será alrededor del 9 de noviembre y la negociación comenzará aproximadamente el 20 de noviembre. La volatilidad podría aumentar antes y después de la división; la liquidez podría atraer especulación, pero las posiciones apalancadas pueden verse zarandeadas en ambas direcciones.
Los ingresos se disparan un 378%, pero la acción se desploma un 13% en un día y cae a la mitad, de 2300 a 1145. Con unos resultados espectaculares, ¿es SNDK una oportunidad de oro o un cuchillo que cae? Hace un momento, el nivel de 1050 aguantó.
Primero, lo que se ve a simple vista: resultados espectaculares, pero la acción se desploma.
En el primer trimestre del año fiscal 2027, los ingresos fueron de 11.031 millones de dólares, un 378% más interanual y un 23% más que el trimestre anterior; el BPA fue de 49,51 dólares, muy por encima de las expectativas; el margen bruto, del 85,1%; los ingresos de centros de datos, de 4.800 millones de dólares, un 61% más que el trimestre anterior; recompras por 5.000 millones de dólares; y los ingresos mínimos comprometidos en acuerdos a largo plazo rondan los 93.900 millones de dólares.
Pero tras los resultados, la acción cayó más de un 13% en un solo día: desde el máximo de junio, en 2300, se desplomó hasta 1145. Cayó un 35% en un mes y un 13% en una semana. El mercado no niega los buenos resultados: lo que pasa es que la subida ya los había descontado por adelantado.
Primero: ¿por qué se desploma pese a unos resultados espectaculares? Lo que teme el mercado no son los resultados, sino una «desaceleración del crecimiento».
Un aumento interanual del 378% en los ingresos suena impresionante, pero el crecimiento trimestral se moderó respecto a niveles más altos; los ingresos del segmento de consumo (PC y teléfonos móviles) están bajo presión, pues los precios elevados frenan la demanda; y competidores como Kioxia advierten que hay poco margen para subir los precios en el segmento de consumo. El mercado no compra el trimestre actual, sino el siguiente.
Las acciones suben por las expectativas, no por los hechos. Antes de los resultados, pasó de 36 a 2300: subió más de 60 veces y las buenas noticias ya estaban más que descontadas. Cuando se publicaron los resultados, la primera reacción de los institucionales no fue «¡Guau, qué buenos!», sino «¿pueden ser aún mejores?». Si no, venden primero.
Segundo: los 93.900 millones de dólares de ingresos mínimos comprometidos no son una promesa vacía.
La empresa firmó acuerdos a largo plazo con varios clientes que cubren aproximadamente la mitad de la producción de bits del año fiscal 2027 y dos tercios de la del año fiscal 2028, con unos ingresos mínimos comprometidos de alrededor de 93.900 millones de dólares.
Además, la empresa no tiene deuda, cuenta con abundante efectivo, genera unos 5.700 millones de dólares de flujo de caja libre ajustado y tiene un margen de beneficio superior al 50%. Este trimestre recompró alrededor de 5.000 millones de dólares en acciones. No es una empresa a la que le falte dinero: es una máquina de imprimirlo.
Tercero: rebote técnico tras la sobreventa, pero sin cambio de tendencia a medio plazo.
El RSI diario se ha recuperado desde la zona de sobreventa, aunque sigue débil; tras el cruce bajista del MACD, las barras se están reduciendo, lo que apunta a una posible estabilización, pero aún no hay cruce alcista; las medias móviles están alineadas a la baja y el precio se mantiene por debajo de las MA20/50. A corto plazo, hay una recuperación; a medio plazo, sigue en un canal descendente.
Soporte: 1050-1100→ 1000
Resistencia: 1180-1200→ 1250-1300→ 1500+
Solo si supera y se mantiene por encima de 1200 con un aumento del volumen se podrá hablar de un cambio de tendencia; si no logra mantenerse ahí, será solo un rebote tras una caída excesiva.
La división de acciones será de 8 por 1: la fecha de registro será alrededor del 9 de noviembre y la negociación comenzará aproximadamente el 20 de noviembre. La volatilidad podría aumentar antes y después de la división; la liquidez podría atraer especulación, pero las posiciones apalancadas pueden verse zarandeadas en ambas direcciones.