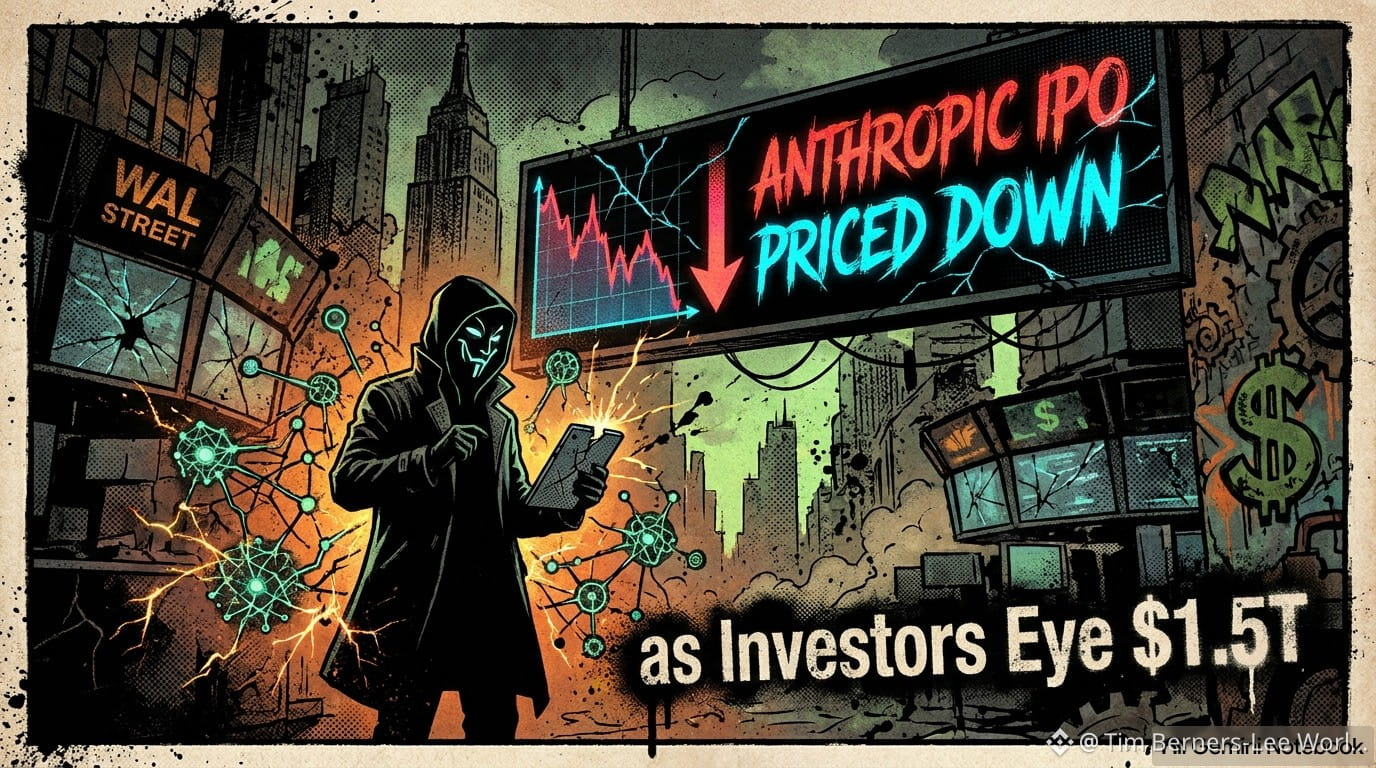
#AnthropicIPOPricedDownasInvestorsEye$1.5T Desde la perspectiva de la microestructura bursátil y la arquitectura de colocación de capital, la renegociación del precio de oferta en la IPO responde a la necesidad de recalibrar la tasa de descuento aplicada a los elevados costos operacionales y de infraestructura de supercomputación de la corporación. Los suscriptores principales (*underwriters*) y los intermediarios bancarios ajustan los rangos de precios objetivo para equilibrar la profundidad del libro de órdenes (*order book depth*) y mitigar el riesgo de asimetría informativa entre los inversores estratégicos y el mercado general. La elevación preventiva en las primas de riesgo refleja la fricción asociada al gasto intensivo en capital (*CapEx*) para el entrenamiento de modelos de lenguaje, donde la tasa de rendimiento del capital invertido debe justificar el costo de acarreo (*cost of carry*) en un escenario de tipos de interés restrictivos. Al comprimir el múltiplo de entrada Precio/Ventas (*P/S*), las mesas de negociación facilitan un colchón de liquidez que estrecha los diferenciales de oferta y demanda (*bid-ask spreads*) en los mercados grises pre-IPO, estabilizando la volatilidad implícita previa al debut.$ANTHROPIC
En conclusión, el ajuste en la valoración de la IPO de Anthropic sienta un precedente de disciplina financiera clave para la maduración del sector tecnológico en los mercados de renta variable. A corto y mediano plazo, la fijación de un precio de salida alineado con la generación de flujo de caja libre reducirá las fricciones en la colocación y consolidará una base de capital institucional de largo plazo.
En conclusión, el ajuste en la valoración de la IPO de Anthropic sienta un precedente de disciplina financiera clave para la maduración del sector tecnológico en los mercados de renta variable. A corto y mediano plazo, la fijación de un precio de salida alineado con la generación de flujo de caja libre reducirá las fricciones en la colocación y consolidará una base de capital institucional de largo plazo.