

Las acciones de semiconductores repuntaron con fuerza el martes, cuando los inversores volvieron poco a poco a las empresas tecnológicas que habían estado vendiendo, aunque todavía faltaban por conocerse los resultados de las elecciones de mitad de mandato. El rebote puso fin a una breve y pronunciada liquidación de acciones de IA y tecnología que había comenzado la semana pasada. En octubre, el Nasdaq Composite cayó un 5,3 por ciento, su peor mes desde marzo de 2025, y el lunes el Nasdaq-100 cerró en territorio de corrección, un 10,4 por ciento por debajo de su cierre récord del 6 de octubre.
La caída de los precios del petróleo también dio cierto respaldo a los compradores. Los operadores sopesaron la posibilidad de nuevas conversaciones sobre la guerra con Irán y la guerra de Rusia en Ucrania, y el crudo Brent cerró a 103,60 dólares por barril, su nivel de cierre más bajo desde el 7 de octubre.
En comparación con los $117.64 a los que cerró el Brent en octubre, parece una caída más pronunciada de lo que realmente fue. La cifra anterior corresponde al contrato de diciembre, próximo a vencer. El contrato de enero, más activo, cerró ese viernes en $113.43.
Un mercado dividido, impulsado por los chips
El marcador bursátil quedó dividido por la mitad. El S&P 500 ganó un 0.4 por ciento, hasta 7,568.92, y el Nasdaq Composite subió un 0.8 por ciento, hasta 25,372.01; ambos fueron impulsados por fabricantes de chips como AMD. El Russell 2000 de pequeña capitalización cerró en 2,814.26, con una ganancia del 0.3%, mientras que el Dow Jones Industrial Average retrocedió 197 puntos, o un 0.4 por ciento, hasta 51,786.72. La atención ya se estaba centrando en las elecciones de mitad de mandato.
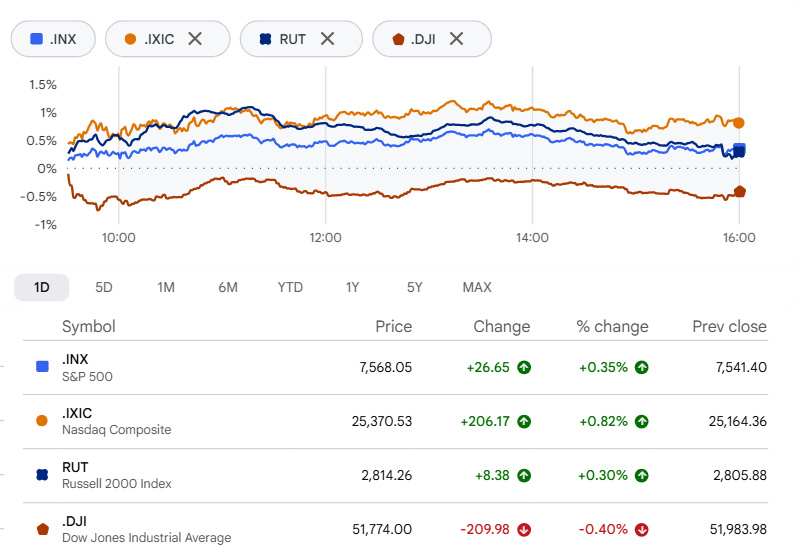
Una salvedad sobre esa ganancia del S&P: la mayoría de las acciones del índice cayeron. El impulso provino de una lista reducida de empresas muy grandes.
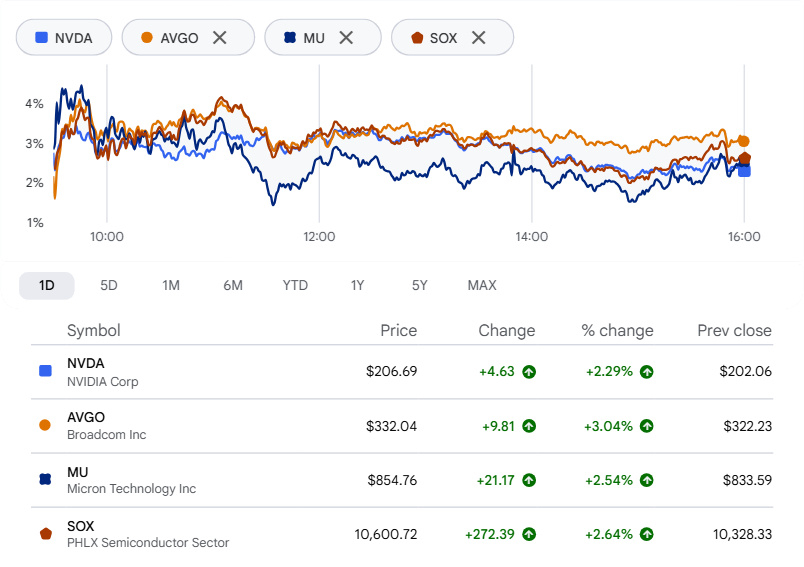
Nvidia fue la que más aportó. Subió un 2.3 por ciento tras caer durante cuatro sesiones consecutivas y fue el mayor impulso individual para el S&P 500. Broadcom avanzó un 3 por ciento, Micron Technology ganó más de un 2 por ciento y el Philadelphia Semiconductor Index cerró con una subida de alrededor del 2.6 por ciento.
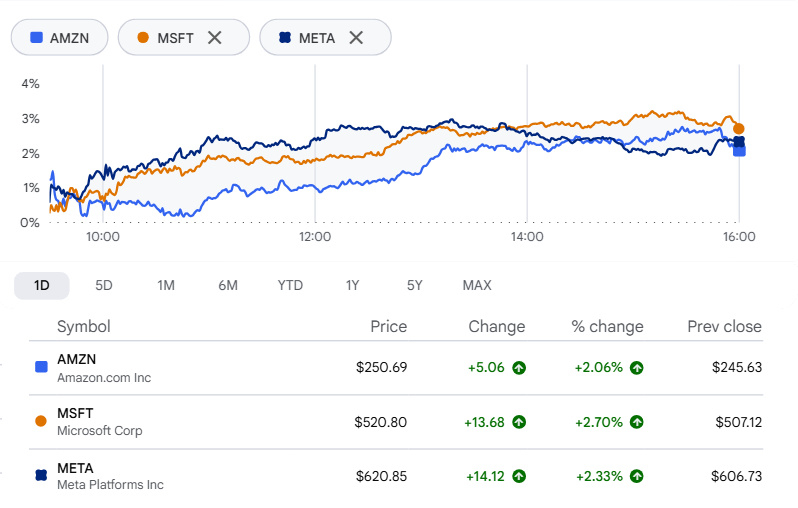
Las grandes empresas que más invierten en IA también se sumaron. Microsoft, Amazon y Meta Platforms subieron más de un 2 por ciento cada una.
Las acciones individuales contaron una historia más complicada
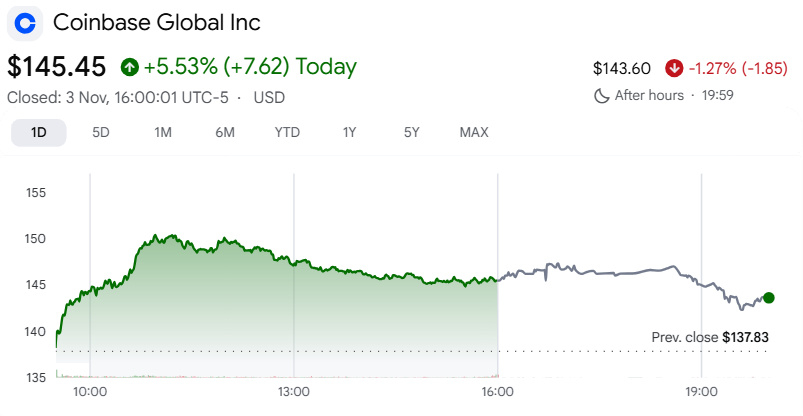
Perder un 15 por ciento en tres sesiones es mucho, y Coinbase había perdido exactamente eso hasta el lunes. El martes repuntó un 5 por ciento. La caída se produjo tras los resultados del tercer trimestre, publicados el jueves pasado después del cierre, que mostraron menores volúmenes de negociación de criptomonedas. El lunes, Morgan Stanley agravó la situación al rebajar su recomendación a infraponderar y recortar su precio objetivo un 53 por ciento.
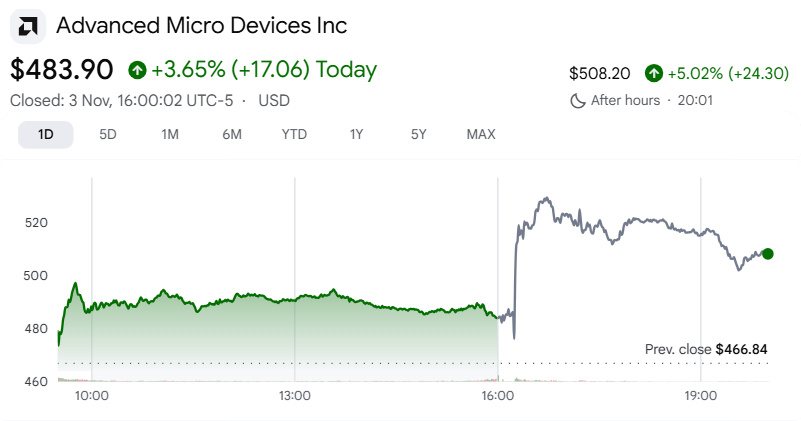
AMD reservó sus noticias para después del cierre. Tanto los ingresos como las ganancias del tercer trimestre superaron las expectativas, y los ingresos de centros de datos crecieron un 97 por ciento. Las acciones, que ya habían cerrado con una subida de alrededor del 3.7 por ciento, a $483.90, se dispararon más de un 7 por ciento en las operaciones posteriores al cierre. La directora ejecutiva Lisa Su dijo que la demanda de los chips Instinct y EPYC de la compañía «siguió fortaleciéndose» y espera que el crecimiento se acelere aún más en el cuarto trimestre, a medida que aumente la producción de Helios y Venice.
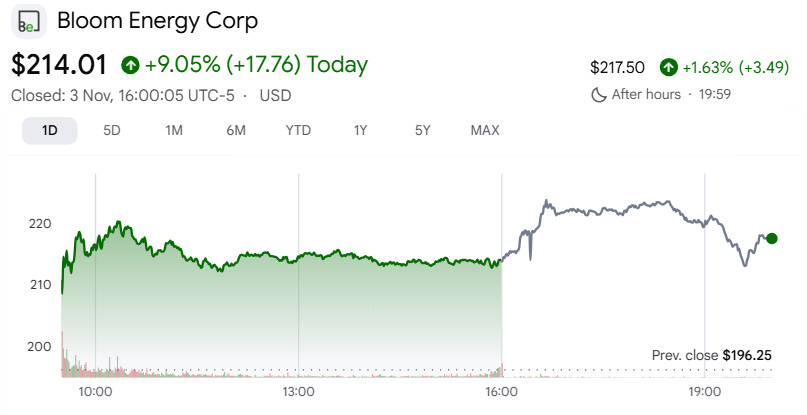
Bloom Energy, fabricante de pilas de combustible de óxido sólido, ganó casi un 9 por ciento después de que Barclays mejorara su recomendación de ponderación equivalente a sobreponderar. El banco señaló que la demanda estaba superando las expectativas. Curiosamente, también redujo su precio objetivo a 12 meses, de $316 a $289, un nivel que aún implica una subida de alrededor del 47 por ciento respecto al cierre del lunes.
Tres informes de resultados que fueron mal recibidos
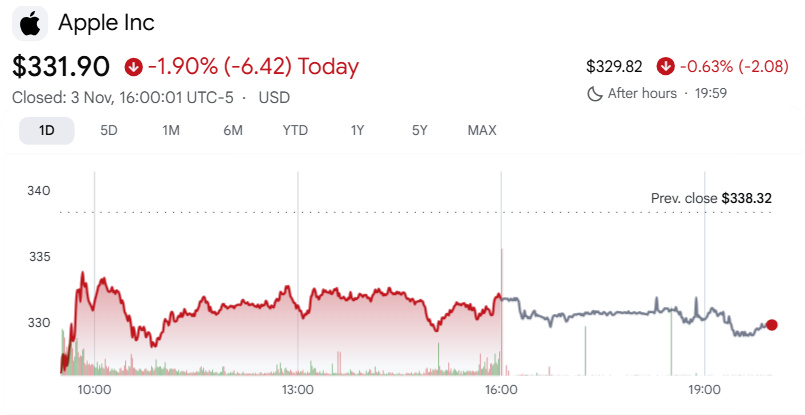
Apple presentó resultados dispares. Las ventas del iPhone impresionaron, los ingresos de la Gran China quedaron por debajo de las expectativas y una previsión de márgenes débil hizo caer las acciones alrededor de un 2 por ciento.
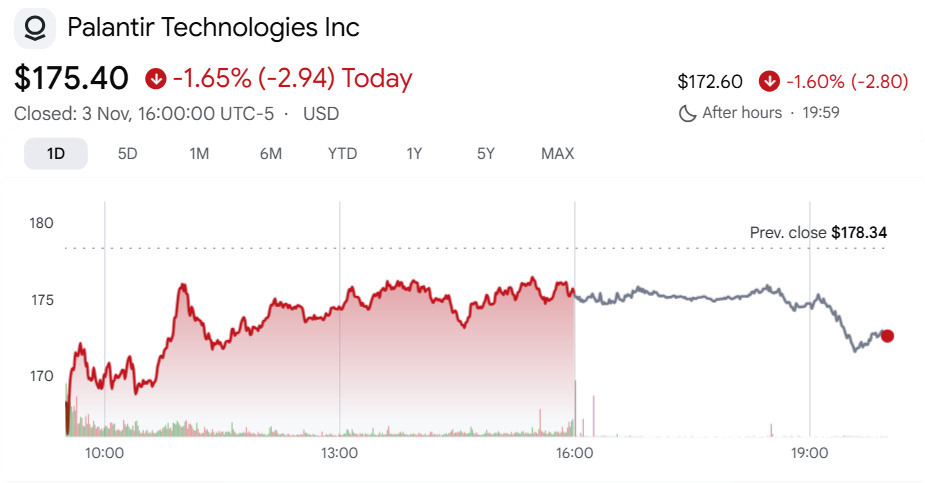
Palantir también cayó un 1.6 por ciento, algo difícil de conciliar con unos beneficios que superaron las expectativas. La compañía también logró un hito: obtuvo más ingresos de empresas estadounidenses que del Gobierno de EE. UU., y sus ingresos comerciales en el país aumentaron un 148 por ciento respecto al año anterior.
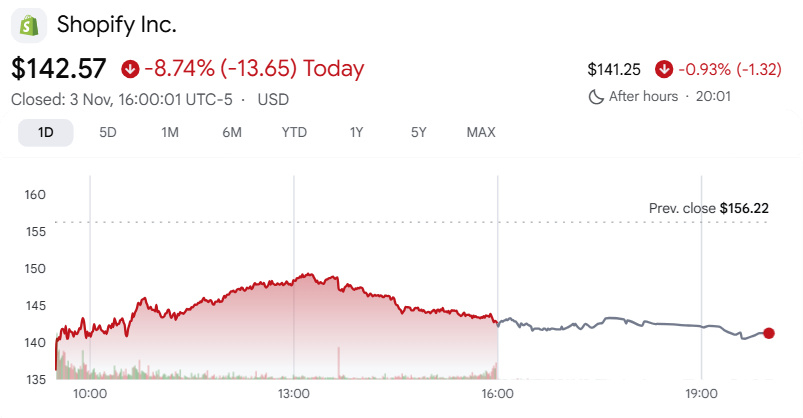
Shopify recibió el golpe más duro del grupo: cayó más de un 8 por ciento tras no alcanzar las estimaciones de beneficio bruto por suscripciones y volumen bruto de mercancías. Los ingresos trimestrales de $3.74 mil millones quedaron apenas por debajo de los $3.75 mil millones previstos por el consenso de LSEG. Para el cuarto trimestre, la compañía previó un crecimiento de los ingresos en torno a «los treinta y pocos» por ciento, frente a la estimación del 32.1 por ciento de LSEG, y dijo que el margen de flujo de caja libre debería parecerse al del cuarto trimestre de 2025.
Análisis sectorial:
Sectores con mejor desempeño
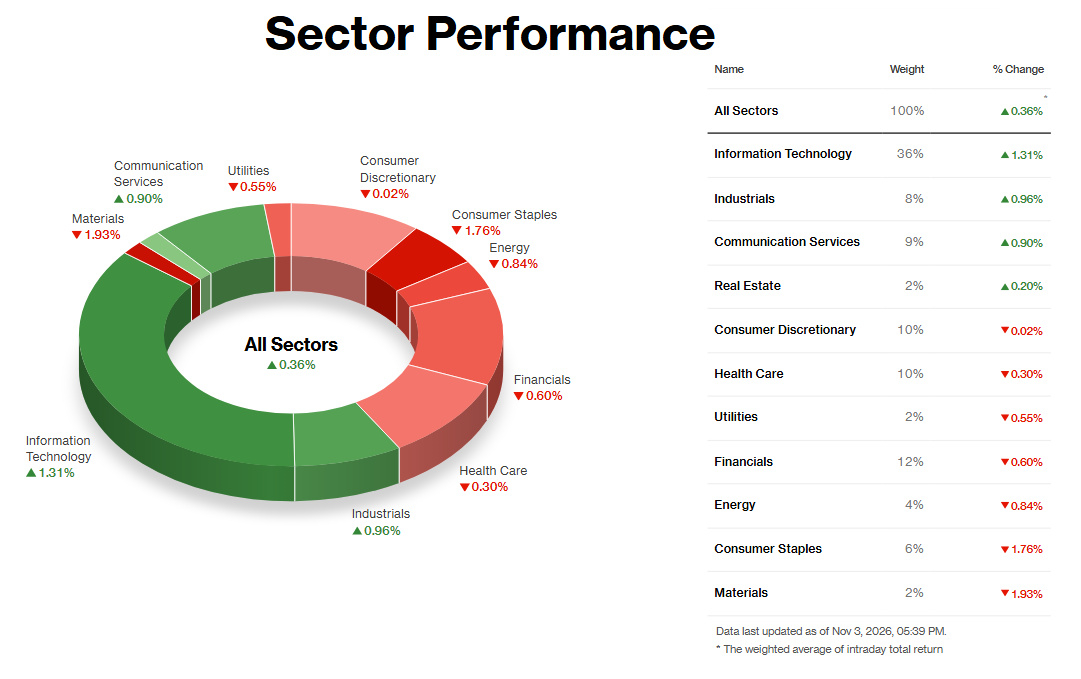
El sector tecnológico hizo el trabajo pesado el martes 3 de noviembre. Con una subida del 1.31% y una ponderación del 36%, aportó por sí solo unos 0.47 puntos al índice, más que toda la ganancia del 0.36% del S&P 500.
Los chips impulsaron la subida. El Philadelphia Semiconductor Index avanzó un 2.64%, poniendo fin a una racha de tres días de pérdidas, y el alza del 2.3% de Nvidia elevó de nuevo su valor de mercado por encima de los $5 billones. Los compradores volvieron tras una venta masiva alimentada por las dudas sobre si la inversión en IA puede seguir dando frutos; AMD subió alrededor de un 4% antes de publicar sus resultados. Apple, que cayó casi un 2% por una previsión débil de márgenes, fue la excepción.
El sector industrial (+0.96%) siguió la misma tendencia a través de la red eléctrica. GE Vernova y Eaton subieron alrededor de un 6% cada una después de que Bernstein calificara de exagerados los temores del día de las elecciones sobre las restricciones a los centros de datos. El sector de servicios de comunicación (+0.90%) se apoyó en Meta, que subió aproximadamente un 2.4% mientras su primera emisión de bonos en seis meses atraía una sólida demanda. No está claro si la tendencia se mantendrá: los analistas dicen que es demasiado pronto para dar por terminado el ajuste de la IA.
Sectores con peor desempeño
Materiales cayó un 1.93%, el grupo más débil de la sesión. Las mineras lideraron los descensos en Europa ante la debilidad del cobre, y Sherwin-Williams cayó un 3.3%, el peor desempeño del Dow, un día después de haber sido el mejor.
El sector de productos básicos de consumo (-1.76%) tuvo un claro responsable: Sysco, que no alcanzó las estimaciones de ingresos y declaró $21.74 mil millones, frente a un consenso de $22 mil millones. Sus acciones cayeron casi un 8% en su punto más bajo. Más allá de Sysco, no destacó ningún otro factor individual, aunque los rendimientos de los bonos del Tesoro subieron y el del bono a 10 años se acercó al 4.95% tras un aumento de las ofertas de empleo.
El sector energético (-0.84%) siguió la evolución del crudo. El Brent cerró con una caída del 1%, a $103.60, su cierre más bajo desde el 7 de octubre, ante la esperanza de que las conversaciones de paz pongan fin a las guerras de Irán y Ucrania, lo que prolongó la caída de más del 7% del lunes. Irán afirma que aún falta mucho para alcanzar un acuerdo, lo que mantuvo volátil la negociación.
Un solo rebote no compensa un mes. Las urnas seguían abiertas cuando sonó la campana de cierre, y un alto funcionario iraní dijo a Reuters que Teherán y Washington aún están lejos de llegar a un acuerdo. Que el repunte del martes se mantenga depende de dos cosas que Wall Street no controla: el resultado de la votación y la continuidad de esas conversaciones.