


Es posible que los titulares de tokens voten en una red de criptomonedas sin tener el control de esta. Según una actualización de sus preguntas frecuentes sobre criptoactivos del 2 de noviembre, la División de Finanzas Corporativas de la SEC afirmó que el voto, por sí solo, no convierte a las personas en miembros de un grupo de control. La pregunta importante es quién controla realmente la red.
Una prueba de control, no de distribución de tokens
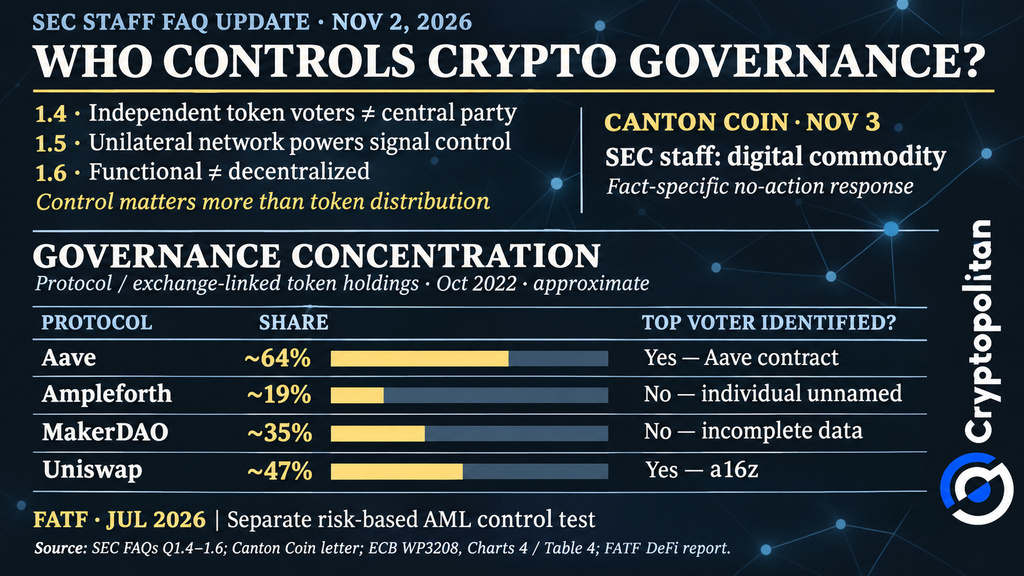
La pregunta 1.4 de la actualización del 2 de noviembre de las preguntas frecuentes de la SEC sobre criptoactivos explica en qué casos quienes votan sobre la gobernanza podrían, en conjunto, ser considerados una «parte central». Por lo general, las personas no afiliadas que votan de forma independiente no se consideran un «grupo de personas o entidades» al determinar si una red tiene una «parte central».
Sin embargo, si se coordinan al margen del proceso de gobernanza, el personal de la SEC puede considerarlos un grupo. Incluso si se coordinan, un grupo solo califica como «parte central» si ejerce un control real sobre las operaciones, las decisiones económicas o el proceso de votación de la red.
La declaración interpretativa de la SEC del 17 de marzo establece el principio subyacente:
«Un sistema cripto funcional no tiene una parte central que supervise la participación ni distribuya recompensas a los usuarios».
En la Pregunta 1.5 se pueden encontrar ejemplos específicos de este tipo de control. Algunos de estos casos implican el uso de la facultad unilateral de limitar el acceso a la red, elegir validadores, cambiar las reglas de votación, modificar el código o cancelar transacciones.
Los ejemplos aclaran cómo determina el personal de la SEC si existe control. Sin embargo, no crean condiciones ni requisitos adicionales en virtud de la ley pertinente. Las preguntas frecuentes solo presentan las opiniones del personal de la SEC y no constituyen normas vinculantes de la SEC.
La funcionalidad y la descentralización se evalúan por separado
La Pregunta 1.6 aborda un tema relacionado: la funcionalidad de una red cripto no equivale a su descentralización. Una red puede usar su token exactamente según lo previsto y, aun así, estar controlada por una persona o un grupo. Por lo tanto, funcionar según lo previsto no implica estar descentralizada.
Las preguntas frecuentes también aclaran cómo evalúa el personal de la SEC las afirmaciones dirigidas a los inversionistas. Que un emisor haya cumplido sus promesas de funcionalidad o descentralización depende de cómo describió esos hitos en su publicidad, no de un estándar general del mercado.
Canton Coin recibe un sí con reservas
El 3 de noviembre, el personal de la SEC ofreció un ejemplo relacionado con Canton Coin. En una respuesta de no acción, el subasesor jurídico jefe Jonathan A. Ingram escribió:
«la División considera que Canton Coin es una “materia prima digital”»
El personal basó su decisión en lo que los abogados de Canton dijeron sobre la moneda. Explicaron que su valor proviene del funcionamiento de la red y de la oferta y la demanda. También dijeron que su valor no depende de que los administradores generen ganancias para los inversionistas. Según los abogados, ninguna persona ni grupo controla la red.
Sin embargo, la respuesta de no acción estaba sujeta a ciertas restricciones. El personal de la SEC declaró que no respaldaría una medida de cumplimiento relacionada con la creación de determinadas Canton Coins sin registrarlas como valores. Además, Ingram advirtió que circunstancias distintas podrían conducir a una conclusión diferente.
Lo que muestran realmente los datos de gobernanza
Identificar quién controla una red cripto es más difícil que rastrear sus tokens. Un documento de trabajo del BCE determinó que los 100 mayores titulares poseían más del 80 % de los tokens de gobernanza en cuatro protocolos: Aave, Ampleforth, MakerDAO y Uniswap.
El estudio abarcó el período 2022–2023. Las cifras de octubre de 2022 situaban las tenencias vinculadas a protocolos o plataformas de intercambio en aproximadamente el 64 %, el 19 %, el 35 % y el 47 %, respectivamente. No fue posible identificar a muchos de los principales votantes.
La concentración de la propiedad también tiene consecuencias económicas. Un estudio de 2026 publicado en Management Science la relacionó con un crecimiento más lento de las plataformas, aunque otros factores pueden atenuar el impacto.
Las disputas de gobernanza muestran cómo se manifiesta esto en la práctica. Cryptopolitan informó que el fundador de ENS, Nick Johnson, tenía cerca de la mitad de los votos delegados activos pese a poseer aproximadamente el 3 % de la oferta. Esto dio lugar a una propuesta para delegar cinco millones de tokens de la tesorería. Mientras tanto, los titulares de Compound están votando sobre plazos de espera más estrictos para la tesorería y facultades de veto.
 Normas de gobernanza cripto de la SEC: prueba de control, Canton Coin y concentración del voto en las DAO
El GAFI plantea una pregunta distinta
La SEC no es el único regulador que examina quién controla las redes DeFi. El informe del GAFI de julio de 2026 adopta un enfoque distinto. Propone una evaluación funcional del control basada en el riesgo para abordar los riesgos de lavado de dinero.
Los dos marcos tienen propósitos distintos. La SEC se centra en la clasificación de valores, mientras que el GAFI aborda los delitos financieros. Sin embargo, ambos plantean una pregunta práctica para las instituciones y las DAO: ¿quién tiene realmente el poder de tomar decisiones?
Las mentes más brillantes del mundo cripto ya leen nuestro boletín. ¿Quieres unirte? Acompáñalas.