En la jornada de votación de las elecciones de medio mandato, el índice compuesto Nasdaq puso fin a una racha de tres sesiones consecutivas a la baja; el único que cayó fue el Promedio Industrial Dow Jones.
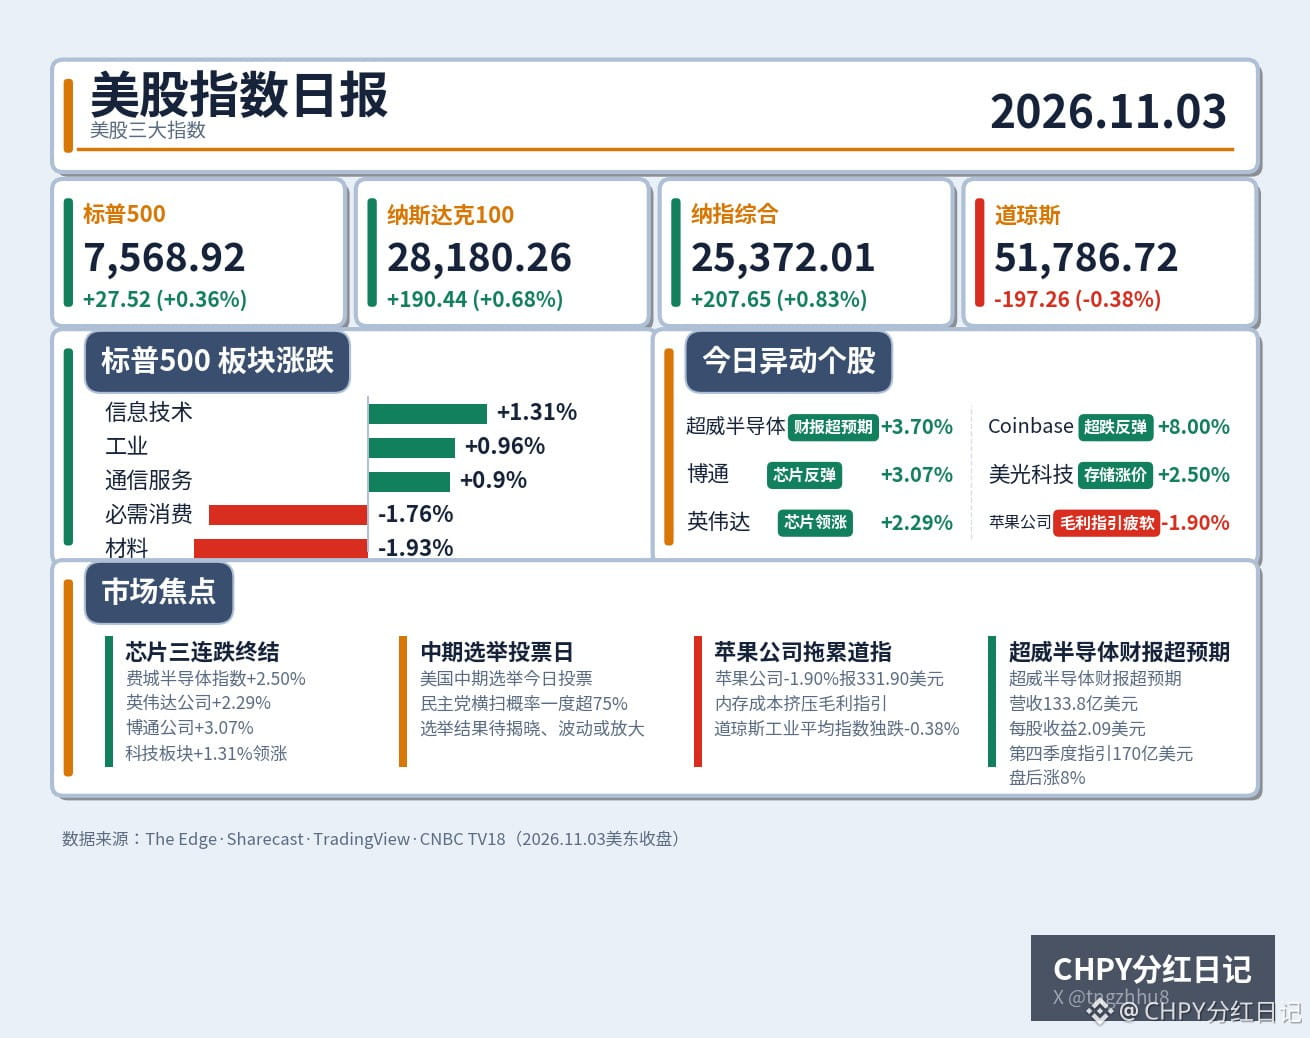
El S&P 500 subió un 0.36%, hasta los 7,568.92 puntos; el índice compuesto Nasdaq avanzó un 0.83%, hasta los 25,372.01 puntos; y el Nasdaq 100 ganó un 0.68%, hasta los 28,180.26 puntos. Los tres índices pusieron fin a una racha de tres sesiones consecutivas a la baja. El Promedio Industrial Dow Jones cayó un 0.38%, hasta los 51,786.72 puntos, y fue el único índice principal que cerró en rojo. El Russell 2000 subió un 0.23%, hasta los 2,812.45 puntos.
La divergencia entre sectores fue muy marcada: el sector de tecnologías de la información lideró las ganancias con un alza del 1.31%, seguido por el industrial, que subió un 0.96%, y el de servicios de comunicación, que avanzó un 0.90%. En cambio, el sector de materiales cayó un 1.93%, el de bienes de consumo básico un 1.76% y el de energía un 0.84%. Los sectores defensivos que lideraron las ganancias el lunes retrocedieron en bloque el martes, mientras que las acciones tecnológicas, que habían caído durante tres días seguidos, rebotaron. La rotación del lunes desanduvo la mitad del camino el martes.
Los semiconductores fueron el motor del rebote. El índice de semiconductores de Filadelfia subió un 2.50%; NVIDIA ganó un 2.29%, hasta los 206.69 dólares; Broadcom avanzó un 3.07%; Micron Technology subió un 2.5%; Intel ganó un 0.8%; Advanced Micro Devices avanzó un 3.70%; y Coinbase rebotó un 8% tras caer un 15% en las tres sesiones anteriores. Tras el cierre, los resultados de Advanced Micro Devices superaron las expectativas: sus ingresos del tercer trimestre fueron de 13,380 millones de dólares, por encima de los 13,100 millones previstos, y el beneficio por acción fue de 2.09 dólares, frente a los 1.95 esperados. La compañía proyectó unos ingresos de 17,000 millones de dólares para el cuarto trimestre. Sus acciones subieron un 8% en las operaciones posteriores al cierre y los futuros del Nasdaq 100 las siguieron con un alza de unos 200 puntos.
Pero ¿por qué fue el Promedio Industrial Dow Jones el único que cayó? La respuesta está en una sola acción: Apple cayó un 1.90%, hasta los 331.90 dólares. Tras presentar sus resultados la noche anterior, Apple pronosticó un margen bruto del 45% al 46%, por debajo del 47.9% de este trimestre, alegando que el encarecimiento de los chips de memoria estaba reduciendo sus beneficios. El Promedio Industrial Dow Jones es un índice ponderado por precio, así que una caída de una acción de alto precio como Apple tiene un peso especialmente grande. La misma situación tiene otra cara favorable: el encarecimiento de la memoria beneficia directamente a fabricantes de almacenamiento como Micron Technology. El alza de precios perjudica a los fabricantes de equipos terminados y favorece a los proveedores de almacenamiento; esta tendencia seguirá desarrollándose.
En el plano macroeconómico también surgió una nueva variable: los datos de vacantes laborales publicados por el Departamento de Trabajo de Estados Unidos (JOLTS, la Encuesta de Vacantes y Rotación Laboral) fueron más sólidos de lo esperado. El rendimiento de los bonos del Tesoro estadounidense a 10 años subió 4 puntos básicos, hasta el 4.95%, lo que presionó a las acciones de primera línea sensibles a los tipos de interés; este fue otro factor detrás de la caída del Promedio Industrial Dow Jones. El índice de volatilidad de la Bolsa de Opciones de Chicago retrocedió un 1.51%, hasta 20.83, y la aversión al riesgo se moderó ligeramente. El crudo Brent cayó un 1.12%, hasta los 103.60 dólares; las expectativas de conversaciones de paz entre Estados Unidos e Irán siguen presionando a la baja la prima geopolítica incorporada al precio del petróleo. El oro al contado cayó un 0.91%, hasta los 3,933.50 dólares; el bitcoin subió un 1.35%, hasta los 77,825.40 dólares.
A mi juicio, este rebote parece más una recuperación tras las fuertes caídas que un cambio de tendencia. El fondo cotizado que replica el Nasdaq 100 sigue por debajo de las medias móviles de 20 y 50 días, y apenas por encima de la media de 200 días. Desde el punto de vista técnico, sigue siendo un rebote débil tras una ruptura bajista, no una recuperación firme. Los resultados de Advanced Micro Devices, mejores de lo esperado, pueden darles un respiro a los semiconductores, pero habrá que ver si el dinero vuelve a apostar por el índice de semiconductores de Filadelfia después de esta noche y lo devuelve a una tendencia alcista. La dirección dependerá realmente de dos acontecimientos del miércoles: el anuncio de refinanciación del Tesoro de Estados Unidos, que prevé emitir 618,000 millones de dólares en deuda en el cuarto trimestre y 800,000 millones en el primer trimestre de 2027, una presión de oferta que pondrá a prueba directamente el rendimiento del 4.95% de los bonos del Tesoro; y el informe del sector servicios del Instituto de Gestión de Suministros, que permitirá comprobar hasta qué punto está recalentada la economía. Es probable que la volatilidad vuelva a aumentar tras conocerse los resultados de las elecciones de medio mandato. En vez de perseguir las subidas, es mejor esperar una corrección que confirme el movimiento; quedarse al margen tampoco tiene nada de malo. Quienes se apresuren a entrar son los que más fácilmente pueden salir perjudicados por ambos lados.
#美股 #chips
El S&P 500 subió un 0.36%, hasta los 7,568.92 puntos; el índice compuesto Nasdaq avanzó un 0.83%, hasta los 25,372.01 puntos; y el Nasdaq 100 ganó un 0.68%, hasta los 28,180.26 puntos. Los tres índices pusieron fin a una racha de tres sesiones consecutivas a la baja. El Promedio Industrial Dow Jones cayó un 0.38%, hasta los 51,786.72 puntos, y fue el único índice principal que cerró en rojo. El Russell 2000 subió un 0.23%, hasta los 2,812.45 puntos.
La divergencia entre sectores fue muy marcada: el sector de tecnologías de la información lideró las ganancias con un alza del 1.31%, seguido por el industrial, que subió un 0.96%, y el de servicios de comunicación, que avanzó un 0.90%. En cambio, el sector de materiales cayó un 1.93%, el de bienes de consumo básico un 1.76% y el de energía un 0.84%. Los sectores defensivos que lideraron las ganancias el lunes retrocedieron en bloque el martes, mientras que las acciones tecnológicas, que habían caído durante tres días seguidos, rebotaron. La rotación del lunes desanduvo la mitad del camino el martes.
Los semiconductores fueron el motor del rebote. El índice de semiconductores de Filadelfia subió un 2.50%; NVIDIA ganó un 2.29%, hasta los 206.69 dólares; Broadcom avanzó un 3.07%; Micron Technology subió un 2.5%; Intel ganó un 0.8%; Advanced Micro Devices avanzó un 3.70%; y Coinbase rebotó un 8% tras caer un 15% en las tres sesiones anteriores. Tras el cierre, los resultados de Advanced Micro Devices superaron las expectativas: sus ingresos del tercer trimestre fueron de 13,380 millones de dólares, por encima de los 13,100 millones previstos, y el beneficio por acción fue de 2.09 dólares, frente a los 1.95 esperados. La compañía proyectó unos ingresos de 17,000 millones de dólares para el cuarto trimestre. Sus acciones subieron un 8% en las operaciones posteriores al cierre y los futuros del Nasdaq 100 las siguieron con un alza de unos 200 puntos.
Pero ¿por qué fue el Promedio Industrial Dow Jones el único que cayó? La respuesta está en una sola acción: Apple cayó un 1.90%, hasta los 331.90 dólares. Tras presentar sus resultados la noche anterior, Apple pronosticó un margen bruto del 45% al 46%, por debajo del 47.9% de este trimestre, alegando que el encarecimiento de los chips de memoria estaba reduciendo sus beneficios. El Promedio Industrial Dow Jones es un índice ponderado por precio, así que una caída de una acción de alto precio como Apple tiene un peso especialmente grande. La misma situación tiene otra cara favorable: el encarecimiento de la memoria beneficia directamente a fabricantes de almacenamiento como Micron Technology. El alza de precios perjudica a los fabricantes de equipos terminados y favorece a los proveedores de almacenamiento; esta tendencia seguirá desarrollándose.
En el plano macroeconómico también surgió una nueva variable: los datos de vacantes laborales publicados por el Departamento de Trabajo de Estados Unidos (JOLTS, la Encuesta de Vacantes y Rotación Laboral) fueron más sólidos de lo esperado. El rendimiento de los bonos del Tesoro estadounidense a 10 años subió 4 puntos básicos, hasta el 4.95%, lo que presionó a las acciones de primera línea sensibles a los tipos de interés; este fue otro factor detrás de la caída del Promedio Industrial Dow Jones. El índice de volatilidad de la Bolsa de Opciones de Chicago retrocedió un 1.51%, hasta 20.83, y la aversión al riesgo se moderó ligeramente. El crudo Brent cayó un 1.12%, hasta los 103.60 dólares; las expectativas de conversaciones de paz entre Estados Unidos e Irán siguen presionando a la baja la prima geopolítica incorporada al precio del petróleo. El oro al contado cayó un 0.91%, hasta los 3,933.50 dólares; el bitcoin subió un 1.35%, hasta los 77,825.40 dólares.
A mi juicio, este rebote parece más una recuperación tras las fuertes caídas que un cambio de tendencia. El fondo cotizado que replica el Nasdaq 100 sigue por debajo de las medias móviles de 20 y 50 días, y apenas por encima de la media de 200 días. Desde el punto de vista técnico, sigue siendo un rebote débil tras una ruptura bajista, no una recuperación firme. Los resultados de Advanced Micro Devices, mejores de lo esperado, pueden darles un respiro a los semiconductores, pero habrá que ver si el dinero vuelve a apostar por el índice de semiconductores de Filadelfia después de esta noche y lo devuelve a una tendencia alcista. La dirección dependerá realmente de dos acontecimientos del miércoles: el anuncio de refinanciación del Tesoro de Estados Unidos, que prevé emitir 618,000 millones de dólares en deuda en el cuarto trimestre y 800,000 millones en el primer trimestre de 2027, una presión de oferta que pondrá a prueba directamente el rendimiento del 4.95% de los bonos del Tesoro; y el informe del sector servicios del Instituto de Gestión de Suministros, que permitirá comprobar hasta qué punto está recalentada la economía. Es probable que la volatilidad vuelva a aumentar tras conocerse los resultados de las elecciones de medio mandato. En vez de perseguir las subidas, es mejor esperar una corrección que confirme el movimiento; quedarse al margen tampoco tiene nada de malo. Quienes se apresuren a entrar son los que más fácilmente pueden salir perjudicados por ambos lados.
#美股 #chips