El Tesoro vuelve con otra recompra, y el momento elegido dice mucho.
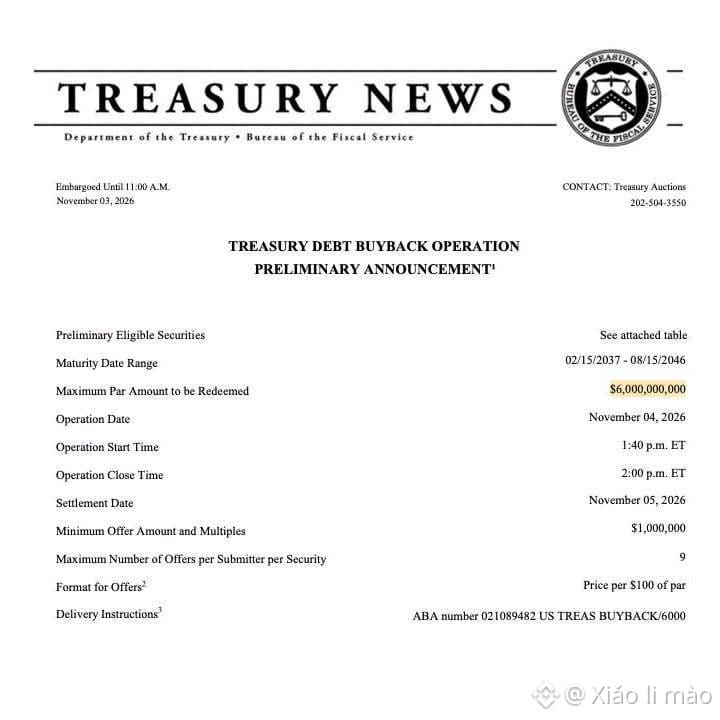
El jueves se recomprarán hasta 6.000 millones de dólares en deuda pública a largo plazo. La misma estrategia de antes: recomprar los bonos antiguos e ilíquidos que nadie quiere negociar y esperar que el extremo largo de la curva deje de dar señales de alarma.
Esto es lo importante. Esta ronda de recompras se prolonga hasta el 4 de noviembre. Las elecciones de medio mandato son el 3 de noviembre. Nadie debería ignorar esa coincidencia.
El programa se duplicó en agosto y el límite por operación alcanzó los 6.000 millones de dólares en septiembre. Pero los rendimientos no reaccionaron precisamente como se esperaba. De hecho, el rendimiento de los bonos a 10 años subió después de que se anunciara el monto, porque los operadores querían más.
Así que la verdadera pregunta no es si 6.000 millones de dólares es mucho. Es si esto supone un apoyo a la liquidez o una supresión de los rendimientos en año electoral. Bessent ha dicho abiertamente que quiere reducir los costos de endeudamiento. El calendario hace imposible no ver la lectura política.
Presten atención también al anuncio trimestral de refinanciación del 4 de noviembre. Entonces sabremos si el Tesoro cambia la emisión o simplemente sigue poniendo parches en el extremo largo con recompras.
$AGT $Q $IDOL #Treasury #Bonds #Yields #Midterms
El jueves se recomprarán hasta 6.000 millones de dólares en deuda pública a largo plazo. La misma estrategia de antes: recomprar los bonos antiguos e ilíquidos que nadie quiere negociar y esperar que el extremo largo de la curva deje de dar señales de alarma.
Esto es lo importante. Esta ronda de recompras se prolonga hasta el 4 de noviembre. Las elecciones de medio mandato son el 3 de noviembre. Nadie debería ignorar esa coincidencia.
El programa se duplicó en agosto y el límite por operación alcanzó los 6.000 millones de dólares en septiembre. Pero los rendimientos no reaccionaron precisamente como se esperaba. De hecho, el rendimiento de los bonos a 10 años subió después de que se anunciara el monto, porque los operadores querían más.
Así que la verdadera pregunta no es si 6.000 millones de dólares es mucho. Es si esto supone un apoyo a la liquidez o una supresión de los rendimientos en año electoral. Bessent ha dicho abiertamente que quiere reducir los costos de endeudamiento. El calendario hace imposible no ver la lectura política.
Presten atención también al anuncio trimestral de refinanciación del 4 de noviembre. Entonces sabremos si el Tesoro cambia la emisión o simplemente sigue poniendo parches en el extremo largo con recompras.
$AGT $Q $IDOL #Treasury #Bonds #Yields #Midterms