¿Has visto alguna vez una moneda así? En el mercado al contado registra un volumen de cientos de miles de U al día, mientras que en contratos alcanza cientos de millones. Luego sube 4 veces en 3 días y, de repente, una sola vela la desploma un 30-50 %. ¿Por qué ocurre esto? Hoy lo comentaremos juntos.
1. Primero, distingue los tres precios
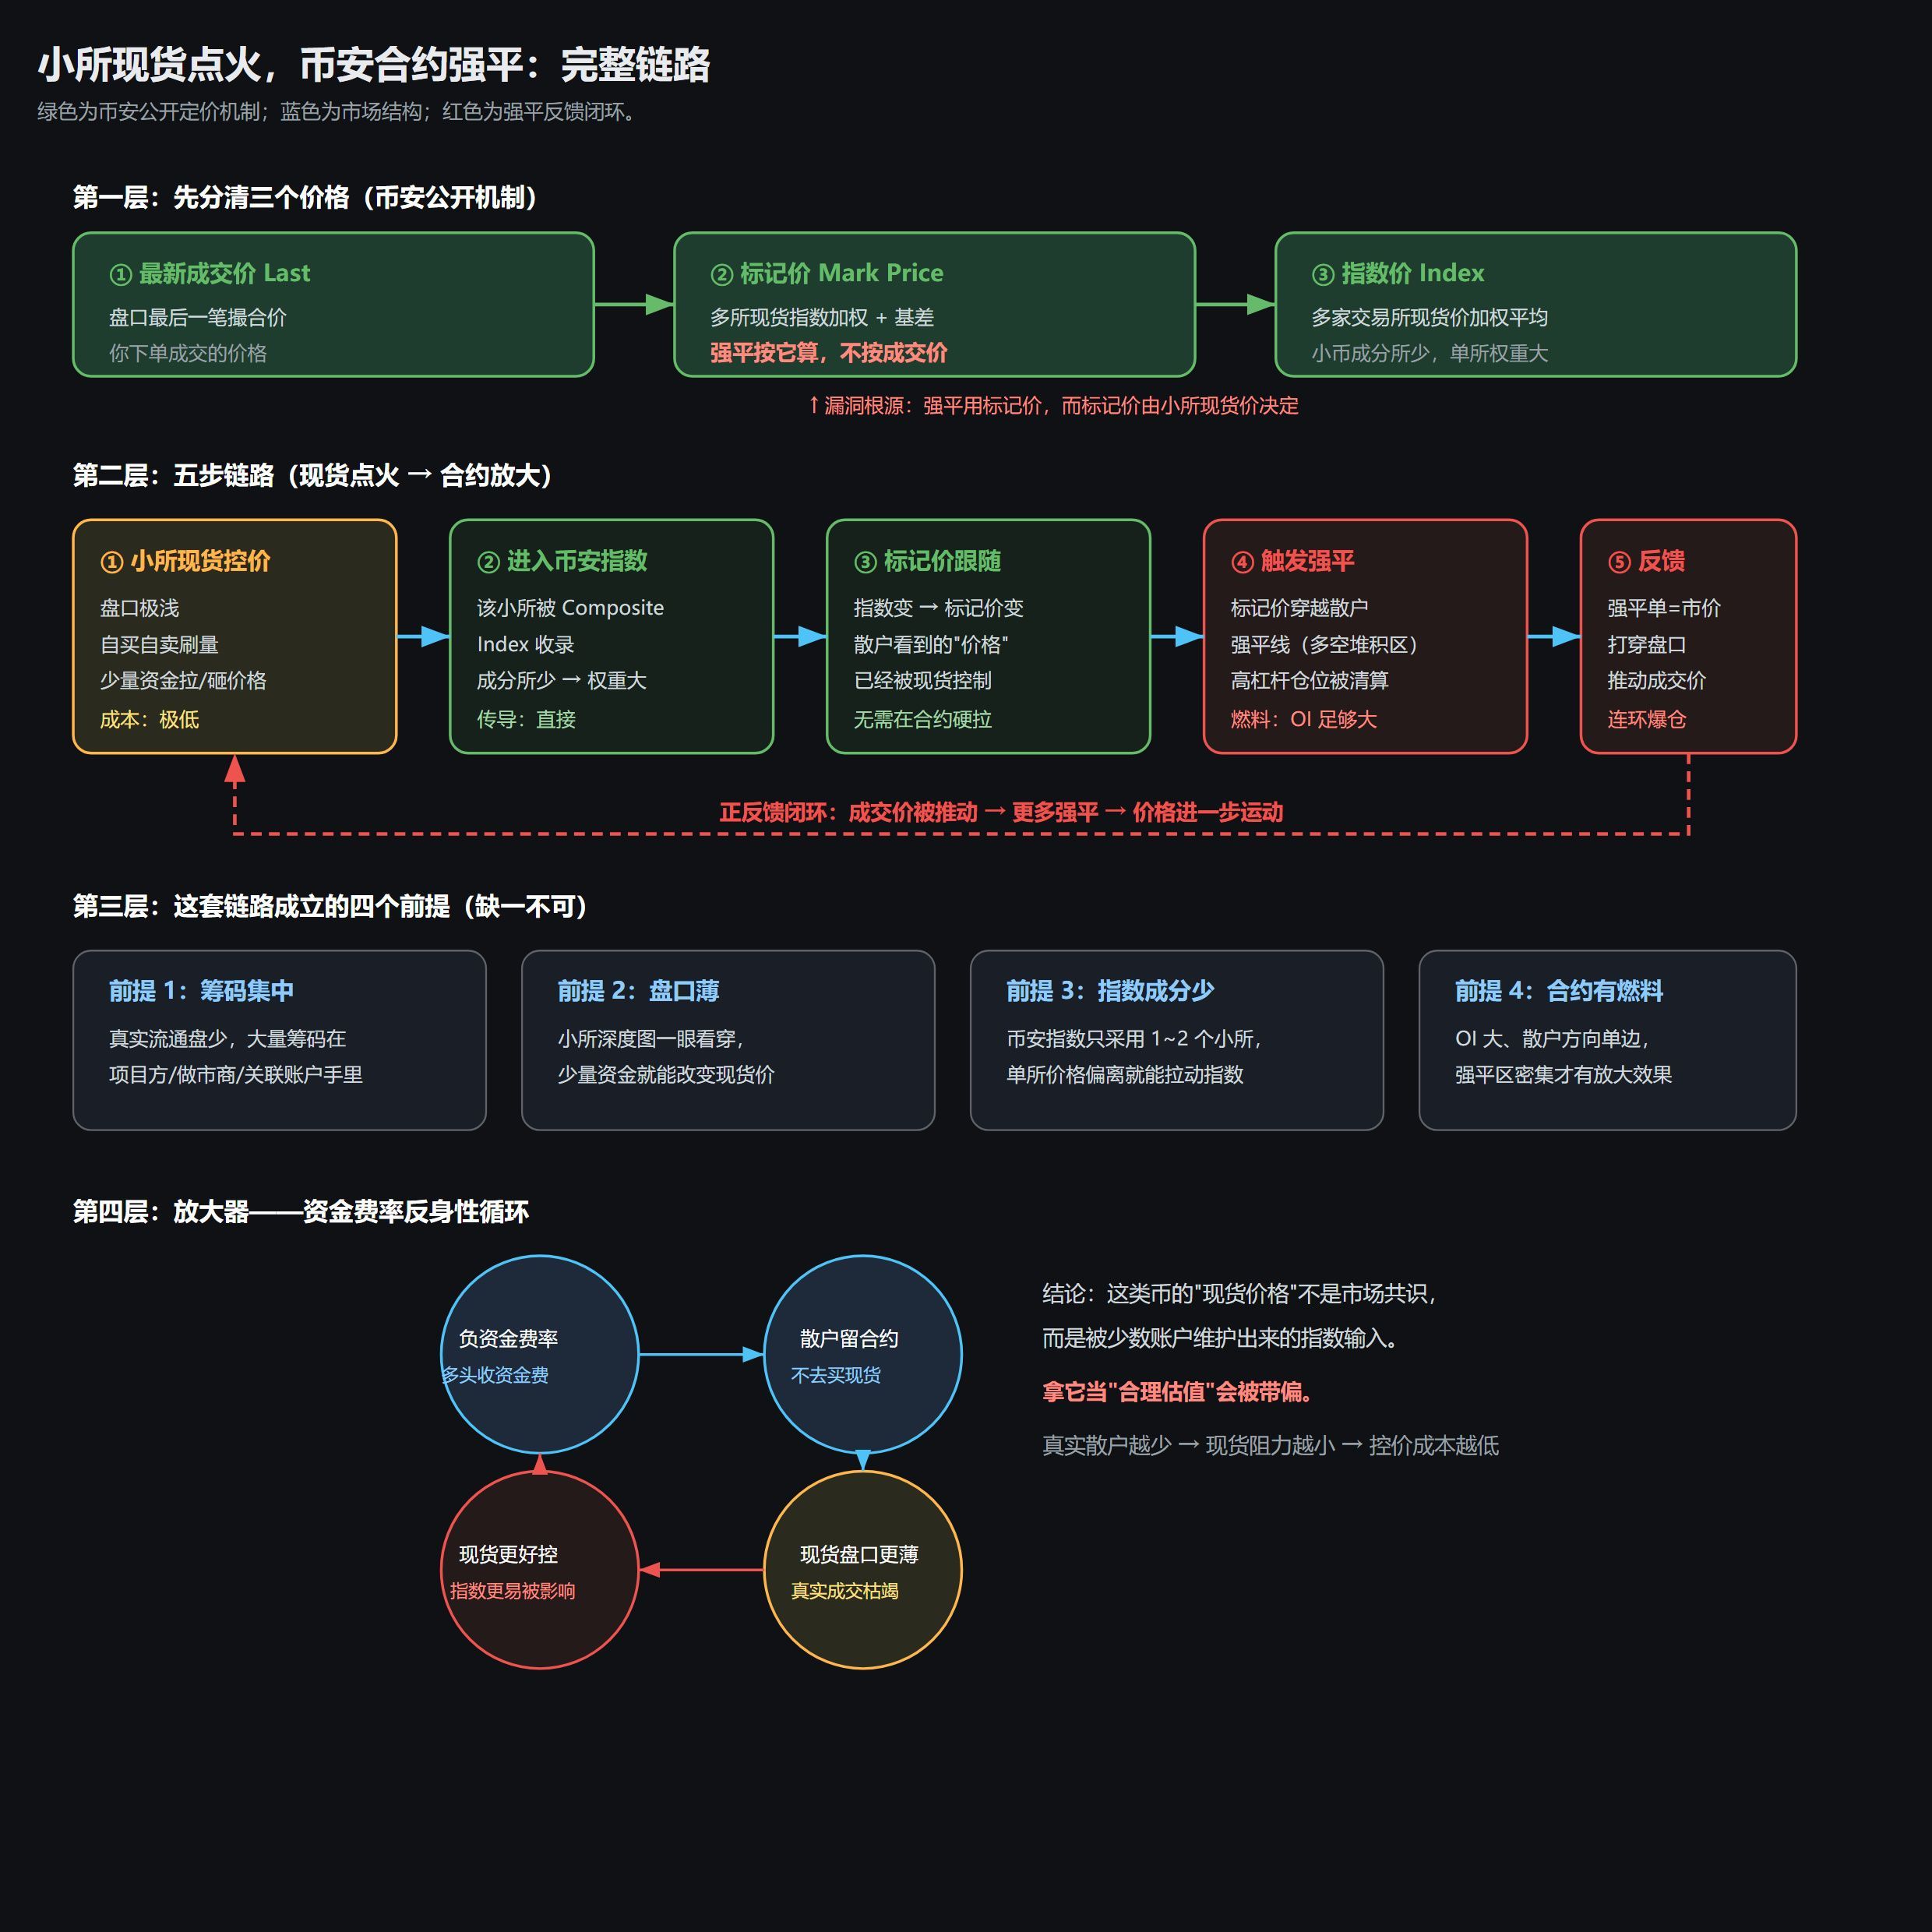
En los contratos de Binance hay tres precios que mucha gente confunde. Entenderlos es fundamental para comprender todo el mecanismo:
① Último precio (Last): el precio de la última operación ejecutada en el libro de órdenes; también es el precio al que se ejecuta realmente tu orden.
② Precio de marca (Mark Price): se calcula como el promedio ponderado del índice al contado de varias plataformas. Binance lo utiliza para determinar si se liquida una posición, no el último precio.
③ Precio del índice (Index): promedio ponderado de los precios al contado de varias plataformas, que se utiliza para calcular el precio de marca.
La frase clave: las liquidaciones se determinan según el precio de marca, no según el último precio negociado.
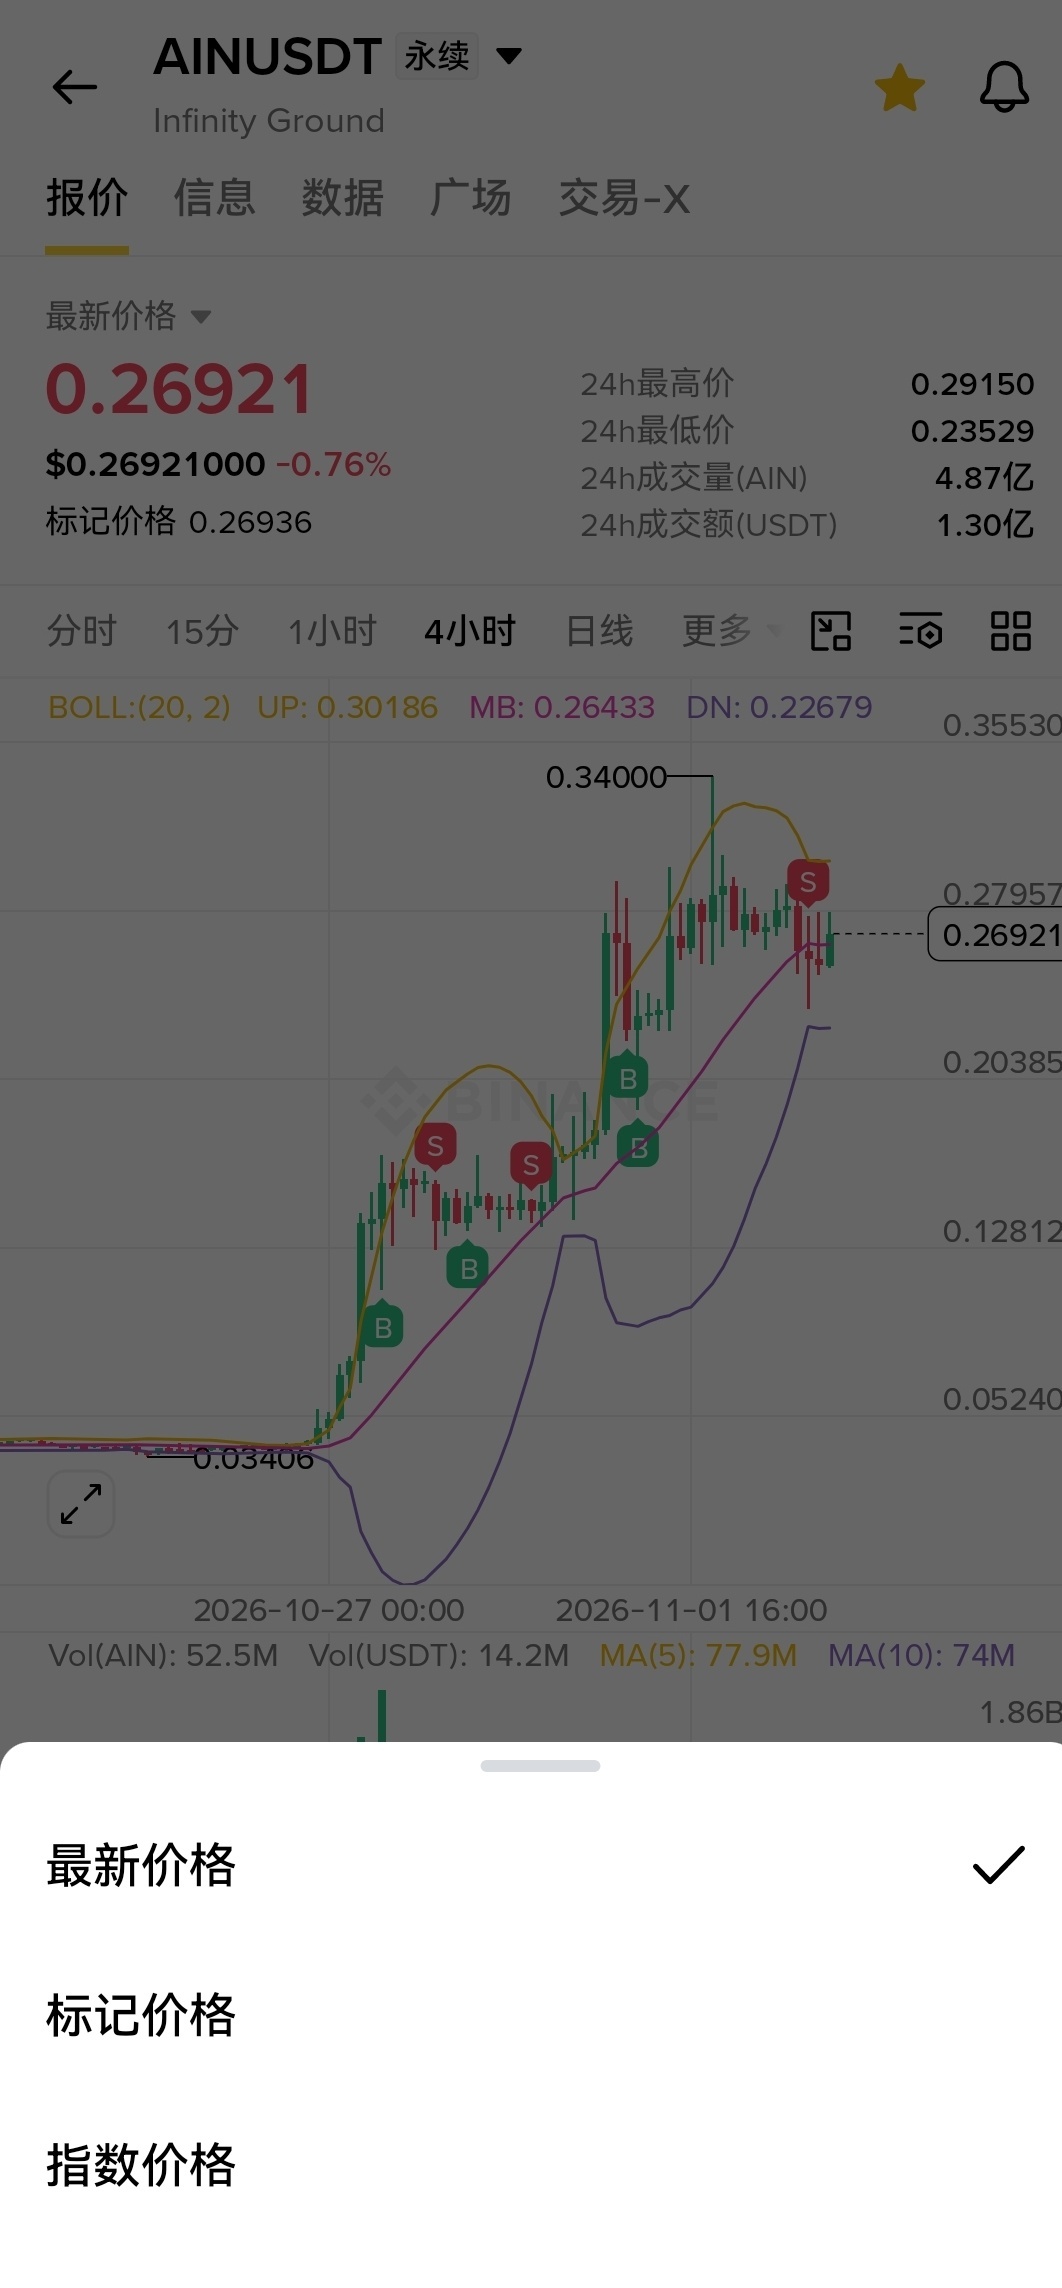
Este es el origen de la vulnerabilidad de toda la cadena: el precio de marca no lo determina el libro de órdenes de futuros de Binance, sino los precios al contado de pequeñas plataformas externas. En el caso de las monedas pequeñas, el índice suele incluir solo una o dos plataformas; una desviación del precio en una sola de ellas puede mover todo el índice.
II. La cadena en cinco pasos: el mercado al contado enciende la mecha y los futuros amplifican el movimiento
Primer paso: control del precio al contado en una plataforma pequeña: el libro de órdenes de una plataforma pequeña es muy superficial y hay pocos tokens realmente en circulación. Los manipuladores compran y venden entre sus propias cuentas para generar volumen; con muy poco capital pueden hacer subir o bajar el precio al contado.
Segundo paso: incorporación al índice de Binance: el precio al contado de esa plataforma pequeña se incluye en el Composite Index de Binance. El índice de las monedas pequeñas incluye pocas plataformas, por lo que cada una tiene un peso considerable y cualquier desviación del precio se transmite directamente.
Tercer paso: seguimiento del precio de marca: cuando cambia el índice, el precio de marca lo sigue. El «precio» que ven los pequeños inversores en el mercado de futuros ya está controlado, en la práctica, por el mercado al contado externo; no hace falta empujar el precio con fuerza en el libro de órdenes de Binance.
Cuarto paso: activación de las liquidaciones: el precio de marca cruza los niveles de liquidación donde se concentran las posiciones de los pequeños inversores —en zonas con una proporción desequilibrada de posiciones largas y cortas— y se liquidan de golpe posiciones con alto apalancamiento.
Quinto paso: retroalimentación de las liquidaciones: las órdenes de liquidación son órdenes de mercado y atraviesan directamente el libro de órdenes de futuros, impulsando aún más el precio real de las operaciones y activando más liquidaciones, en un ciclo de retroalimentación positiva.
En resumen: se gasta poco dinero en el mercado al contado para «encender la mecha»; las posiciones con alto apalancamiento y el sistema de liquidaciones del mercado de futuros se encargan de «amplificar» el movimiento.
III. Cuatro condiciones para que funcione esta cadena
No se puede hacer esto con cualquier moneda; deben cumplirse todas estas condiciones a la vez:
Condición 1: concentración de tokens: hay pocos tokens realmente en circulación y una gran cantidad está en manos del equipo del proyecto, los creadores de mercado o cuentas relacionadas.
Condición 2: libro de órdenes superficial: basta echar un vistazo al gráfico de profundidad de una plataforma pequeña para ver que una pequeña cantidad de capital puede cambiar el precio al contado.
Condición 3: pocos componentes en el índice: el índice de Binance solo utiliza una o dos plataformas pequeñas; una desviación del precio en una sola de ellas puede mover el índice.
Condición 4: combustible en los futuros: el interés abierto (OI) debe ser suficientemente alto, las posiciones de los pequeños inversores deben concentrarse en una sola dirección y las zonas de liquidación deben estar muy densas para que se produzca la amplificación.
IV. Amplificador: ciclo reflexivo de la tasa de financiación
Este mecanismo también tiene un amplificador que se refuerza a sí mismo: la tasa de financiación:
1. Cuando la tasa de financiación es negativa, los largos pueden cobrarla: los pequeños inversores racionales prefieren quedarse en el mercado de futuros y abrir posiciones largas, en lugar de comprar al contado.
2. Los pequeños inversores se pasan al mercado de futuros, la participación real en el mercado al contado sigue disminuyendo y el libro de órdenes se vuelve más superficial.
3. Cuanto más superficial es el libro de órdenes al contado, menor es el coste de controlar los precios para los manipuladores, y más fácil resulta que unas pocas personas mantengan el precio al contado.
4. Cuanto más fácil resulta manipular el precio al contado, más fácil es influir en las liquidaciones de futuros mediante el precio del índice y el precio de marca.
Conclusión: el «precio al contado» de este tipo de monedas no representa el consenso del mercado, sino que es un dato del índice que se mantiene artificialmente. Si lo tomas como una «valoración razonable», te llevarán por mal camino.