SNDK a 1130 dólares: ¿sigues esperando recuperar lo perdido?
Los ingresos del informe se dispararon un 378%, pero la acción se desplomó de 2300 a 1130: ¿SNDK está siendo castigada injustamente o es la primera ficha de dominó que anuncia el techo del ciclo NAND?
A primera vista: resultados explosivos, pero la acción se comportó como si hubiera tomado un laxante.
Resultados del 29 de octubre: ingresos de 11.000 millones de dólares, un 378% más interanual; BPA de 49,51 dólares; margen bruto del 85,1%; negocio de centros de datos por 4.800 millones, +61% intertrimestral, un 44% del total; además, recompró acciones por 5.000 millones de dólares. ¿No tendría que subir hasta 1500?
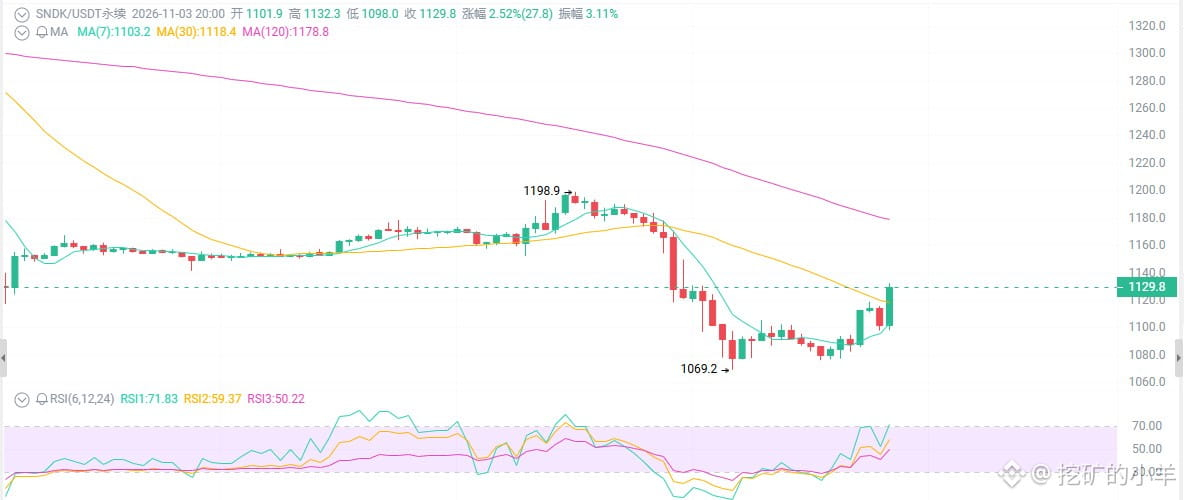
¿Y qué pasó? Abrió al alza y luego se desplomó sin parar. El 2 de noviembre cayó un 6,6%; el mercado al contado cerró en 1075 y los perpetuos rondan ahora los 1130. Desde el máximo de junio, por encima de 2300, ha caído a la mitad y luego a la mitad otra vez; en el último mes bajó un 30-35%. Con unos resultados tan buenos, ¿por qué se ha desplomado así?
Primera cuestión: los resultados hablan del pasado; el precio de la acción, del futuro.
Ingresos de 11.000 millones, BPA de 49,51 y margen bruto del 85%: cifras realmente explosivas. Pero ¿qué mira el mercado? Si el precio de NAND podrá seguir subiendo el próximo trimestre.
La previsión apunta a ingresos de 12.200-12.600 millones y un BPA de 55-57; en principio, tampoco está mal. Pero «comprar con el rumor y vender con la noticia» es la clásica escena de una acción cíclica en la que todos salen corriendo. Al mercado le preocupa que se desacelere la subida de los precios de NAND, que la oferta vaya alcanzando gradualmente a la demanda y que vuelva a imponerse el carácter cíclico del sector.
Segunda cuestión: el desdoblamiento de 8 por 1 no es un salvavidas, sino una trampa de liquidez.
La empresa anunció un desdoblamiento de acciones de 8 por 1, efectivo alrededor del 19 o 20 de noviembre, supuestamente para «mejorar la accesibilidad».
Un desdoblamiento no cambia ningún aspecto fundamental de la empresa; solo convierte una acción de 100 dólares en ocho de 12,50. No hace que la empresa valga más: solo puede hacer que más inversores minoristas piensen que «está barata» y entren a comprar, quedándose con las acciones de quienes venden.
El desdoblamiento no es una noticia positiva, sino un placebo para los inversores minoristas. Una empresa realmente buena no necesita desdoblar sus acciones para demostrar que está barata.
Tercera cuestión: el análisis técnico muestra una clara tendencia bajista, y el rebote por sobreventa es tan débil que parece que no hubiera comido.
Tendencia general: tras el desdoblamiento de 2025, subió hasta alcanzar su máximo en junio de 2026 y luego entró en un canal bajista de medio plazo. En el último mes cayó un 30-35%; desde más de 1400 se desplomó rápidamente y perforó la zona de consolidación anterior.
Las medias móviles MA7/25/99 están ordenadas a la baja, y el RSI diario ronda los 30, en niveles bajos. Los rebotes se producen con poco volumen y las caídas, con mucho: una señal típica de debilidad.
Soporte: 1060-1100 (mínimos recientes y nivel psicológico); si lo pierde, el siguiente objetivo es 1000.
Resistencia: 1180-1200 (objetivo del rebote a corto plazo); después, 1250-1300 (resistencia fuerte).
Solo si supera los 1150-1160 con volumen y luego los vuelve a probar sin perderlos habrá una señal de que la caída se detiene; si rompe los 1100 con mucho volumen, la tendencia bajista continuará.
Los ingresos del informe se dispararon un 378%, pero la acción se desplomó de 2300 a 1130: ¿SNDK está siendo castigada injustamente o es la primera ficha de dominó que anuncia el techo del ciclo NAND?
A primera vista: resultados explosivos, pero la acción se comportó como si hubiera tomado un laxante.
Resultados del 29 de octubre: ingresos de 11.000 millones de dólares, un 378% más interanual; BPA de 49,51 dólares; margen bruto del 85,1%; negocio de centros de datos por 4.800 millones, +61% intertrimestral, un 44% del total; además, recompró acciones por 5.000 millones de dólares. ¿No tendría que subir hasta 1500?
¿Y qué pasó? Abrió al alza y luego se desplomó sin parar. El 2 de noviembre cayó un 6,6%; el mercado al contado cerró en 1075 y los perpetuos rondan ahora los 1130. Desde el máximo de junio, por encima de 2300, ha caído a la mitad y luego a la mitad otra vez; en el último mes bajó un 30-35%. Con unos resultados tan buenos, ¿por qué se ha desplomado así?
Primera cuestión: los resultados hablan del pasado; el precio de la acción, del futuro.
Ingresos de 11.000 millones, BPA de 49,51 y margen bruto del 85%: cifras realmente explosivas. Pero ¿qué mira el mercado? Si el precio de NAND podrá seguir subiendo el próximo trimestre.
La previsión apunta a ingresos de 12.200-12.600 millones y un BPA de 55-57; en principio, tampoco está mal. Pero «comprar con el rumor y vender con la noticia» es la clásica escena de una acción cíclica en la que todos salen corriendo. Al mercado le preocupa que se desacelere la subida de los precios de NAND, que la oferta vaya alcanzando gradualmente a la demanda y que vuelva a imponerse el carácter cíclico del sector.
Segunda cuestión: el desdoblamiento de 8 por 1 no es un salvavidas, sino una trampa de liquidez.
La empresa anunció un desdoblamiento de acciones de 8 por 1, efectivo alrededor del 19 o 20 de noviembre, supuestamente para «mejorar la accesibilidad».
Un desdoblamiento no cambia ningún aspecto fundamental de la empresa; solo convierte una acción de 100 dólares en ocho de 12,50. No hace que la empresa valga más: solo puede hacer que más inversores minoristas piensen que «está barata» y entren a comprar, quedándose con las acciones de quienes venden.
El desdoblamiento no es una noticia positiva, sino un placebo para los inversores minoristas. Una empresa realmente buena no necesita desdoblar sus acciones para demostrar que está barata.
Tercera cuestión: el análisis técnico muestra una clara tendencia bajista, y el rebote por sobreventa es tan débil que parece que no hubiera comido.
Tendencia general: tras el desdoblamiento de 2025, subió hasta alcanzar su máximo en junio de 2026 y luego entró en un canal bajista de medio plazo. En el último mes cayó un 30-35%; desde más de 1400 se desplomó rápidamente y perforó la zona de consolidación anterior.
Las medias móviles MA7/25/99 están ordenadas a la baja, y el RSI diario ronda los 30, en niveles bajos. Los rebotes se producen con poco volumen y las caídas, con mucho: una señal típica de debilidad.
Soporte: 1060-1100 (mínimos recientes y nivel psicológico); si lo pierde, el siguiente objetivo es 1000.
Resistencia: 1180-1200 (objetivo del rebote a corto plazo); después, 1250-1300 (resistencia fuerte).
Solo si supera los 1150-1160 con volumen y luego los vuelve a probar sin perderlos habrá una señal de que la caída se detiene; si rompe los 1100 con mucho volumen, la tendencia bajista continuará.