

Se espera ampliamente que el Banco de Inglaterra suba los tipos de interés el jueves, y el encarecimiento vertiginoso de la energía es el principal factor que lo impulsa. La votación en sí parece la parte fácil. Lo que diga el Banco después podría ser más importante, ya que los responsables de política monetaria podrían aprovechar la ocasión para moderar las apuestas de los inversores a que habrá varias subidas más el próximo año.
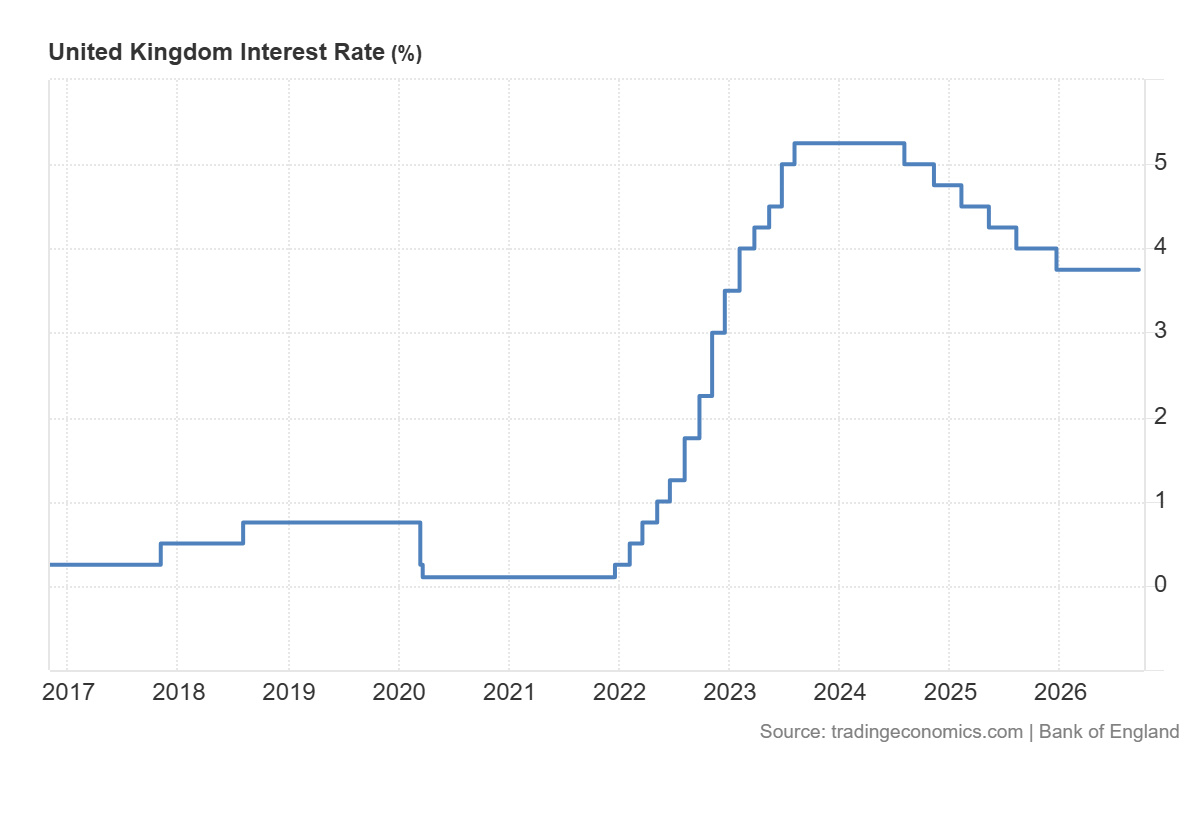
En general, los analistas esperan que el Comité de Política Monetaria eleve el tipo oficial del Banco del 3,75 % al 4 %. Una encuesta de Reuters a economistas apunta en la misma dirección, y sería la primera subida del Banco desde agosto de 2023, cuando la inflación todavía superaba en más del triple su objetivo del 2 %.
Esa encuesta también esboza la votación probable: 7-2, con los miembros externos Alan Taylor y Swati Dhingra como los más propensos a oponerse a la subida y favorecer que las tasas se mantengan sin cambios. Deutsche Bank prevé un resultado más ajustado. Pronostica una mayoría de 6-3 a favor del endurecimiento, ante la creciente preocupación por la evolución de los costos de la energía y el crecimiento durante los próximos meses.
Una segunda encuesta apunta prácticamente al mismo resultado. Todos los economistas de la encuesta de Bloomberg del 29 y 30 de octubre esperan una subida al 4 por ciento, que pondría fin a un período de 11 meses en el 3,75 por ciento. Casi el 60 por ciento de los encuestados prevé una votación de 7-2 a favor de la subida, frente a dos votos en contra, mientras que otro 24 por ciento espera un resultado de 6-3.
Cualquiera de los dos resultados supondría un brusco cambio respecto de septiembre, cuando solo tres miembros del comité votaron a favor de subir las tasas.
La historia explica parte de la urgencia. La última vez que se dispararon los costos de la energía, se criticó al Banco por calcular mal cuánto duraría la inflación, y ahora procura que no lo sorprendan dos veces, con los precios mundiales de la energía elevados y sin que se vislumbre un final duradero de la guerra de Irán.
En aquel episodio, fue uno de los primeros grandes bancos centrales en subir las tasas. Esta vez, la Reserva Federal de Estados Unidos y el Banco Central Europeo se han adelantado.
Los precios ya han superado las previsiones del Banco
Las cifras de inflación explican la cautela. En septiembre, el Banco advirtió que la inflación superaría el 4 por ciento a principios del próximo año y señaló que el aumento de los precios de la energía desde sus previsiones de julio se parecía mucho a su escenario «adverso», aquel en el que la inflación se arraiga. Desde entonces, los datos han sido más elevados de lo que esperaba el Banco.
Los precios al consumidor subieron un 3,5 por ciento en el año hasta septiembre, frente al 3,1 por ciento de agosto y por encima del 3,0 por ciento que el Banco había proyectado en julio. El IPCH, que incluye los costos de vivienda de los propietarios ocupantes, subió al 3,6 por ciento desde el 3,3 por ciento. Ambos indicadores aumentaron un 0,4 por ciento en el mes. Un año antes, el IPC apenas varió y el IPCH subió un 0,1 por ciento.
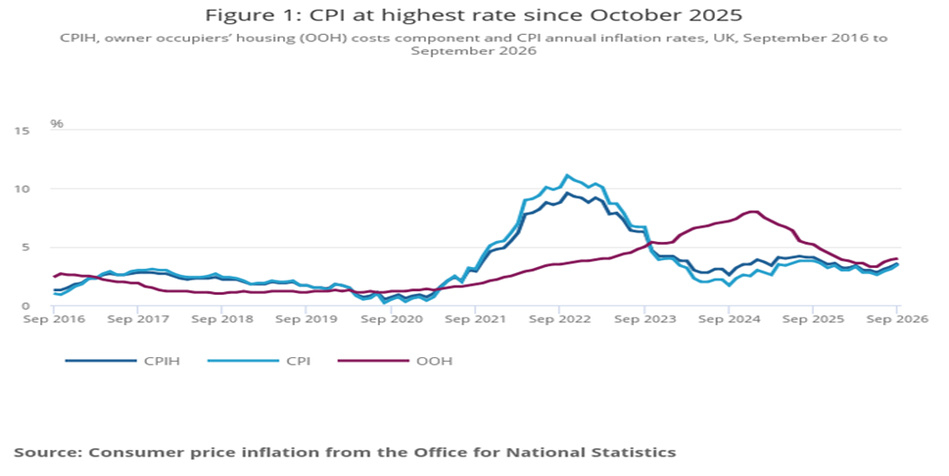
Los economistas esperan que el Banco revise al alza sus previsiones de inflación para este año y el próximo cuando publique nuevas proyecciones el jueves.
Dennis Shen, profesor de la International School of Management de Berlín, considera que la subida es «el comienzo de un ciclo, aunque sea breve», y no un ajuste aislado. Si la inflación supera posiblemente el 4 por ciento a principios del próximo año, aproximadamente el doble del objetivo del Banco, cree que hay poco margen para la complacencia.
El empleo repunta justo cuando están a punto de subir las tasas
El mercado laboral les ha dado a los halcones un argumento que esgrimir. El desempleo cayó al 4,7 por ciento en los tres meses hasta agosto. Los pronosticadores esperaban que se mantuviera en el 4,9 por ciento por quinto período consecutivo, y ahora se encuentra en su nivel más bajo desde los tres meses hasta julio de 2025.
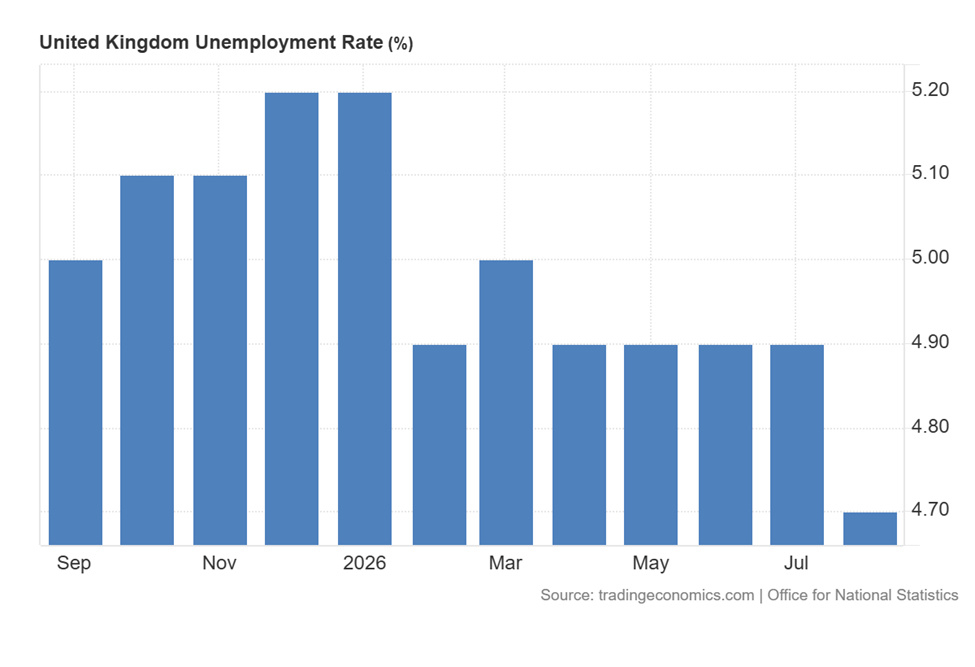
Tras la cifra principal, el número de desempleados cayó en 47.000 respecto del trimestre anterior, hasta 1,712 millones, con descensos entre quienes llevaban hasta seis meses sin trabajo y entre quienes llevaban de seis a 12 meses. En comparación con el año anterior, la cifra bajó en 26.000. El empleo aumentó en 102.000 en el trimestre y en 356.000 en el año, hasta 34,577 millones, y la tasa de empleo subió ligeramente al 75,3 por ciento.
Las encuestas cuentan una historia parecida. Rob Wood, economista jefe para el Reino Unido de Pantheon Macroeconomics, calificó como el acontecimiento más importante de los datos del PMI compuesto de S&P de octubre el hecho de que el índice de empleo superara los 50 puntos por primera vez desde el presupuesto de 2024. El saldo de empleo pasó de 48,9 en septiembre a 50,5, lo que, según interpreta, es coherente con un aumento de las nóminas de unos 9.000 puestos durante el mes.
Wood afirma que esa recuperación sostenida refuerza los argumentos a favor de una subida en noviembre, que considera prácticamente segura, seguida de otra en febrero. Pantheon prevé una tercera en mayo o antes, aunque las débiles señales de consumo hacen que esa decisión esté más reñida.
Una economía que crece de forma desigual, impulsada por los servicios
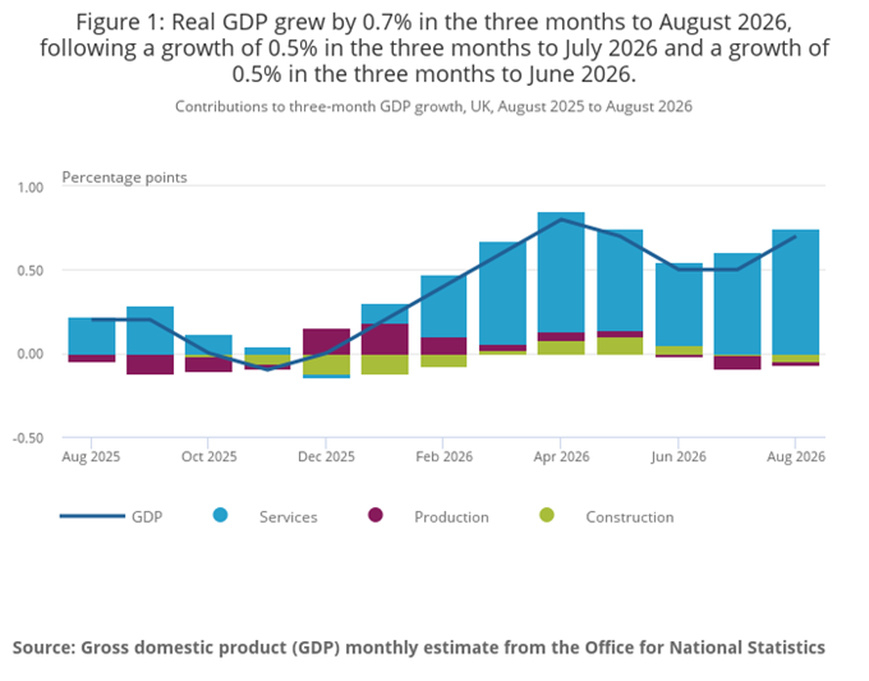
Las cifras de producción añaden un matiz a ese panorama. El crecimiento sigue siendo desigual: el repunte de la producción, impulsado por las manufacturas, queda contrarrestado por la debilidad de otros sectores. Agosto fue un mes tranquilo. El PIB subió apenas un 0,1 por ciento en el mes, tras el 0,4 por ciento de julio. La producción repuntó un 0,8 por ciento, los servicios se estancaron y la construcción cayó un 0,2 por ciento.
La perspectiva de tres meses es mejor. La producción creció un 0,7 por ciento en los tres meses hasta agosto, frente al 0,5 por ciento de los tres meses hasta julio (cifra que, a su vez, se revisó al alza desde el 0,4 por ciento). Los servicios impulsaron el crecimiento con un aumento del 0,9 por ciento, mientras que la producción cayó un 0,2 por ciento y la construcción retrocedió un 1,0 por ciento.
¿Cuántas pruebas son suficientes?
Todo esto llega a un comité que no logra ponerse de acuerdo sobre cómo interpretarlo. En las últimas semanas, los funcionarios del Banco de Inglaterra han adoptado un tono más agresivo, y Bloomberg Economics sigue ese cambio con BOESPEAK, un modelo de procesamiento del lenguaje natural que evalúa lo que dicen públicamente los miembros del comité. El modelo muestra que el sentimiento agresivo está en su nivel más alto en casi tres años.
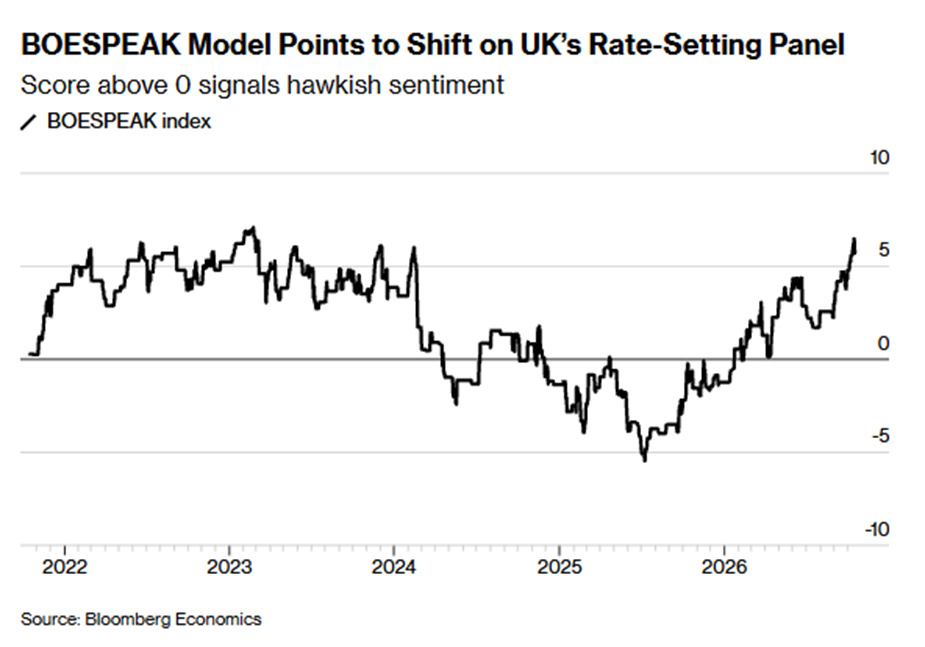
Hay dos argumentos detrás de ese cambio, y el comité no ha resuelto ninguno de los dos. ¿Cuántas pruebas de efectos de segunda ronda hacen falta para actuar? ¿Y una guerra prolongada en Irán vuelve inevitables algunos de esos efectos? (Los efectos de segunda ronda se producen cuando una inflación más alta repercute en la fijación de salarios y precios).
El gobernador Andrew Bailey ha dicho que el Banco no puede esperar a tener pruebas concluyentes de esos efectos, o actuará demasiado tarde. El mes pasado también dijo que las empresas con las que ha hablado parecen estar absorbiendo los mayores costos más que en 2022.
Los halcones del comité han sido más contundentes. El economista jefe Huw Pill y los miembros externos Catherine Mann y Megan Greene han criticado la forma en que el Banco ha gestionado el episodio actual.
Mann tiene una teoría sobre esas apuestas del mercado. Según ella, incorporan una prima de riesgo que el propio Banco elevó al adoptar una postura de «esperar y ver» tras el estallido de la guerra en Oriente Medio, en vez de señalar claramente que mantendría la inflación bajo control. Afirma que la política no es lo bastante restrictiva, que el Banco no puede confiar en que las primas de riesgo hagan el trabajo de la política monetaria y que la tasa bancaria debe subir.
Greene considera que el mayor peligro es mantener una política demasiado laxa. Ha advertido que la moderación del crecimiento salarial se ha estancado, que los efectos de segunda ronda podrían aparecer a principios del próximo año y que, en ese caso, el Banco tendría que actuar de forma preventiva. Tras una serie de perturbaciones de la oferta, afirma, la política del Reino Unido sigue siendo relativamente expansiva.
Pill señala que la demanda resiliente y las próximas negociaciones salariales son riesgos para la inflación, aunque duda de que se produzcan las cuatro subidas de tasas que el mercado ya ha descontado.
Dos vicegobernadores del Banco se están acercando a los halcones, aunque con ciertas reservas. Dave Ramsden afirma que los riesgos para la inflación se han inclinado aún más al alza, y que sigue de cerca la energía, el clima y las cadenas de suministro relacionadas con la IA; añade que quizá sea necesario subir las tasas si persiste la presión. Clare Lombardelli ha advertido que el Banco podría subir las tasas si los precios más altos del petróleo generan una inflación persistente, ya que una perturbación energética prolongada puede trasladarse a los salarios, las expectativas de inflación y la fijación de precios.
Las palomas también tienen sus argumentos. La vicegobernadora Sarah Breeden ha sugerido que las empresas podrían absorber la perturbación energética reduciendo costos en vez de trasladarlos a los consumidores. Taylor y Dhingra han advertido que no conviene endurecer la política demasiado pronto.
Dhingra afirma que el Reino Unido no está viviendo la espiral inflacionaria generalizada de 2022, que esta vez las presiones sobre los precios son más acotadas y que el mercado laboral se está debilitando. Espera que el impacto inflacionario de la guerra se haga más evidente en invierno.
Así que todo indica que el Banco subirá las tasas con una mayoría que está de acuerdo en la medida, pero no en el motivo. Para un grupo, es un seguro contra efectos que aún no se han manifestado. El otro se pregunta qué es exactamente lo que se está asegurando. El invierno debería zanjar el debate y, para entonces, quizá haya que defender una segunda subida.