Los resultados de Apple (AAPL): los ingresos alcanzaron un récord histórico para un trimestre de septiembre, pero el margen bruto fue inferior al del trimestre anterior. Hay que analizar ambas cosas en conjunto.
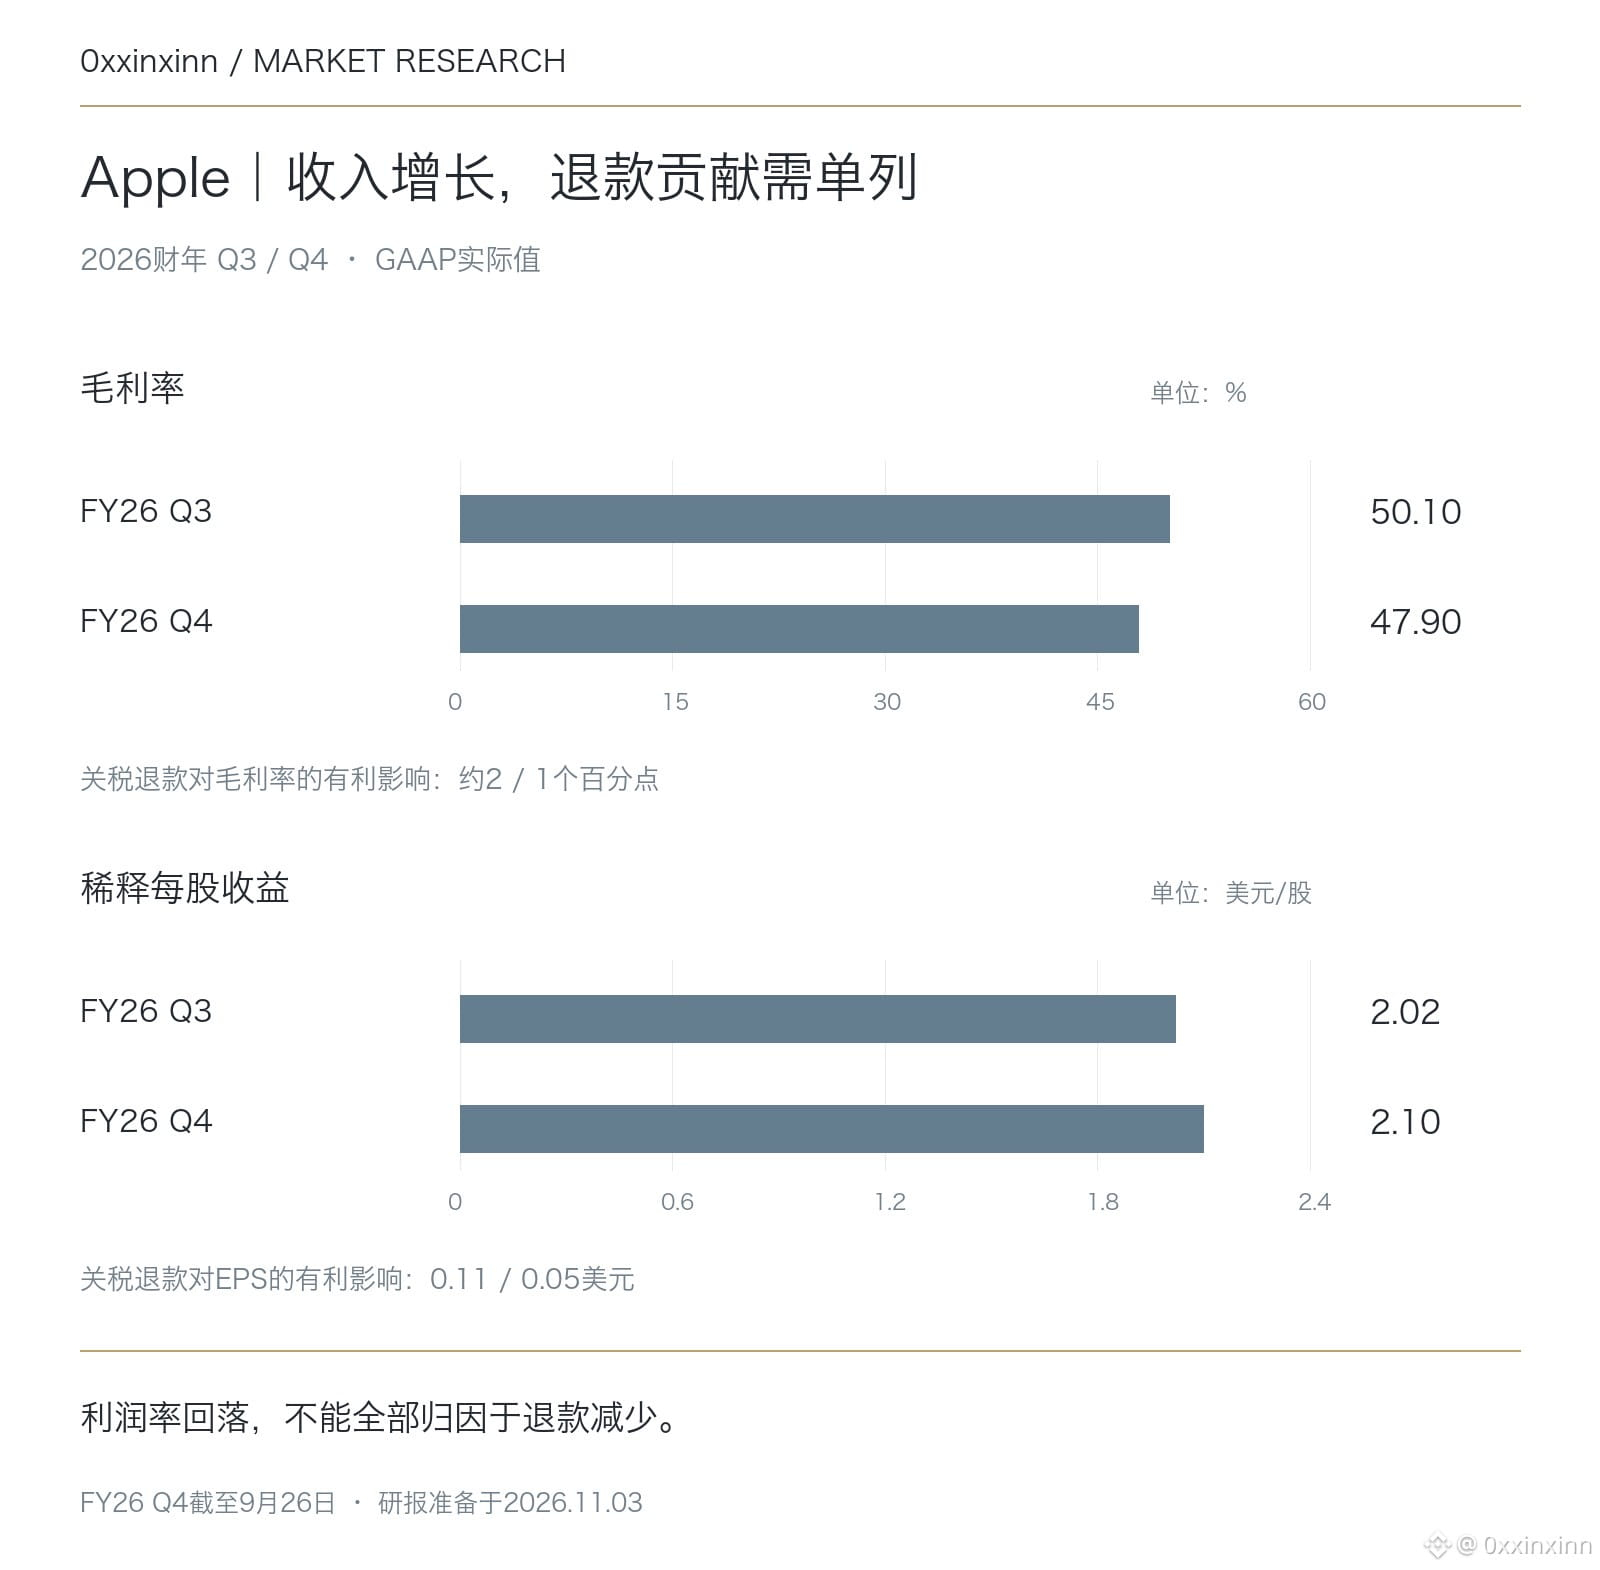
Los ingresos del cuarto trimestre del año fiscal 2026 fueron de 114.500 millones de dólares, un 12 % más que el año anterior; las ganancias diluidas por acción fueron de 2,10 dólares, un 14 % más. Sin embargo, el margen bruto según los principios contables GAAP bajó del 50,1 % en el tercer trimestre al 47,9 %, un descenso de 2,2 puntos porcentuales.
Ambos trimestres incluyeron reembolsos de aranceles: en el tercer trimestre, su impacto favorable fue de unos 2 puntos porcentuales en el margen bruto y de unos 0,11 dólares en las ganancias por acción; en el cuarto, de aproximadamente 1 punto porcentual y 0,05 dólares, respectivamente. Por lo tanto, comparar directamente los márgenes brutos publicados mezcla la menor contribución de los reembolsos con los cambios operativos; tampoco se puede atribuir toda la caída a la reducción de esos reembolsos.
El flujo de caja operativo del cuarto trimestre fue de unos 28.000 millones de dólares, y en el mismo periodo se devolvieron aproximadamente 28.000 millones a los accionistas. El flujo de caja operativo no es el flujo de caja libre: no se puede ignorar el gasto de capital y afirmar que las recompras quedaron totalmente cubiertas por el flujo de caja libre.
Habrá que observar si la combinación de productos, los cambios en los costos y las previsiones para el nuevo trimestre fiscal pueden respaldar conjuntamente los beneficios, y no solo los ingresos récord. Los detalles de la conferencia telefónica aún deben contrastarse con la documentación oficial; este texto no presenta como definitivas las previsiones de margen bruto ni las subidas o bajadas de la cotización tras el cierre de la sesión que no se hayan verificado.
Los ingresos del cuarto trimestre del año fiscal 2026 fueron de 114.500 millones de dólares, un 12 % más que el año anterior; las ganancias diluidas por acción fueron de 2,10 dólares, un 14 % más. Sin embargo, el margen bruto según los principios contables GAAP bajó del 50,1 % en el tercer trimestre al 47,9 %, un descenso de 2,2 puntos porcentuales.
Ambos trimestres incluyeron reembolsos de aranceles: en el tercer trimestre, su impacto favorable fue de unos 2 puntos porcentuales en el margen bruto y de unos 0,11 dólares en las ganancias por acción; en el cuarto, de aproximadamente 1 punto porcentual y 0,05 dólares, respectivamente. Por lo tanto, comparar directamente los márgenes brutos publicados mezcla la menor contribución de los reembolsos con los cambios operativos; tampoco se puede atribuir toda la caída a la reducción de esos reembolsos.
El flujo de caja operativo del cuarto trimestre fue de unos 28.000 millones de dólares, y en el mismo periodo se devolvieron aproximadamente 28.000 millones a los accionistas. El flujo de caja operativo no es el flujo de caja libre: no se puede ignorar el gasto de capital y afirmar que las recompras quedaron totalmente cubiertas por el flujo de caja libre.
Habrá que observar si la combinación de productos, los cambios en los costos y las previsiones para el nuevo trimestre fiscal pueden respaldar conjuntamente los beneficios, y no solo los ingresos récord. Los detalles de la conferencia telefónica aún deben contrastarse con la documentación oficial; este texto no presenta como definitivas las previsiones de margen bruto ni las subidas o bajadas de la cotización tras el cierre de la sesión que no se hayan verificado.