El contrato de diciembre del WTI cayó un 7,36 % en un día; la compensación por inflación a treinta años apenas bajó 1 punto básico.
Lo que cayó no fueron las expectativas de inflación, sino esa prima geopolítica. El mercado de bonos contabilizó ambas cosas por separado.
Pongamos primero tres cifras sobre la mesa.
La curva diaria del Tesoro de Estados Unidos del 2 de noviembre: el rendimiento nominal a diez años fue del 4,91 %, 3 puntos básicos menos que en la sesión anterior.
Ese mismo día, el rendimiento real a diez años fue del 2,62 %; en cambio, subió 2 puntos básicos.
Al restar uno del otro, la compensación por inflación queda en el 2,29 %, frente al 2,34 % de la sesión anterior: 5 puntos básicos menos.
El rendimiento nominal equivale al real más la compensación por inflación. Esta resta deja clara la dirección: lo que cayó fue el segundo componente.
En el tramo a treinta años, la señal es aún más clara. El rendimiento nominal fue del 5,28 % y el real, del 3,06 %; la diferencia da un 2,22 %, apenas 1 punto básico menos que en la sesión anterior.
El petróleo cayó más de siete puntos en un día, pero el tramo largo solo le concedió 1 punto básico.
La reacción es anormalmente pequeña.
Si el mercado de bonos considerara que el petróleo determina la trayectoria de la inflación, los rendimientos de largo plazo deberían caer más que los de corto plazo. Lo que ocurrió en realidad es que los rendimientos de corto plazo subieron.
El rendimiento a dos años fue del 4,59 %, 3 puntos básicos más que en la sesión anterior; es la primera subida desde el 27 de octubre.
El petróleo se desplomó un 7,36 %, pero el mercado ahora descuenta más subidas de tipos a corto plazo. El mismo acontecimiento, dos direcciones opuestas.
Así que esos más de siete puntos no son inflación: son una prima de riesgo.
El mercado redujo la probabilidad de un bloqueo del estrecho de Ormuz y desapareció la prima de seguro incorporada al precio del petróleo. El mercado de bonos no rebajó su previsión de los precios para el año que viene.
Las expectativas de inflación reflejan cómo responderá la política monetaria, no cuánto cuesta el barril de petróleo este mes.
¿Cuánto de estos 5 puntos básicos se debe a ajustes técnicos de cartera de fin de mes? Probablemente algo, pero no se puede demostrar.
Ese mismo día, el oro de diciembre en COMEX cerró en 3969,60 dólares, un 2,2 % por encima del cierre del 30 de octubre.
Los rendimientos reales subieron y el oro también. Que ambas líneas suban a la vez indica que el dinero que compra oro no busca obtener rendimientos reales.
Esta subida del oro no se la dieron los tipos de interés.
O los rendimientos reales volverán a bajar para alcanzarlo, o el oro corregirá esa subida. Habrá que ver si el rendimiento real a diez años se mantiene por encima del 2,6 %.
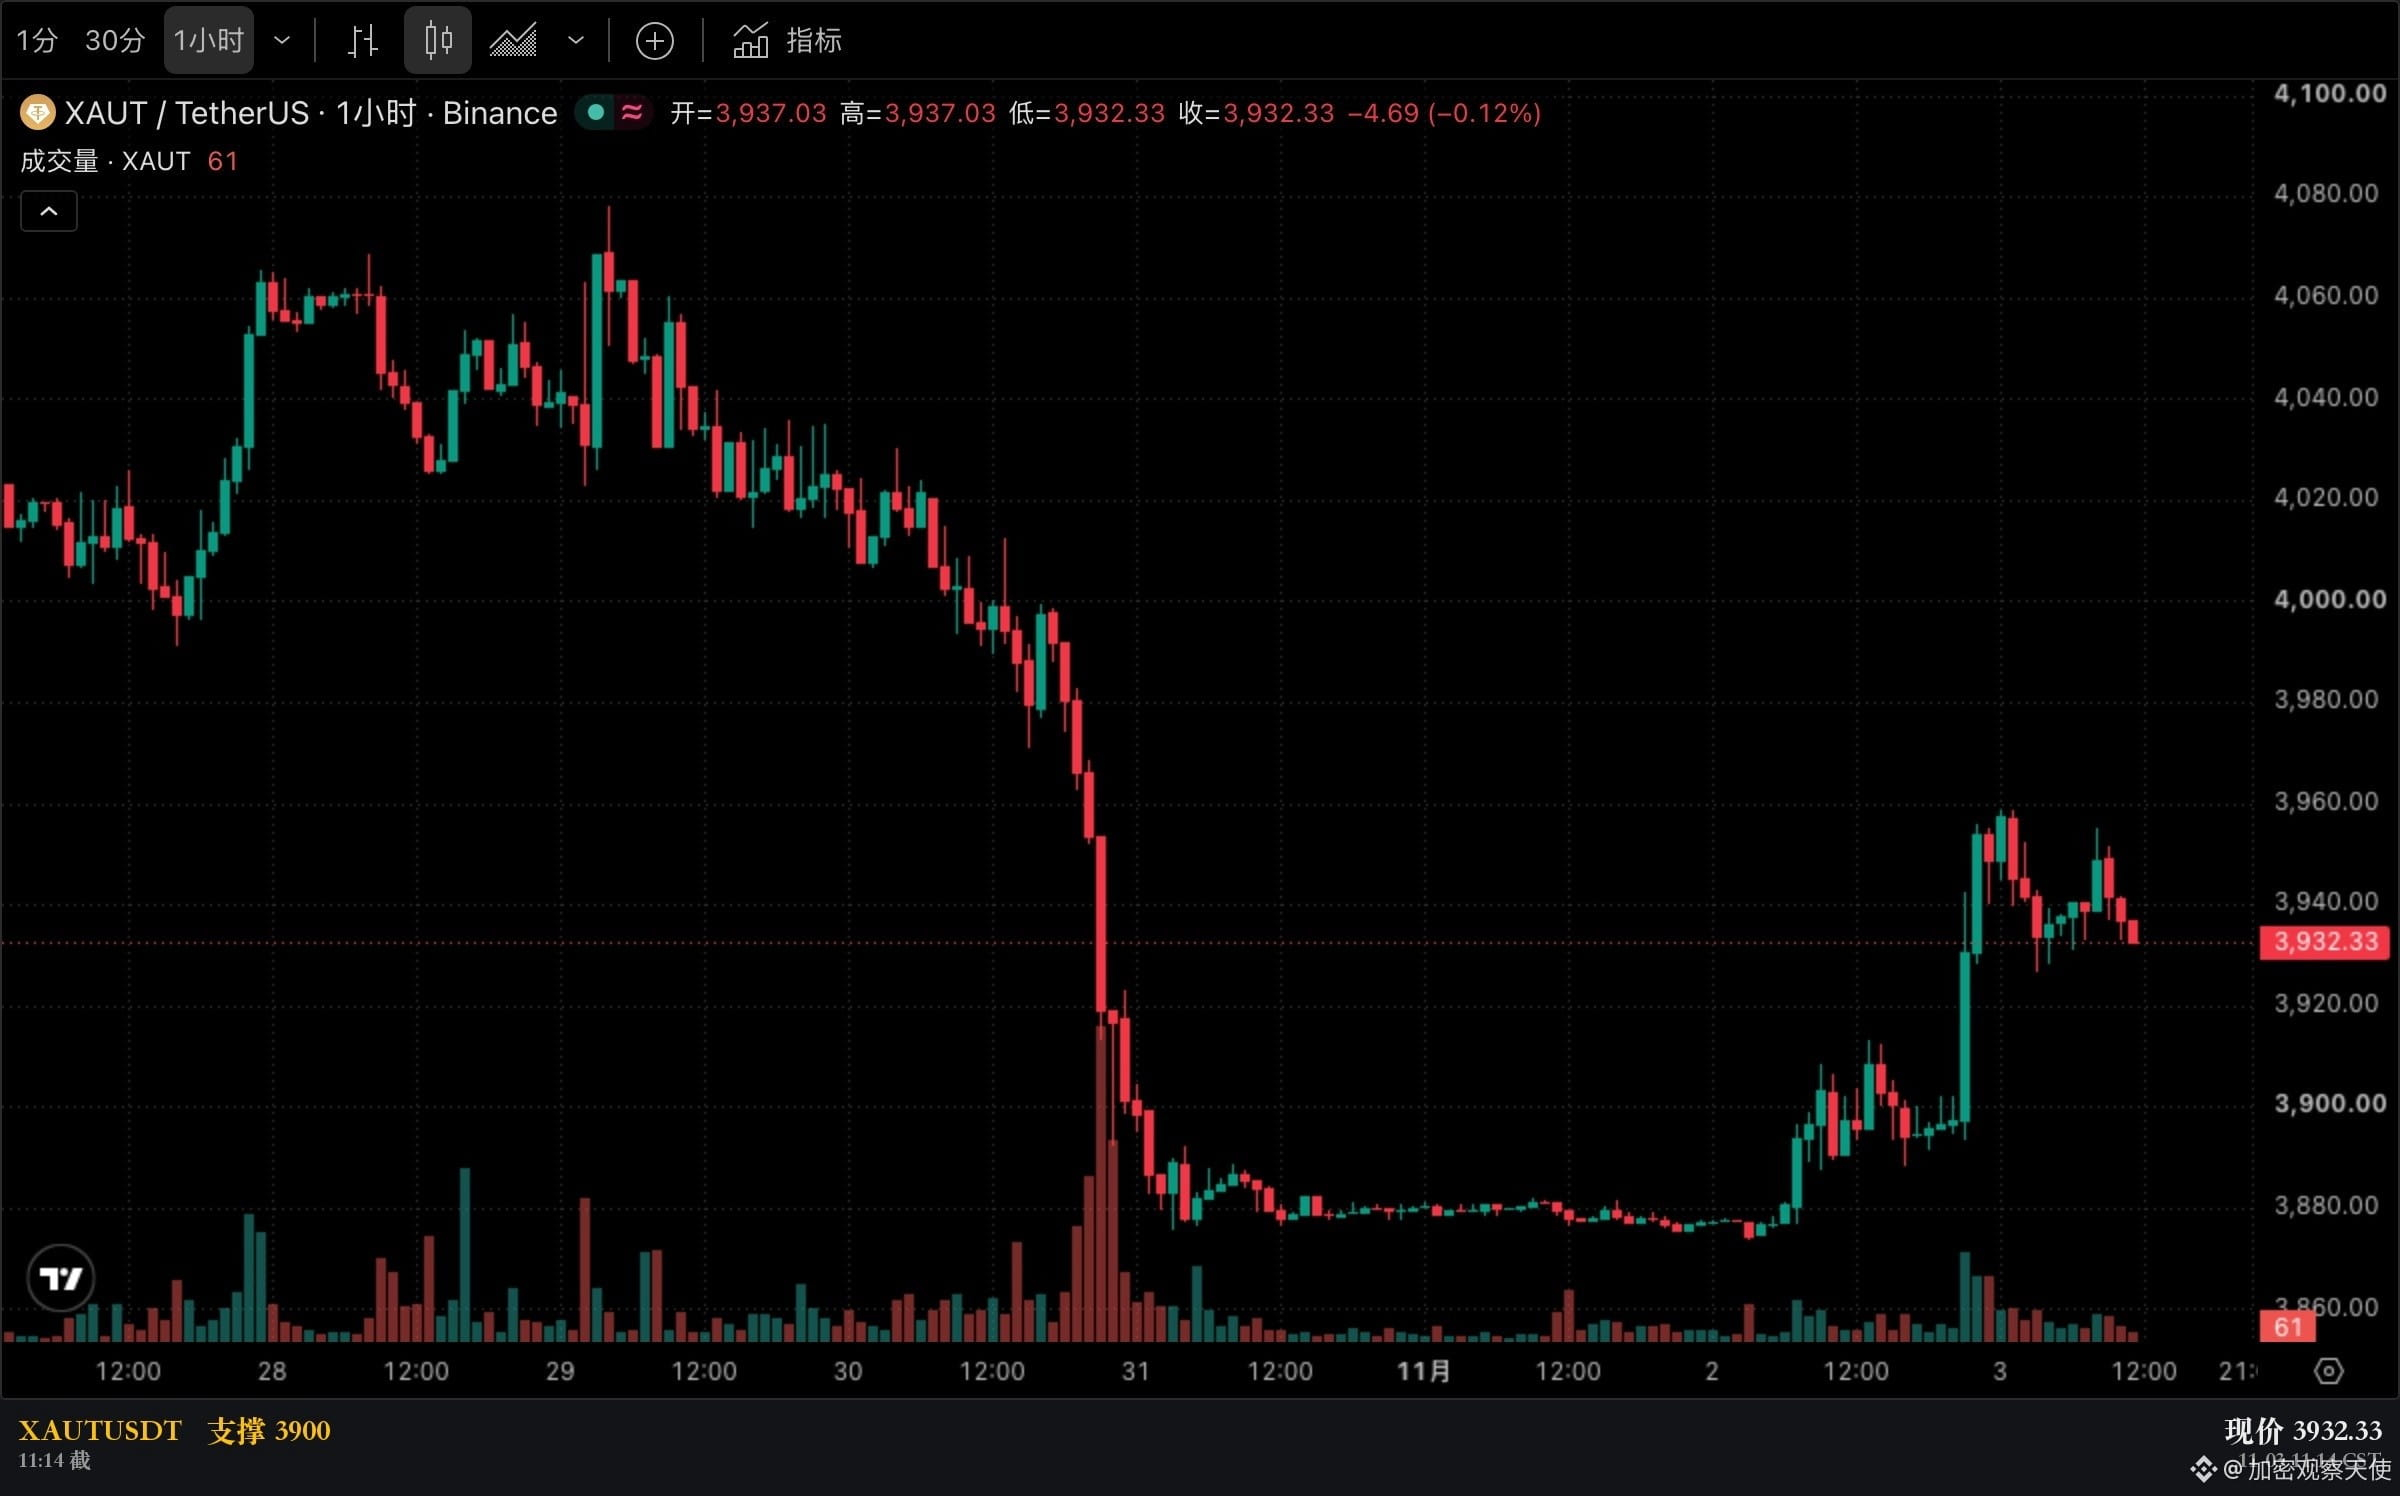
$XAUT cotizaba a 3932.33 esta mañana. $BTC estaba en 78878 ayer al mediodía y tocó un mínimo de 76541.60 esta mañana; no logró aprovechar esta «buena noticia».
Si estás comprando oro con la idea de que esta caída del petróleo significa que «la inflación va a bajar», ¿qué piensas hacer ahora ante esta divergencia?
Los rendimientos se basan en la curva diaria del Tesoro de Estados Unidos del 2 de noviembre; los precios del petróleo y del oro corresponden al cierre de ese mismo día. La comparación del oro es con el cierre del 30 de octubre.
Lo anterior es una recopilación de datos públicos y un análisis personal; no constituye asesoramiento de inversión.
Lo que cayó no fueron las expectativas de inflación, sino esa prima geopolítica. El mercado de bonos contabilizó ambas cosas por separado.
Pongamos primero tres cifras sobre la mesa.
La curva diaria del Tesoro de Estados Unidos del 2 de noviembre: el rendimiento nominal a diez años fue del 4,91 %, 3 puntos básicos menos que en la sesión anterior.
Ese mismo día, el rendimiento real a diez años fue del 2,62 %; en cambio, subió 2 puntos básicos.
Al restar uno del otro, la compensación por inflación queda en el 2,29 %, frente al 2,34 % de la sesión anterior: 5 puntos básicos menos.
El rendimiento nominal equivale al real más la compensación por inflación. Esta resta deja clara la dirección: lo que cayó fue el segundo componente.
En el tramo a treinta años, la señal es aún más clara. El rendimiento nominal fue del 5,28 % y el real, del 3,06 %; la diferencia da un 2,22 %, apenas 1 punto básico menos que en la sesión anterior.
El petróleo cayó más de siete puntos en un día, pero el tramo largo solo le concedió 1 punto básico.
La reacción es anormalmente pequeña.
Si el mercado de bonos considerara que el petróleo determina la trayectoria de la inflación, los rendimientos de largo plazo deberían caer más que los de corto plazo. Lo que ocurrió en realidad es que los rendimientos de corto plazo subieron.
El rendimiento a dos años fue del 4,59 %, 3 puntos básicos más que en la sesión anterior; es la primera subida desde el 27 de octubre.
El petróleo se desplomó un 7,36 %, pero el mercado ahora descuenta más subidas de tipos a corto plazo. El mismo acontecimiento, dos direcciones opuestas.
Así que esos más de siete puntos no son inflación: son una prima de riesgo.
El mercado redujo la probabilidad de un bloqueo del estrecho de Ormuz y desapareció la prima de seguro incorporada al precio del petróleo. El mercado de bonos no rebajó su previsión de los precios para el año que viene.
Las expectativas de inflación reflejan cómo responderá la política monetaria, no cuánto cuesta el barril de petróleo este mes.
¿Cuánto de estos 5 puntos básicos se debe a ajustes técnicos de cartera de fin de mes? Probablemente algo, pero no se puede demostrar.
Ese mismo día, el oro de diciembre en COMEX cerró en 3969,60 dólares, un 2,2 % por encima del cierre del 30 de octubre.
Los rendimientos reales subieron y el oro también. Que ambas líneas suban a la vez indica que el dinero que compra oro no busca obtener rendimientos reales.
Esta subida del oro no se la dieron los tipos de interés.
O los rendimientos reales volverán a bajar para alcanzarlo, o el oro corregirá esa subida. Habrá que ver si el rendimiento real a diez años se mantiene por encima del 2,6 %.
$XAUT cotizaba a 3932.33 esta mañana. $BTC estaba en 78878 ayer al mediodía y tocó un mínimo de 76541.60 esta mañana; no logró aprovechar esta «buena noticia».
Si estás comprando oro con la idea de que esta caída del petróleo significa que «la inflación va a bajar», ¿qué piensas hacer ahora ante esta divergencia?
Los rendimientos se basan en la curva diaria del Tesoro de Estados Unidos del 2 de noviembre; los precios del petróleo y del oro corresponden al cierre de ese mismo día. La comparación del oro es con el cierre del 30 de octubre.
Lo anterior es una recopilación de datos públicos y un análisis personal; no constituye asesoramiento de inversión.