

Munger: compró en el mínimo, pero repartió el mérito
En febrero de 2009, el mercado seguía sumido en el pánico. Daily Journal hizo algo: destinó parte del efectivo que tenía en bonos del Tesoro a corto plazo a comprar acciones ordinarias de dos empresas cotizadas y algunos bonos de una tercera empresa.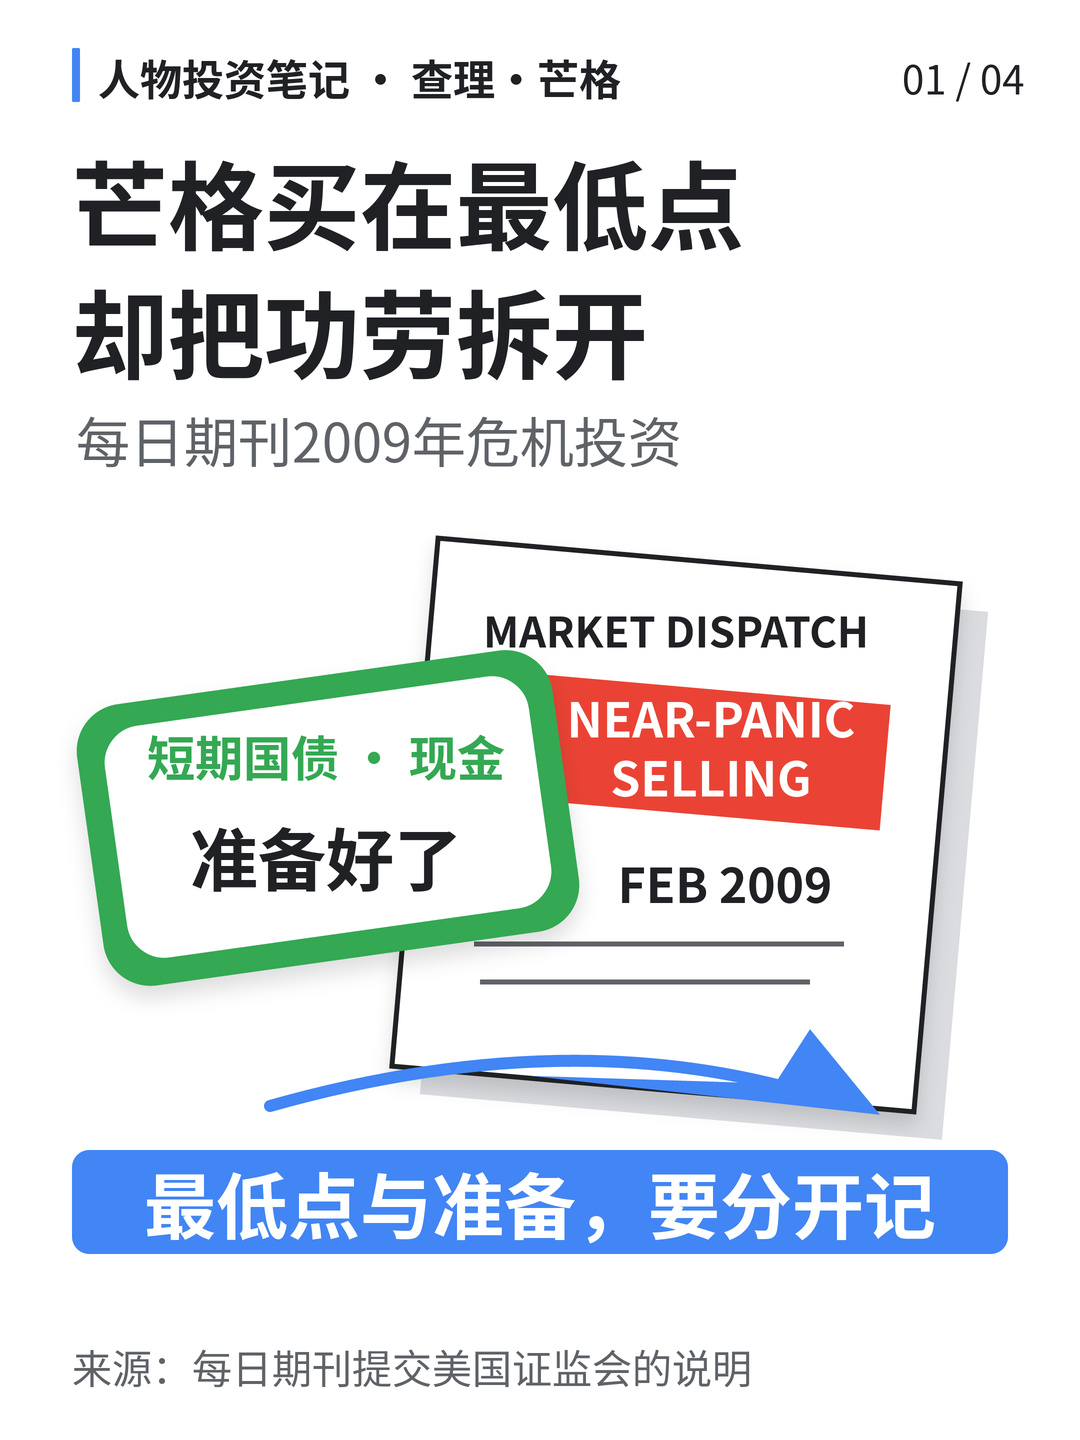
En la explicación que la empresa presentó posteriormente ante la Comisión de Bolsa y Valores de Estados Unidos, usó la expresión «ventas cercanas al pánico». Ese efectivo en bonos del Tesoro apenas generaba intereses. Al elegir las acciones, el consejo se basó en el criterio y las recomendaciones del presidente Munger y del vicepresidente J. P. Guerin.
Es muy fácil contar esto como una historia de alguien que compró justo en el mínimo con una precisión asombrosa. El momento fue perfecto, las ganancias posteriores también, y además el protagonista era Munger. Pero lo más interesante es, precisamente, que Munger no quiso atribuirse todo el mérito.
En la junta anual de accionistas de Daily Journal de 2016, habló de aquella inversión: comprar en el punto más bajo sí tuvo algo de suerte; pero no fue gracias a la suerte que la empresa ya había apartado el dinero con antelación y estaba dispuesta a actuar cuando los demás tenían miedo.
En una sola frase, separó dos cosas.
El punto más bajo depende de la suerte. El día más aterrador de una crisis solo se distingue con claridad al mirar atrás. En aquel momento no hubo campanadas que avisaran ni un cartel que dijera: «Hoy es el mínimo».
Poder actuar, en cambio, depende de estar preparado.
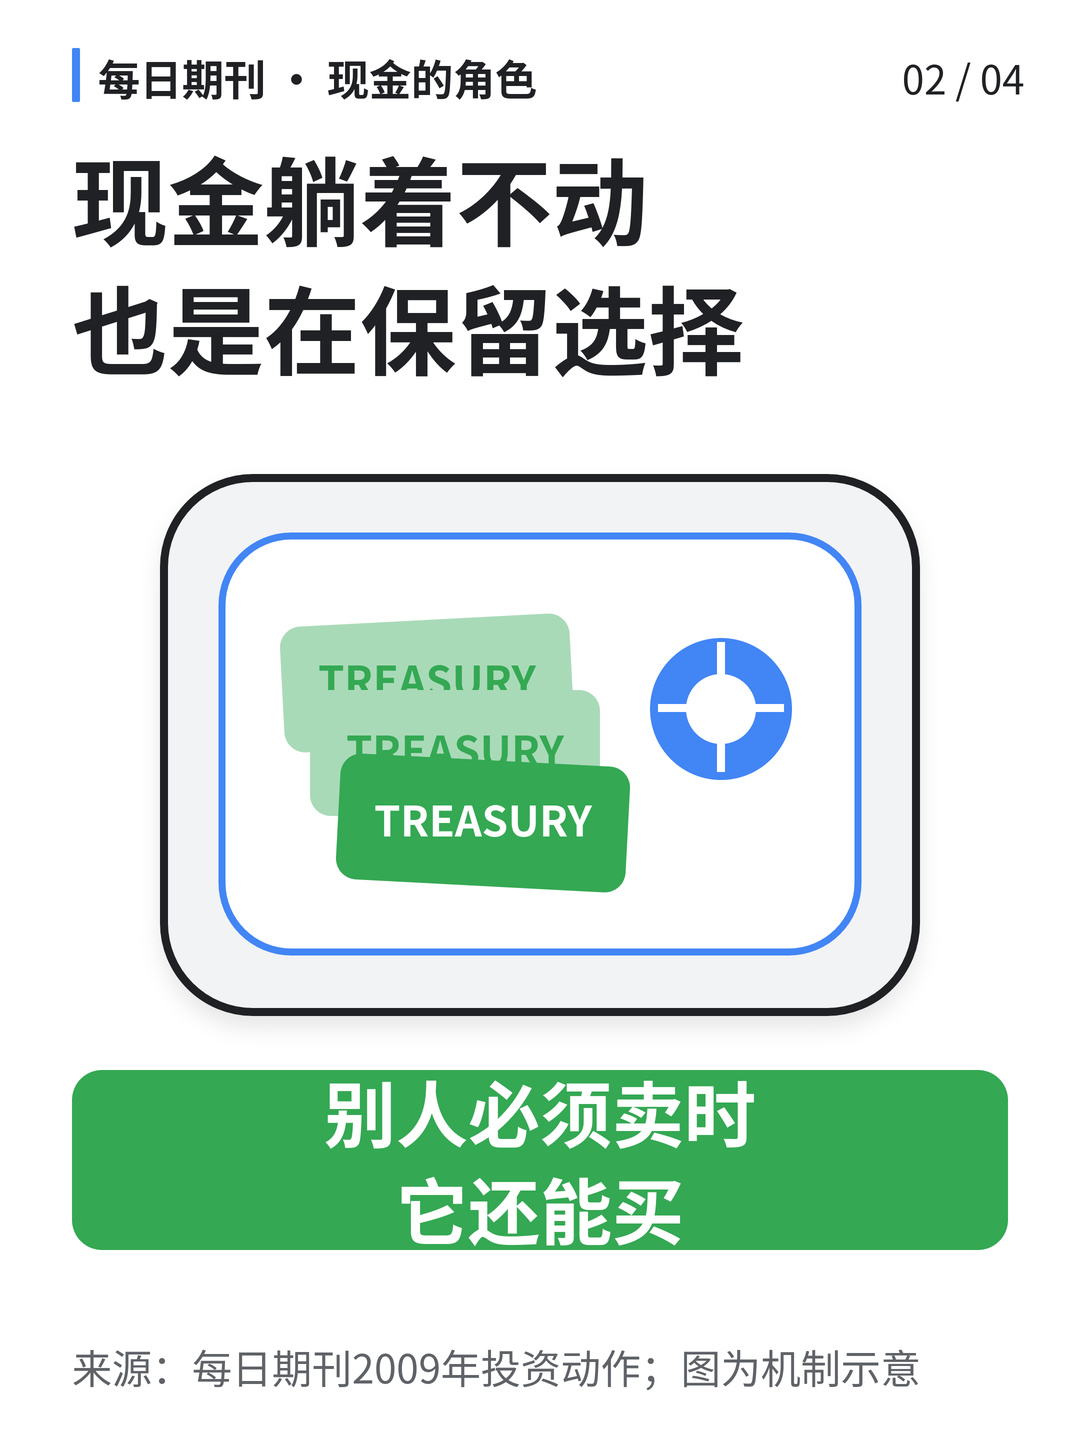
Antes de la inversión, Daily Journal mantenía el efectivo en bonos del Tesoro; parecía que no hacía nada. No tenía posiciones espectaculares ni podía decirse que aprovechara cada rebote. Pero precisamente esa «inacción» le permitió tener opciones cuando llegó el pánico. Mientras los demás se veían obligados a vender, no tuvo que resolver primero sus propios problemas.
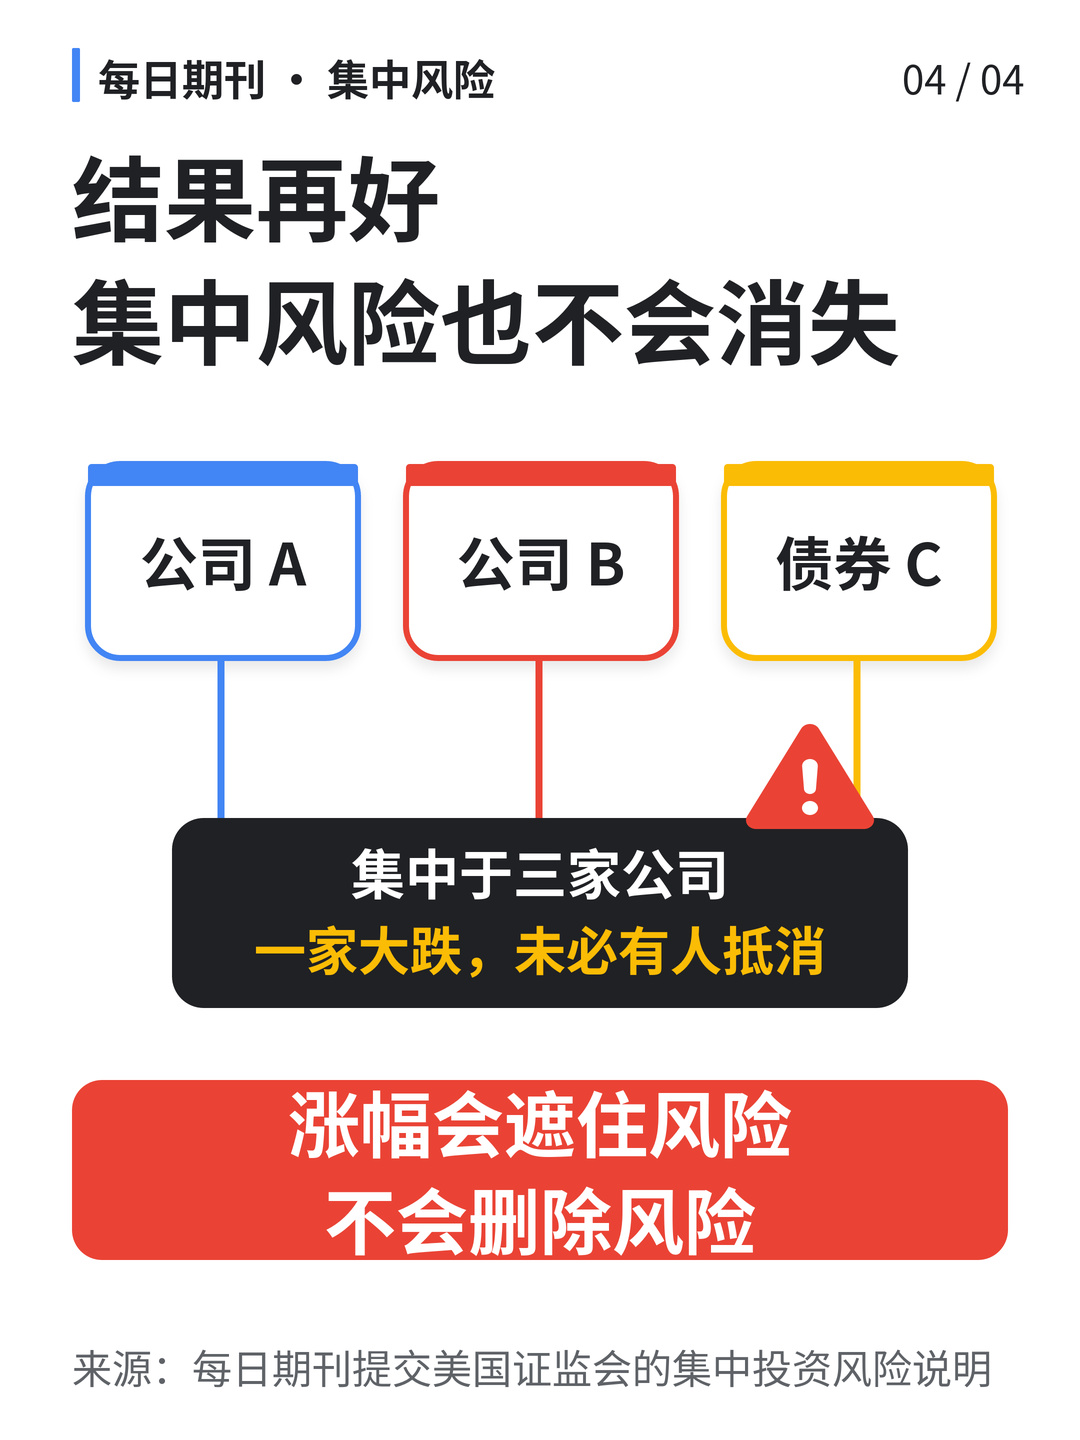
Hay otro detalle que es fácil pasar por alto: Daily Journal no fingía que el riesgo no existiera. En la declaración presentada ante la Comisión de Bolsa y Valores se indicaba claramente que la inversión estaba concentrada en tres empresas de la lista Fortune 200; una fuerte caída del valor de mercado de una o varias de ellas quizá no se vería compensada por las demás inversiones, y el patrimonio de los accionistas podría disminuir considerablemente.
Así que este caso no es una historia heroica de «verlo claro y apostar fuerte». Por buenos que fueran los resultados de una inversión concentrada, la concentración en sí no desaparecía. Simplemente quedó oculta tras las subidas posteriores.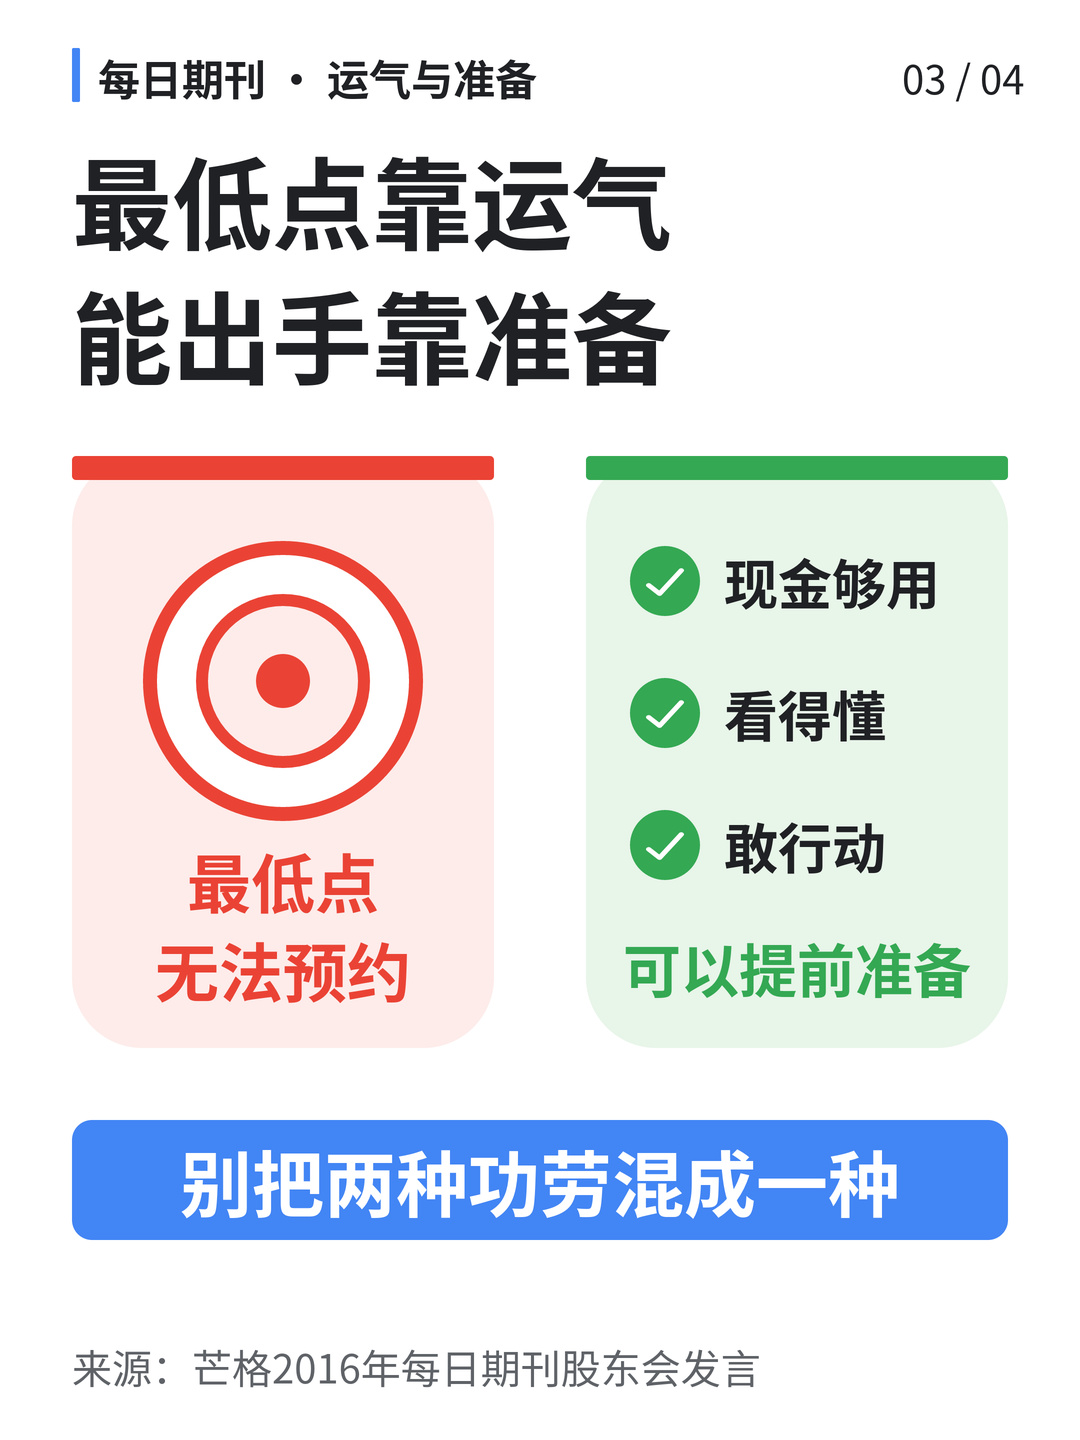
Lo que realmente vale la pena analizar es el largo período previo a actuar: si se dispone de efectivo suficiente, si se entiende lo que se compra y si se puede evitar verse obligado a actuar cuando los precios caen. Cuando las noticias ya son todas malas, normalmente es demasiado tarde para intentar armarse de valor sobre la marcha.
Por supuesto, aquella inversión de Munger requirió capacidad y buen juicio. Pero él estaba dispuesto a dejarle un lugar a la suerte. Así, la lección resulta más clara: no imites ese mínimo imposible de replicar; imita el estado de preparación que sí puedes alcanzar.
El punto más bajo, déjaselo a la suerte. La posibilidad de actuar, resérvasela a la preparación.