

Buffett: tras caer a cero el valor de la fábrica de zapatos, el error siguió aumentando
Una fábrica de zapatos que, con el tiempo, dejó de valer nada. Pero lo que hizo que Buffett se arrepintiera durante años no fue solo eso. Lo que más le dolía era que, al comprarla, no había pagado en efectivo, sino que había entregado acciones de Berkshire.
En 1993, Berkshire emitió 25.203 acciones de clase A a cambio de Dexter Shoe. En aquel momento, no fue una operación forzada. Buffett admiraba al equipo directivo y confiaba en los productos y el historial operativo de la empresa.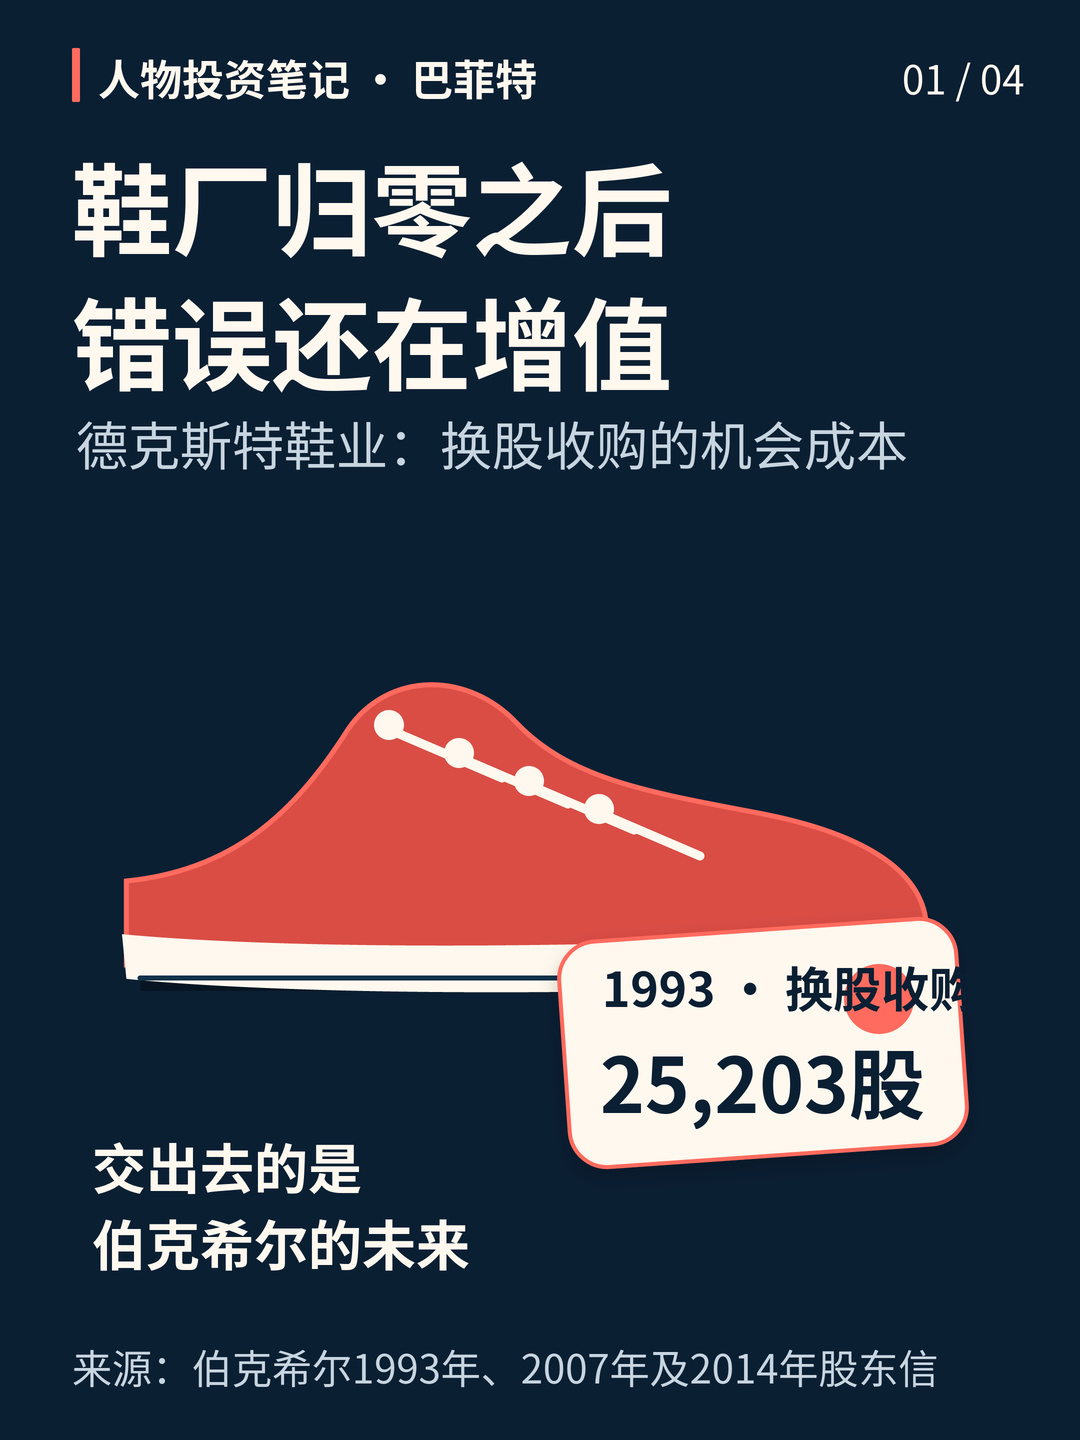
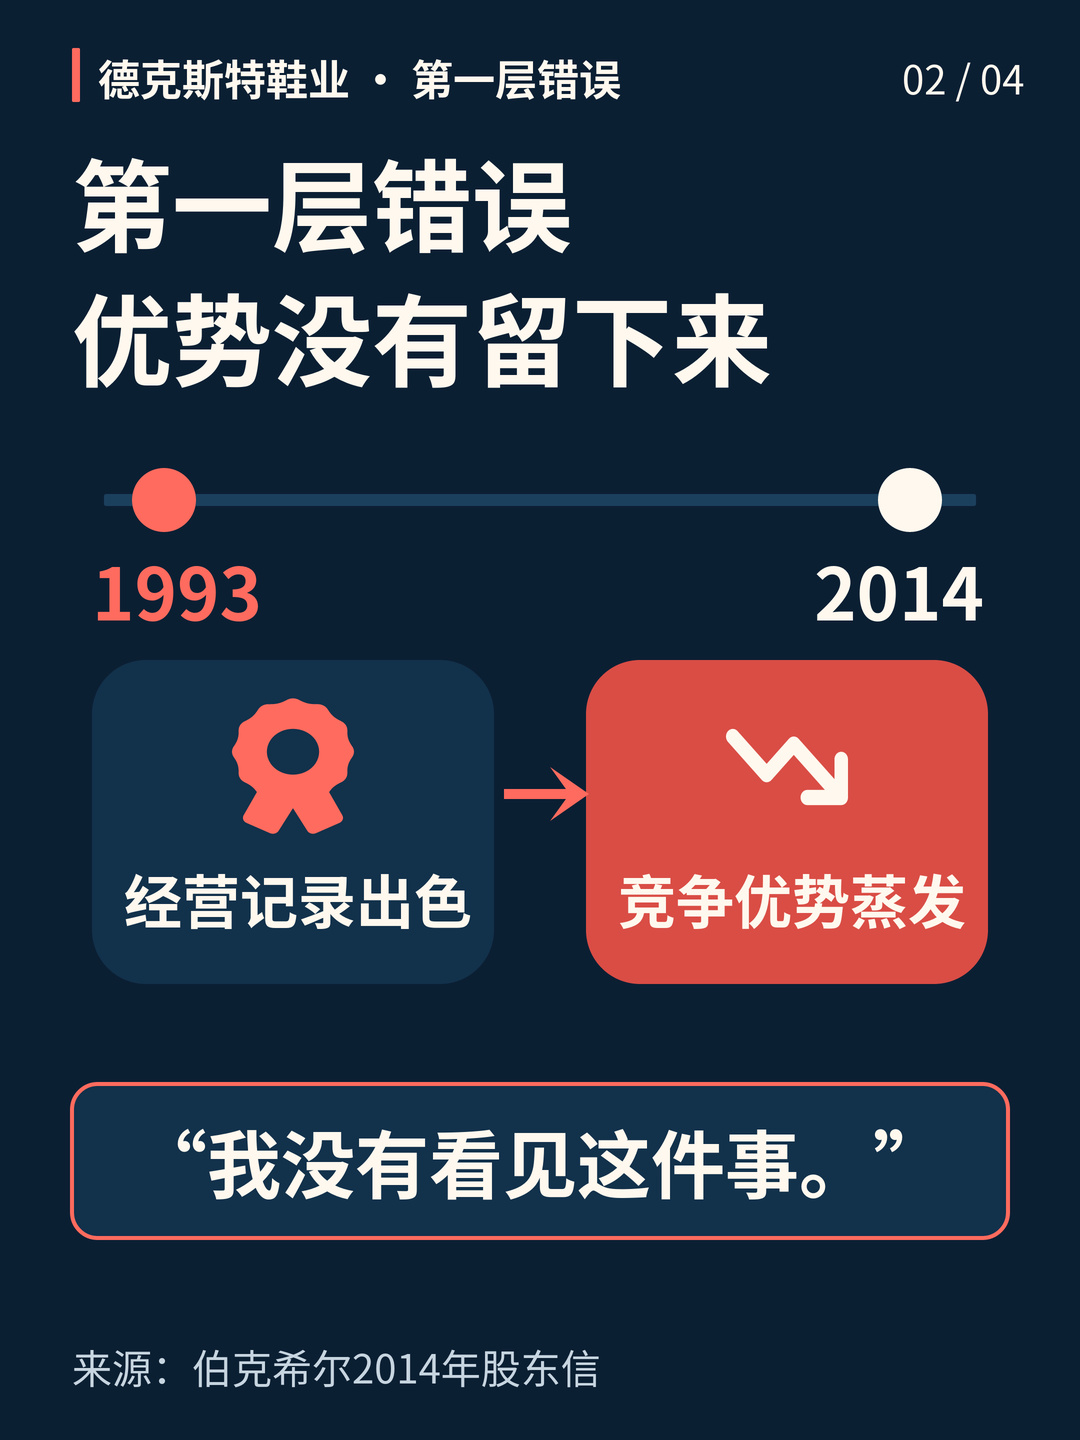
Después, las cosas cambiaron rápidamente. La competencia extranjera debilitó la ventaja de Dexter. En su carta a los accionistas de 2014, Buffett fue muy claro: la ventaja competitiva se evaporó rápidamente y él no lo vio; después, el valor de la empresa cayó a cero.
Si la historia terminara aquí, sería un error de juicio corriente. A cualquiera le puede pasar.
Pero Dexter tenía una segunda cuenta pendiente.
En el informe anual de 2007, Buffett indicó que el precio de compra había sido de 433 millones de dólares en acciones de Berkshire Hathaway. Calculó que, para entonces, la operación ya les había costado a los accionistas 3.500 millones de dólares, el equivalente al 1,6 % de una empresa excelente. Cuando volvió a analizarla en 2014, el valor de mercado de aquellas acciones ya rondaba los 5.700 millones de dólares. Son cifras de años distintos; no significa que hoy se haya vuelto a perder dinero.
Lo más doloroso de esta cuenta es que el error no terminó en 1993.
Si uno se equivoca al comprar algo en efectivo, la pérdida queda, en gran medida, limitada a ese efectivo y a las inversiones posteriores. Pagar con acciones es distinto. Lo que se entrega no es un cheque por un importe fijo, sino una parte del futuro de Berkshire. Aunque desaparecieran las ventajas de la fábrica de zapatos, esas acciones seguían revalorizándose. Cuanto mejor fuera el activo que recibió el vendedor en su momento, más se perdían los antiguos accionistas.
Por eso, en una adquisición pagada con acciones, el «precio» no se mide solo el día de la firma. También hay que preguntarse: ¿cuánto podría valer en el futuro lo que estoy entregando a cambio?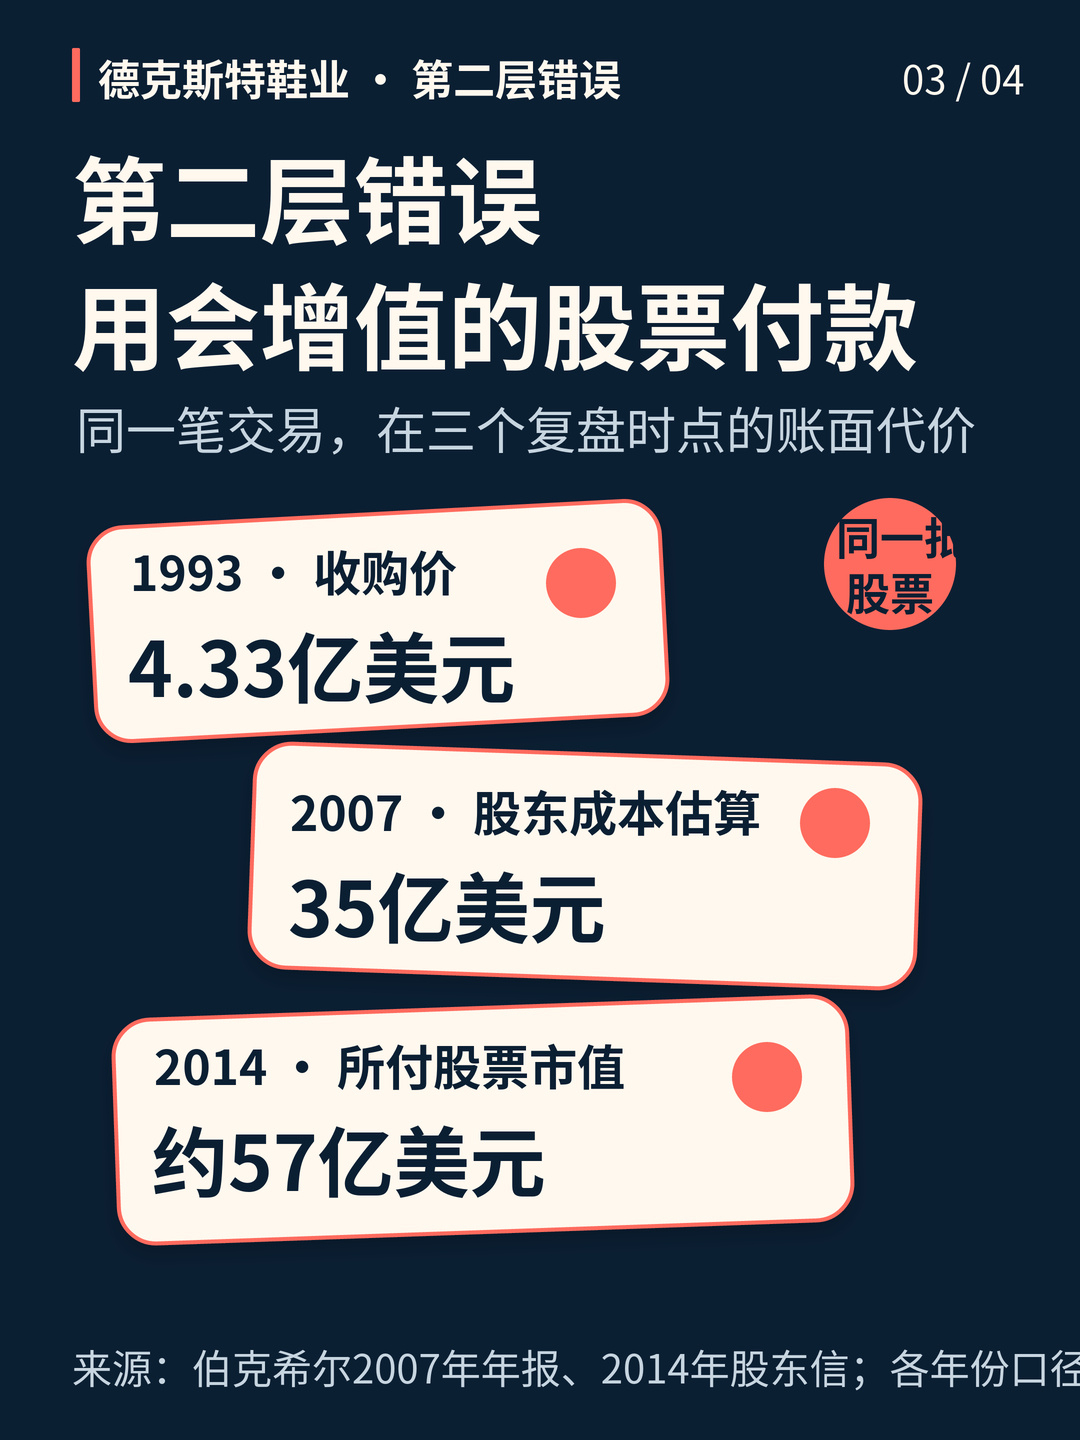
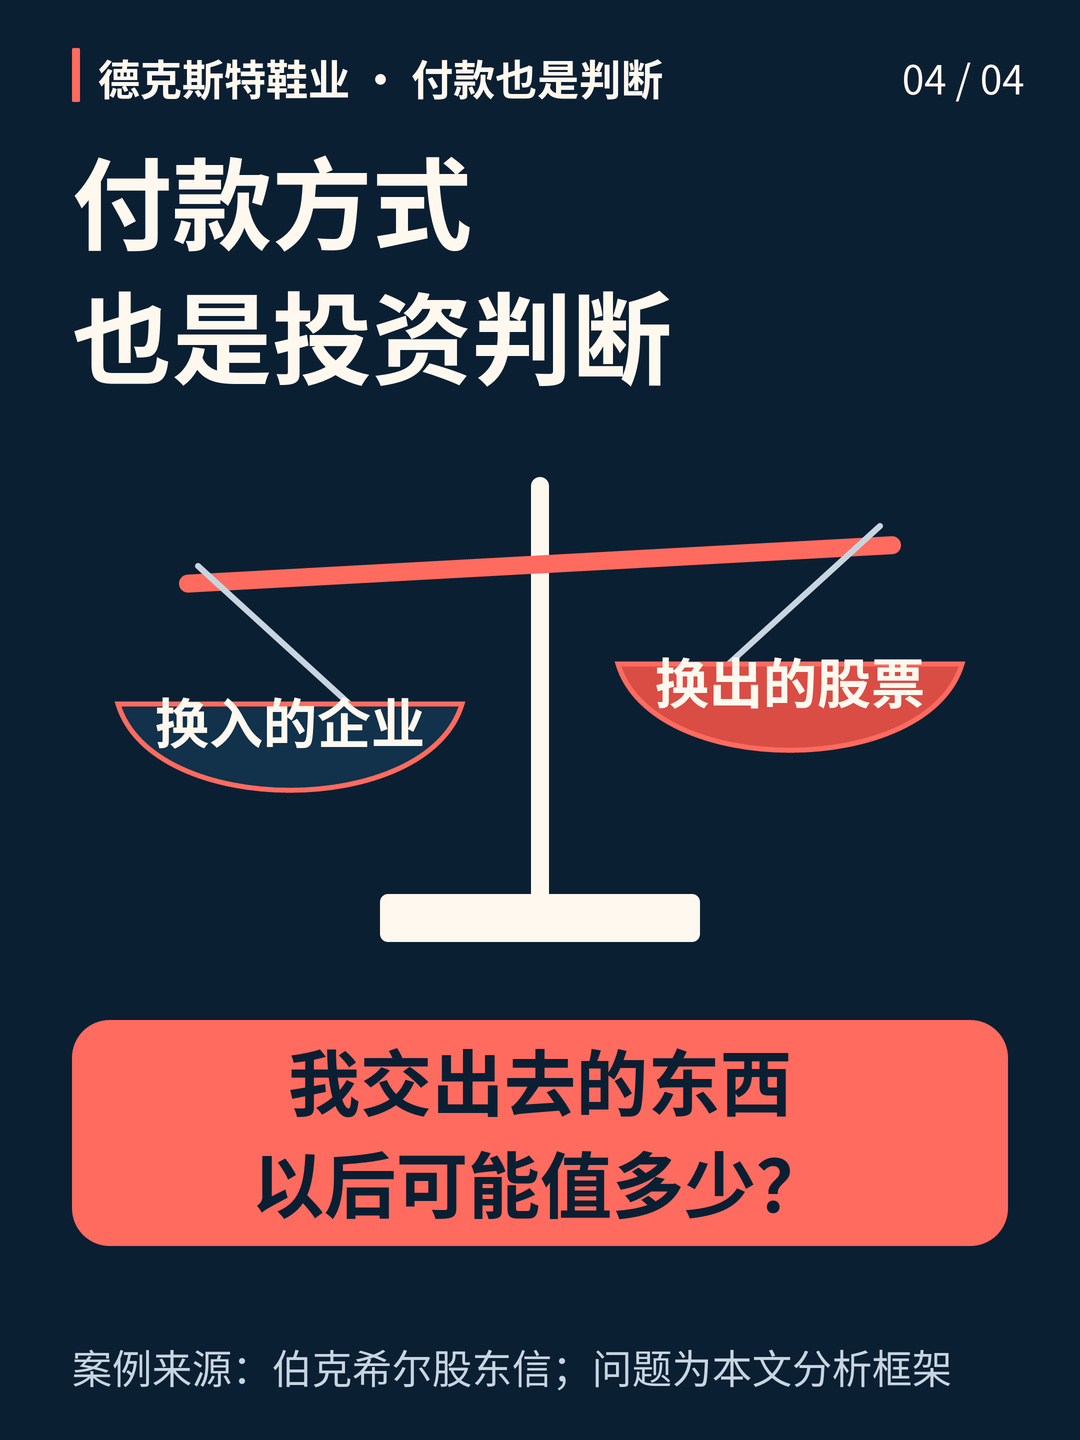
Este es también el límite que Buffett recalcó una y otra vez más adelante: no se deben cambiar las acciones de una empresa excelente por la propiedad de una empresa mediocre. El problema no es que pagar con acciones sea siempre una mala idea, sino que el valor de ambas partes debe resistir la comparación. Sobre todo cuando el vendedor insiste en recibir acciones, el comprador debería detenerse a pensar qué es exactamente lo que ve la otra parte.
La lección que dejó Dexter no es una conclusión sectorial del tipo «no te metas en las fábricas de zapatos». La industria manufacturera cambia, las preferencias de los consumidores cambian y también aparece la competencia de bajo costo. Lo verdaderamente difícil es admitir que una ventaja que uno creía duradera quizá tenga una vida muy corta.
Y también está la moderación en el momento de pagar.
Equivocarse con un negocio ya sale bastante caro. Si además entregas el activo más valioso que tienes, el que mejor genera rendimientos compuestos, el error cobra una segunda vida. Ahí está la lección más dolorosa de Buffett.

