

Wall Street se pasó el lunes vendiendo acciones tecnológicas. Las esperanzas de una diplomacia entre EE. UU. e Irán eran reales, y el petróleo reaccionó a ellas, pero no bastaron para disipar la inquietud en torno al gasto en IA. Los inversores siguieron retirando dinero del sector tecnológico y destinándolo a otros activos, en una rotación que comenzó durante una semana de pérdidas para los principales índices. Las elecciones de mitad de mandato, previstas para el martes, también mantuvieron cautelosos a muchos operadores.
La energía más barata debería haber sido una ayuda. No lo fue, al menos no para el sector tecnológico. El crudo Brent cayó un 7,6 %, hasta los 104,77 dólares por barril, después de que Irán señalara que estaba dispuesto a dialogar, ocho meses después del inicio de un conflicto en Oriente Medio que ha impulsado los precios de la energía y avivado la inflación.
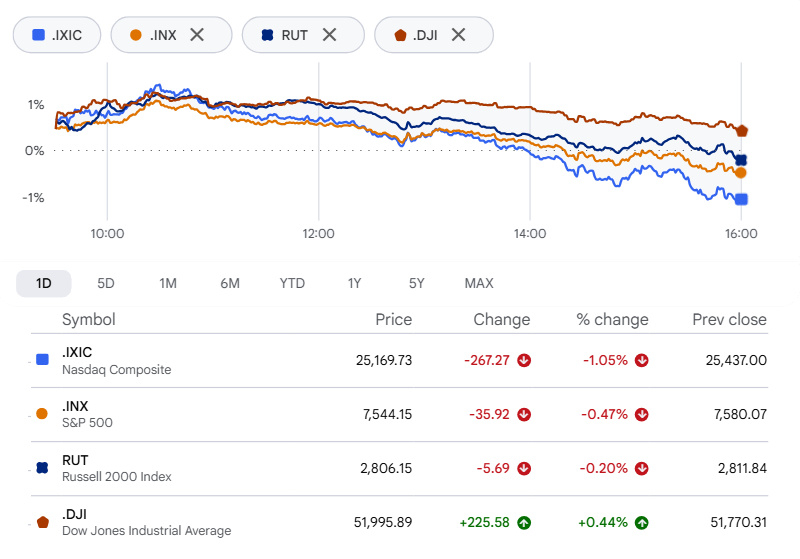
Las cifras de los índices lo dicen todo. El Nasdaq Composite perdió un 1,07% y cerró en 25.164,32, mientras que el S\u0026P 500 cedió un 0,51%, hasta los 7.541,40. Ambos empezaron la mañana con buen tono, con subidas de hasta el 1,4% y el 1,1%, respectivamente, hasta que las ventas de la tarde borraron las ganancias. Las empresas de pequeña capitalización también cayeron: el Russell 2000 bajó un 0,2%, hasta aproximadamente 2.806. El Dow fue la excepción. Los compradores se inclinaron por nombres más estables y el índice subió 213,67 puntos, o un 0,41%, hasta los 51.983,98.
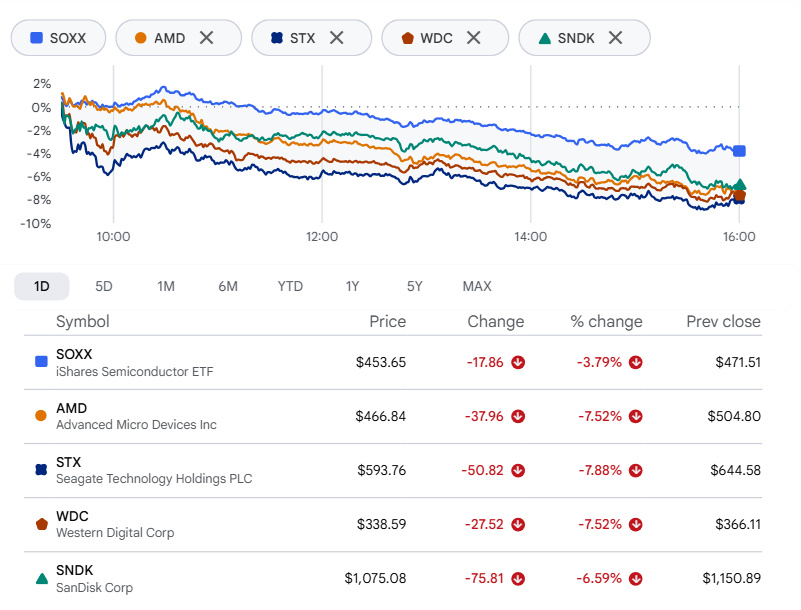
Los chips recibieron un duro golpe. El ETF iShares Semiconductor (SOXX) cayó un 3,8% hasta su mínimo de seis meses. AMD, Seagate Technology (STX) y Western Digital (WDC) perdieron más del 7% cada una. Sandisk (SNDK) bajó alrededor de un 6,6% y Micron Technology (MU), un 5,8%.
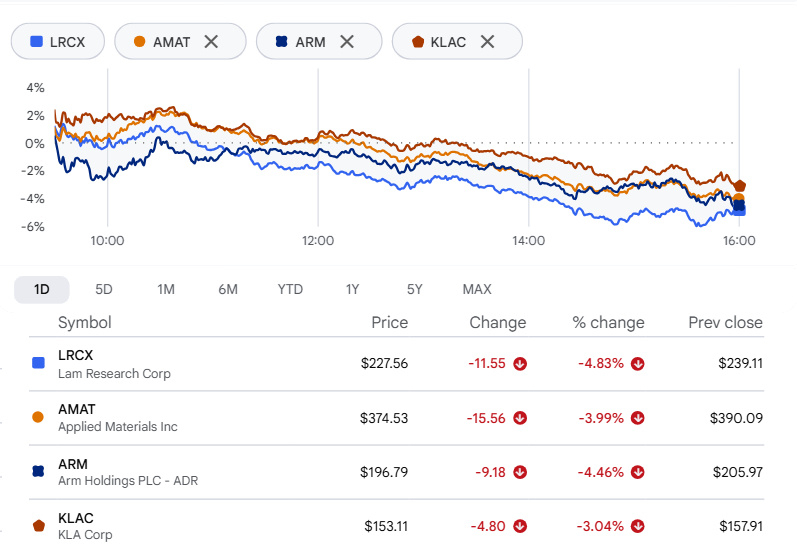
Los fabricantes de equipos tampoco encontraron refugio. Lam Research (LRCX), Applied Materials (AMAT) y Arm Holdings (ARM) cerraron con caídas superiores al 4%, y KLA (KLAC) cedió más del 3%.
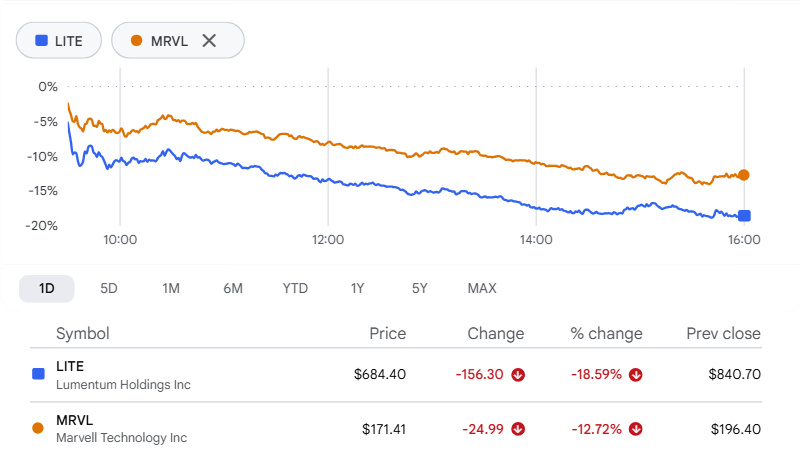
Y luego estuvo Marvell. El fabricante de chips acordó comprar Lumentum, proveedor de componentes ópticos, en una operación íntegramente en acciones que las empresas valoran en 115.000 millones de dólares, incluida la deuda; al mercado no le interesó en absoluto. Marvell cerró con una caída del 12,7%, a 171,41 dólares. Lumentum, la empresa adquirida, se desplomó un 18,6%, hasta los 684,40 dólares. Las condiciones estipulan 4,5 acciones de Marvell por cada acción de Lumentum, lo que dejaría a los accionistas de Lumentum con aproximadamente un tercio de la empresa combinada. Sobre el papel, la combinación tiene sentido: Marvell aporta silicio personalizado y conexiones eléctricas; Lumentum, láseres y componentes ópticos, y los centros de datos de IA necesitan ambas cosas. Entonces, ¿por qué la fría acogida? En parte, por los antecedentes: Marvell ya había perdido alrededor de un 13% el 29 de octubre, cuando se filtró la noticia de las conversaciones. El resto es cuestión de números. Este es el problema de una relación de canje fija: cada caída del precio de las acciones de Marvell reduce lo que reciben realmente los accionistas de Lumentum. Al cierre, la oferta equivalía a unos 771 dólares por acción, frente a los aproximadamente 1.132 dólares según los precios previos a la filtración. Los accionistas y los organismos reguladores aún deben dar su aprobación, y se prevé que la operación se complete dentro de 12 a 18 meses.
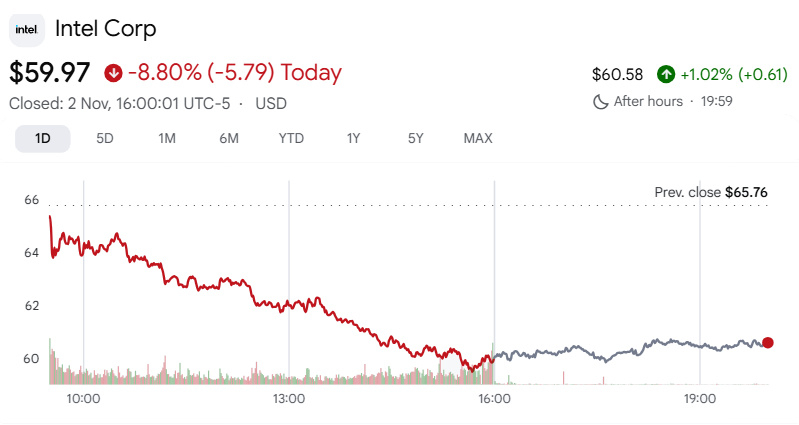
Intel siguió desangrándose. Las acciones cayeron otro 8,8% el lunes, tras el desplome del 29% del viernes, su mayor caída en una sola jornada desde la década de 1970. El culpable fue una previsión para el cuarto trimestre que se quedó muy lejos de las expectativas. La previsión de ingresos, de entre 15.000 y 16.000 millones de dólares, quedó muy por debajo de los 17.100 millones que esperaba Wall Street, y las ganancias ajustadas de 0,25 dólares por acción contrastaron con el consenso de 0,43 dólares. Sin embargo, el trimestre que acaba de presentar fue sólido, con un aumento de las ventas del 21%, hasta los 16.500 millones de dólares.
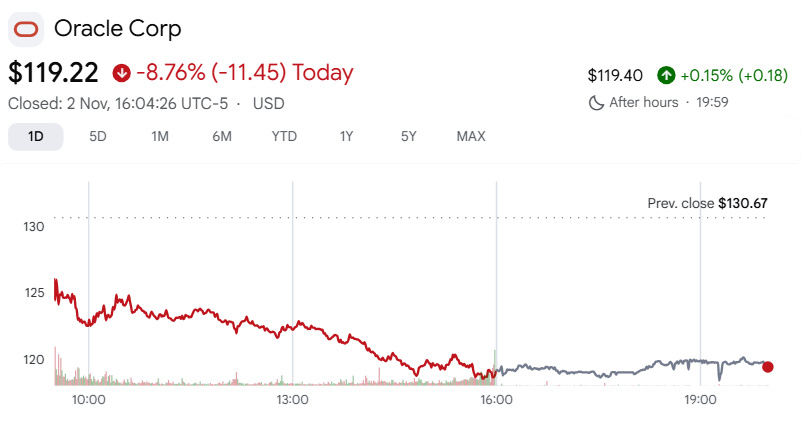
Oracle cayó casi un 9%, hasta los 119,22 dólares. Detrás de la caída estaba una presentación para vender 10.000 millones de dólares en nuevas acciones ordinarias y 10.000 millones en bonos, todo destinado a financiar la expansión de la infraestructura de IA del gigante de las bases de datos. Los inversores lo interpretaron como un recordatorio de cuánto dinero consume esta carrera.
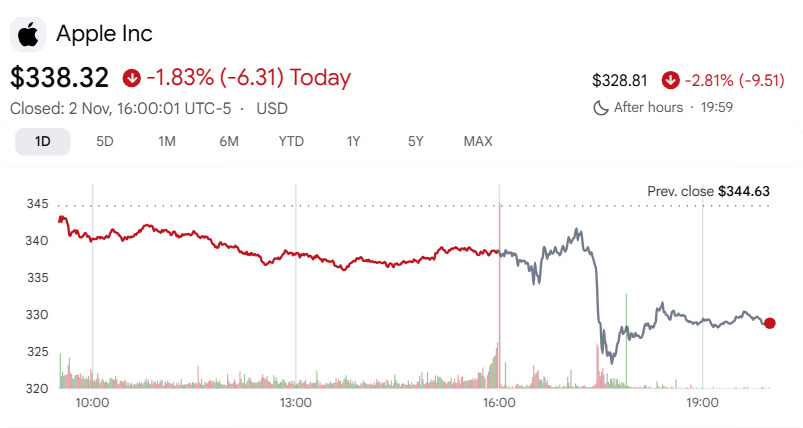
La jornada de Apple tuvo dos mitades. Las acciones cerraron con una caída del 1,8% antes de la publicación del informe trimestral. Después llegaron las cifras, que superaron las expectativas: los ingresos aumentaron un 12%, hasta los 114.500 millones de dólares, y las ganancias fueron de 2,10 dólares por acción, impulsadas por la demanda temprana del iPhone 18 Pro y por los aumentos de precios, que compensaron el encarecimiento de los chips de memoria. Las acciones subieron ligeramente por un momento. No duró. Una previsión débil del margen bruto y las decepcionantes ventas del iPad hicieron caer las acciones casi un 3% en las operaciones posteriores al cierre.
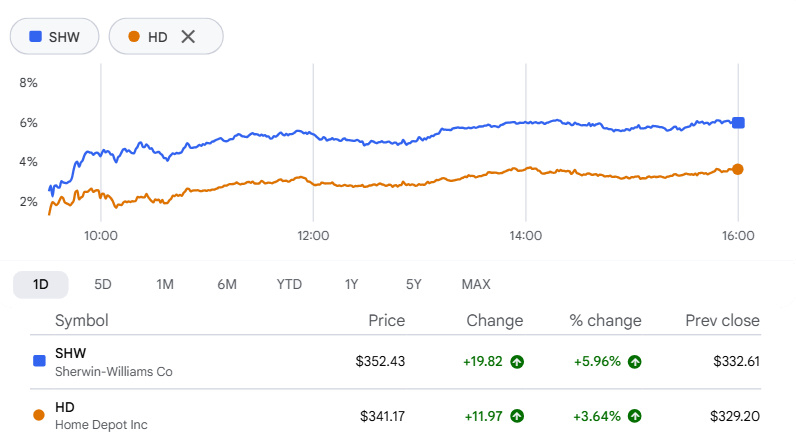
Las acciones de la vieja economía fueron las que más impulsaron al Dow. Sherwin-Williams subió casi un 6% y Home Depot avanzó un 3,6%, mientras que Honeywell International, 3M y Boeing ganaron más del 2% cada una.
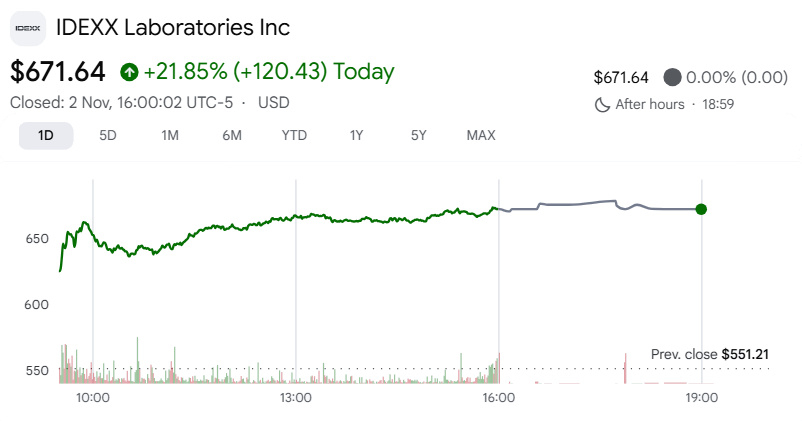
Los resultados y las recomendaciones de analistas movieron algunas otras acciones. IDEXX Laboratories fue la gran protagonista, con un alza de casi el 22% después de que la empresa de diagnóstico veterinario superara las estimaciones del tercer trimestre gracias al buen desempeño de su división Companion Animal Group. Los ingresos aumentaron un 10% interanual, hasta los 1.210 millones de dólares. La empresa elevó sus previsiones de ingresos y ganancias para 2026, aunque recortó sus perspectivas de margen operativo.
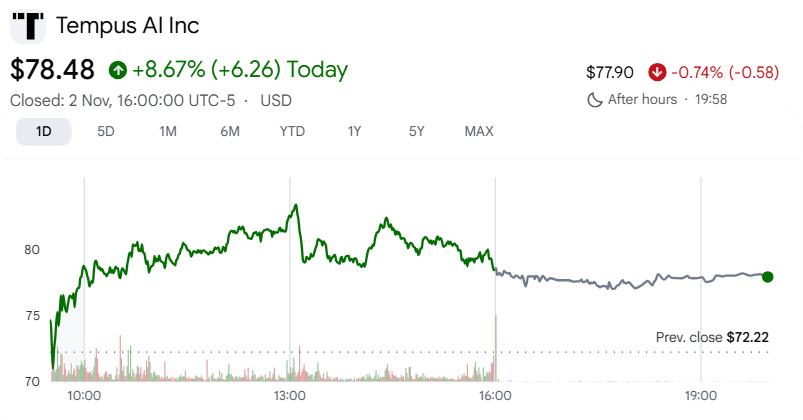
Tempus AI subió casi un 9%. Los ingresos del tercer trimestre aumentaron un 23%, hasta los 411,5 millones de dólares; el segmento de datos y aplicaciones creció un 33%, y el crecimiento del volumen en oncología se aceleró hasta el 32%. Las ganancias y el EBITDA ajustado también superaron las estimaciones. La empresa de medicina de precisión elevó su previsión de ingresos para 2026 y mantuvo sus perspectivas de EBITDA ajustado.
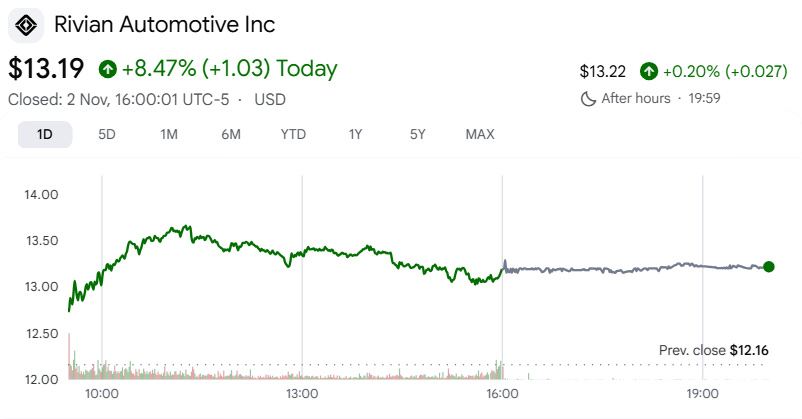
Rivian subió hasta un 10% a mediodía después de que UBS mejorara su recomendación a comprar. El analista Joseph Spak calificó la reciente venta masiva de acciones como una oportunidad de compra antes de un punto de inflexión en el aumento de la producción del SUV mediano R2.
Análisis sectorial:
Sectores con mejor desempeño
El petróleo fue el principal motor. El crudo Brent cayó un 7,6%, hasta los 104,77 dólares por barril, después de que el presidente de Irán dijera que el líder supremo había autorizado al Gobierno a buscar una solución mediante el diálogo y de que surgieran informes de que Washington intentaba reanudar las conversaciones.
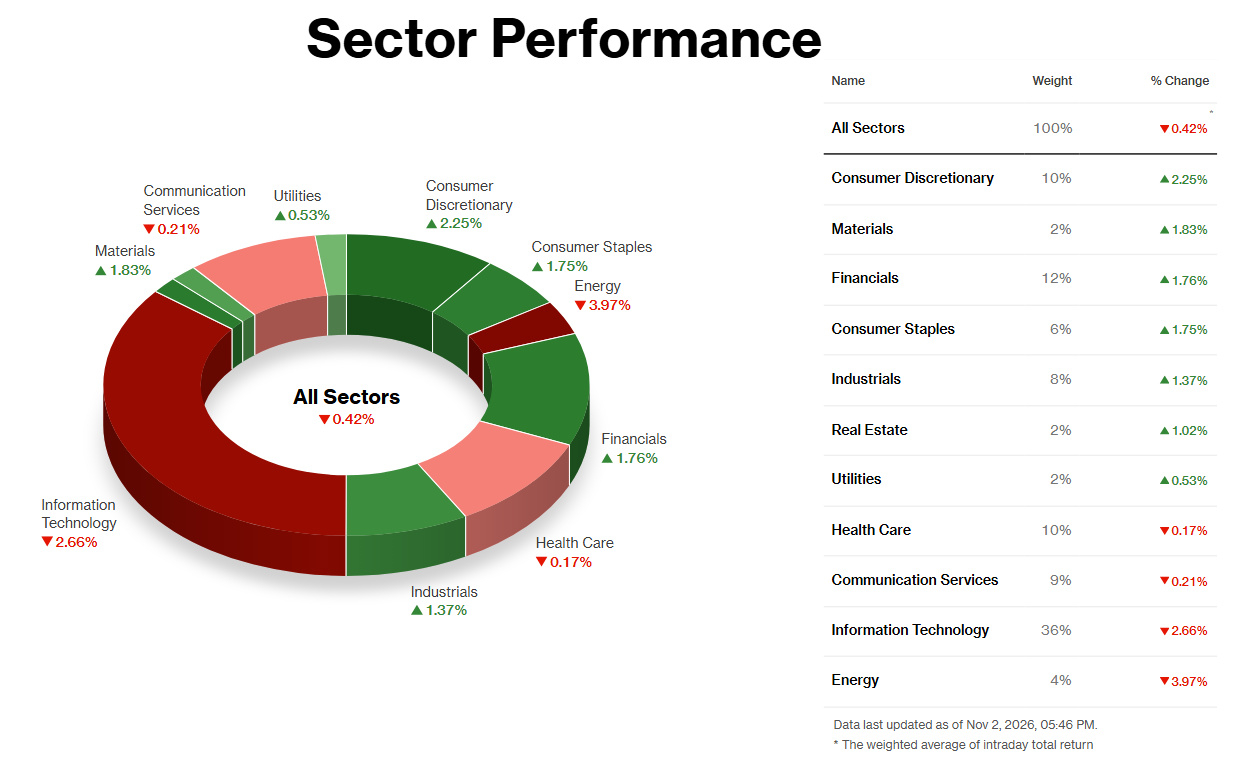
Los materiales (+1,83%) y los servicios financieros (+1,76%) también se vieron impulsados por la misma rotación hacia los sectores cíclicos, sin que hubiera noticias específicas sobre empresas detrás de las subidas. El dinero se desplazó hacia acciones de consumo, financieras e industriales, y el enfriamiento de las expectativas de inflación llevó el rendimiento de los bonos a 10 años a su nivel más bajo desde el 9 de septiembre. Un informe de manufactura del ISM mejor de lo esperado respaldó las compras con datos económicos. Cuánto dure el repunte depende de un acuerdo que aún no existe, y el petróleo ha oscilado al ritmo de las noticias sobre Irán, así que el movimiento está sujeto a condiciones.
Sectores con peor desempeño
El sector energético cedió casi un 4%, la otra cara de la misma operación. Los productores reajustan sus precios rápidamente cuando el crudo cae tanto, y Exxon bajaba un 2,2% a mediodía. Es una cuestión de materias primas, no un problema de la empresa, y la caída podría revertirse rápidamente si se estancan las conversaciones.
El sector tecnológico sufrió una caída mayor, del 2,66%. Como aproximadamente un tercio del índice depende de él, bastó para arrastrar a la baja a todo el S&P. El detonante fue la financiación. Oracle cayó un 8,8% al lanzar una emisión de acciones y bonos por 20.000 millones de dólares para financiar su expansión de la infraestructura de IA, y Marvell se desplomó un 12,7% tras acordar una operación íntegramente en acciones por 115.000 millones de dólares para comprar Lumentum. Ambas operaciones reavivaron la pregunta de cuánto capital podrá seguir absorbiendo la expansión de la IA.
Los servicios de comunicación apenas se movieron (0,21%) y no tuvieron un factor dominante único.
El martes no será tranquilo. Llegan las elecciones de mitad de mandato, se publicará un informe sobre las ofertas de empleo y AMD, que perdió más del 7% el lunes, presentará sus resultados después del cierre. ¿Recuperará el impulso la apuesta por la IA o dará a los vendedores otro informe de resultados como nuevo motivo para vender?