
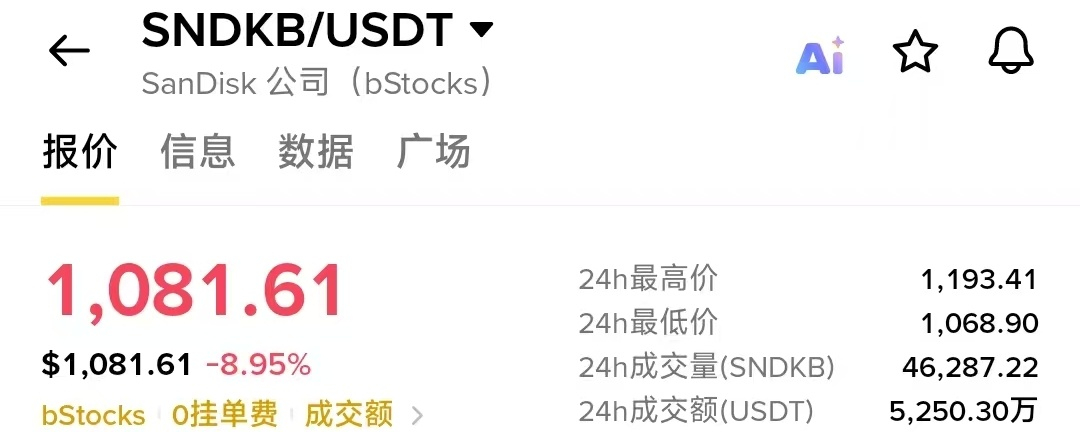

Las acciones de SanDisk han seguido corrigiendo recientemente. La captura más reciente muestra que SNDK cotiza a unos 1.081 dólares, con una caída cercana al 9 % en el día y de aproximadamente el 37 % en los últimos 30 días. Por un lado, la demanda de almacenamiento para IA está creciendo de forma explosiva y los resultados financieros avanzan a gran velocidad; por otro, la cotización sigue cayendo. ¿Es una oportunidad de compra excepcional o una señal de que el ciclo de almacenamiento ha tocado techo?
I. Fundamentos: los resultados siguen siendo sólidos
Los ingresos de SanDisk en el ejercicio fiscal 2026 fueron de unos 20.248 millones de dólares, un 175 % más que el año anterior. En el cuarto trimestre, los ingresos alcanzaron los 8.965 millones de dólares, un 51 % más que en el trimestre anterior, y el margen bruto llegó al 84,6 %. El negocio de centros de datos se ha convertido en un importante motor de crecimiento, y la demanda de SSD empresariales está transformando la estructura de ingresos de la compañía.
El entrenamiento y la inferencia de IA requieren una gran capacidad de almacenamiento de datos. A medida que se expanden los centros de datos, se espera que la memoria flash NAND y los SSD empresariales sigan beneficiándose. Sin embargo, hay que tener en cuenta que el sector del almacenamiento es claramente cíclico, y la sostenibilidad de sus elevados márgenes brutos sigue siendo una cuestión clave.
II. Estrategia de la empresa: tres aspectos clave
Contratos a largo plazo con clientes NBM: La empresa asegura la demanda de sus clientes mediante acuerdos a largo plazo. Ya ha firmado 8 acuerdos, que cubren aproximadamente el 50 % de los envíos de bits del FY2027 y cerca de dos tercios de los del FY2028. Esto contribuye a mejorar la visibilidad de los pedidos y a reducir las fluctuaciones de los ciclos tradicionales del almacenamiento.
Mayor apuesta por el almacenamiento para IA: La empresa avanza activamente con BiCS9, BiCS10, los SSD empresariales QLC y la tecnología HBF, con el objetivo de competir por el mercado de almacenamiento para centros de datos de IA.
Retribución a los accionistas: La empresa añadió 14.000 millones de dólares a la autorización de recompra de acciones, lo que refleja la confianza de la dirección en el flujo de caja futuro y el valor de la empresa. Sin embargo, una autorización de recompra no significa que las recompras se hayan realizado efectivamente.
Además, la empresa anunció un desdoblamiento de acciones de 8 por 1, que reduce el precio de negociación por acción, pero no cambia la capitalización bursátil real de la empresa.
III. Análisis de velas: la tendencia técnica sigue siendo bajista
En el gráfico diario, tras alcanzar un máximo después de una fuerte subida, el precio de la acción ha formado una clara tendencia bajista.
Los máximos son cada vez más bajos y los mínimos siguen descendiendo; la fuerza de los rebotes se debilita gradualmente. El volumen de negociación ha aumentado recientemente, pero no se ha producido una subida sostenida con suficiente volumen que confirme un cambio de tendencia.
Actualmente, conviene prestar atención a los siguientes niveles:
• 1068—1070 dólares: primera zona de soporte a corto plazo. • 1000 dólares: nivel psicológico importante. • 971 dólares: mínimo de una fase anterior. • 1120 dólares: nivel de referencia para observar un rebote a corto plazo. • 1200—1220 dólares: zona de resistencia importante. • 1300 dólares: nivel clave de referencia para una mayor recuperación.
Si el precio logra estabilizarse cerca de los 1068 dólares, aparece una vela alcista con un volumen elevado y luego supera los 1120 dólares, podría iniciarse un rebote a corto plazo.
Si cae por debajo de los 1068 dólares de forma convincente, habrá que estar atentos a un posible descenso hacia los 1000 dólares e incluso los 971 dólares.
IV. ¿Qué podemos esperar?
En mi opinión, la mayor oportunidad para SanDisk proviene de la expansión de la infraestructura de IA, mientras que el mayor riesgo es un cambio de tendencia en el ciclo de precios de la NAND.
En un escenario optimista, la demanda de SSD empresariales sigue creciendo, se cumplen los contratos a largo plazo y la rentabilidad mejora aún más.
En un escenario pesimista, se ralentizan las subidas de los precios del almacenamiento y se invierte el equilibrio entre la oferta y la demanda del mercado; las elevadas valoraciones actuales podrían tener que revisarse.
V. Conclusión final
La tesis de inversión a largo plazo en SanDisk sigue mereciendo atención, pero unos sólidos fundamentales no significan que el precio de la acción no pueda seguir cayendo.
En esta etapa, prefiero esperar señales de confirmación antes de entrar, en lugar de comprar a ciegas durante la caída. A corto plazo, vigilo el soporte de 1068 dólares; a medio plazo, si logra recuperar los 1220 dólares; y a largo plazo, el crecimiento de los SSD empresariales, los precios de la NAND y el flujo de caja libre.
Lo que realmente merece la pena invertir no es solo el concepto de IA, sino las empresas capaces de convertir de forma sostenida la demanda de IA en beneficios y flujo de caja.
Que una empresa sea buena no significa que cualquier precio sea adecuado para comprar sus acciones.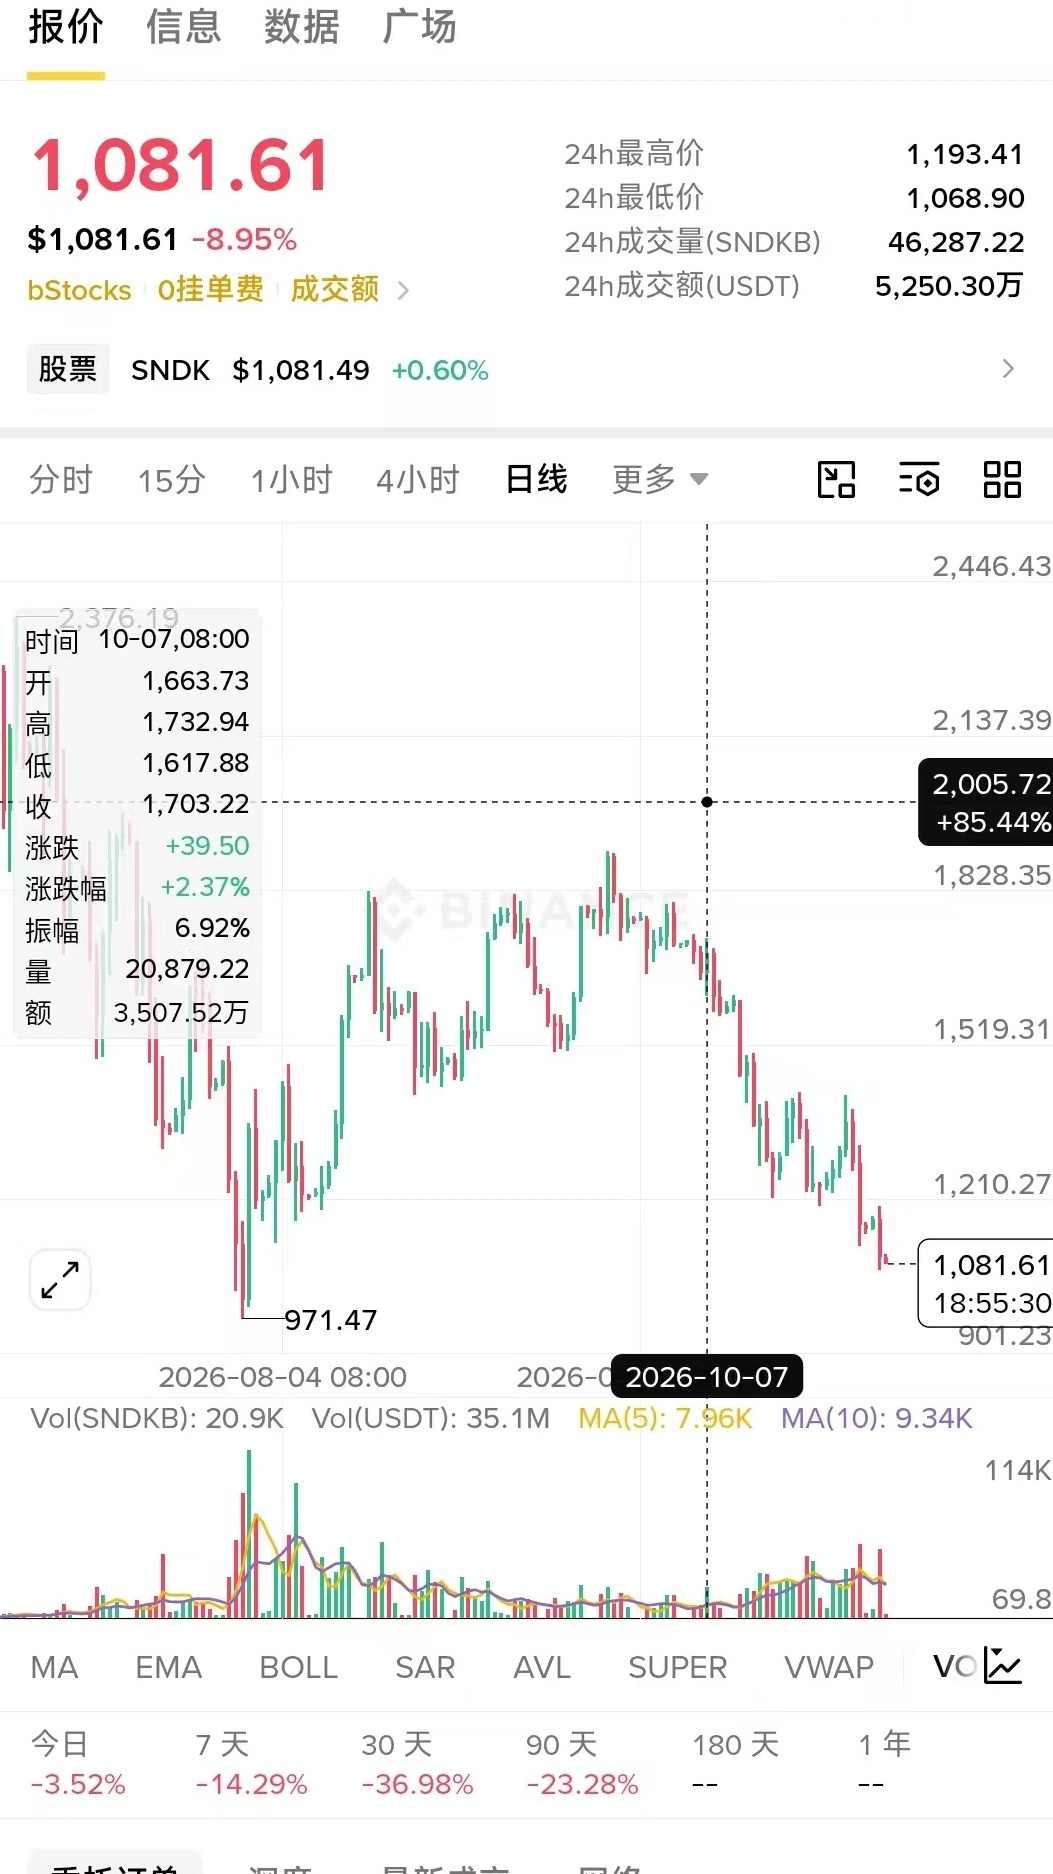
#SNDK #SanDisk #BolsaEstadounidense #IA #Semiconductores #ChipsDeMemoria #AnálisisDeInversiones