El 2 de noviembre, el contrato de diciembre del crudo de Nueva York cerró en 96.46 dólares, una caída del 7.36% en un día. No fue un interruptor de apetito por el riesgo: fueron cuatro precios que siguieron caminos distintos.
Ese mismo día, el contrato de diciembre del oro cerró en 3969.60, con una subida del 1.8%.
El índice de semiconductores de Filadelfia cayó un 3.37%.
Si de verdad se estuvieran calmando las cosas en Oriente Medio y volviera el apetito por el riesgo, el oro debería bajar y el índice de semiconductores de Filadelfia debería subir.
No pasó ninguna de las dos cosas.
Lo que se retiró del precio del petróleo fue la prima por el estrecho de Ormuz, no la demanda.
El 1 de noviembre, la OPEP+ acababa de decidir mantener la producción de diciembre en los niveles de septiembre: la oferta no se relajó ni un ápice.
Así que lo que falta en ese 96.46 es la hipótesis de que «habrá un bloqueo», no la idea de que «habrá un exceso de petróleo».
El oro siguió otro camino.
Quienes compraron oro no interpretaron la caída del 7.36% del petróleo como una señal de que el riesgo había desaparecido.
Y ese 3.37% del índice de semiconductores de Filadelfia no fue por factores macroeconómicos: están vendiendo los propios valores de la cadena de computación.
La operación más llamativa fue la del 1 de noviembre: Marvell firmó un acuerdo para adquirir Lumentum mediante un intercambio de acciones, con una proporción de 4.5 a 1.
En la primera sesión tras el anuncio, el comprador cayó un 12.72% y el vendedor, un 18.59%; toda la cadena de módulos ópticos se vio arrastrada.
Tres precios, tres factores distintos.
Las criptomonedas no entran en este cuadro.
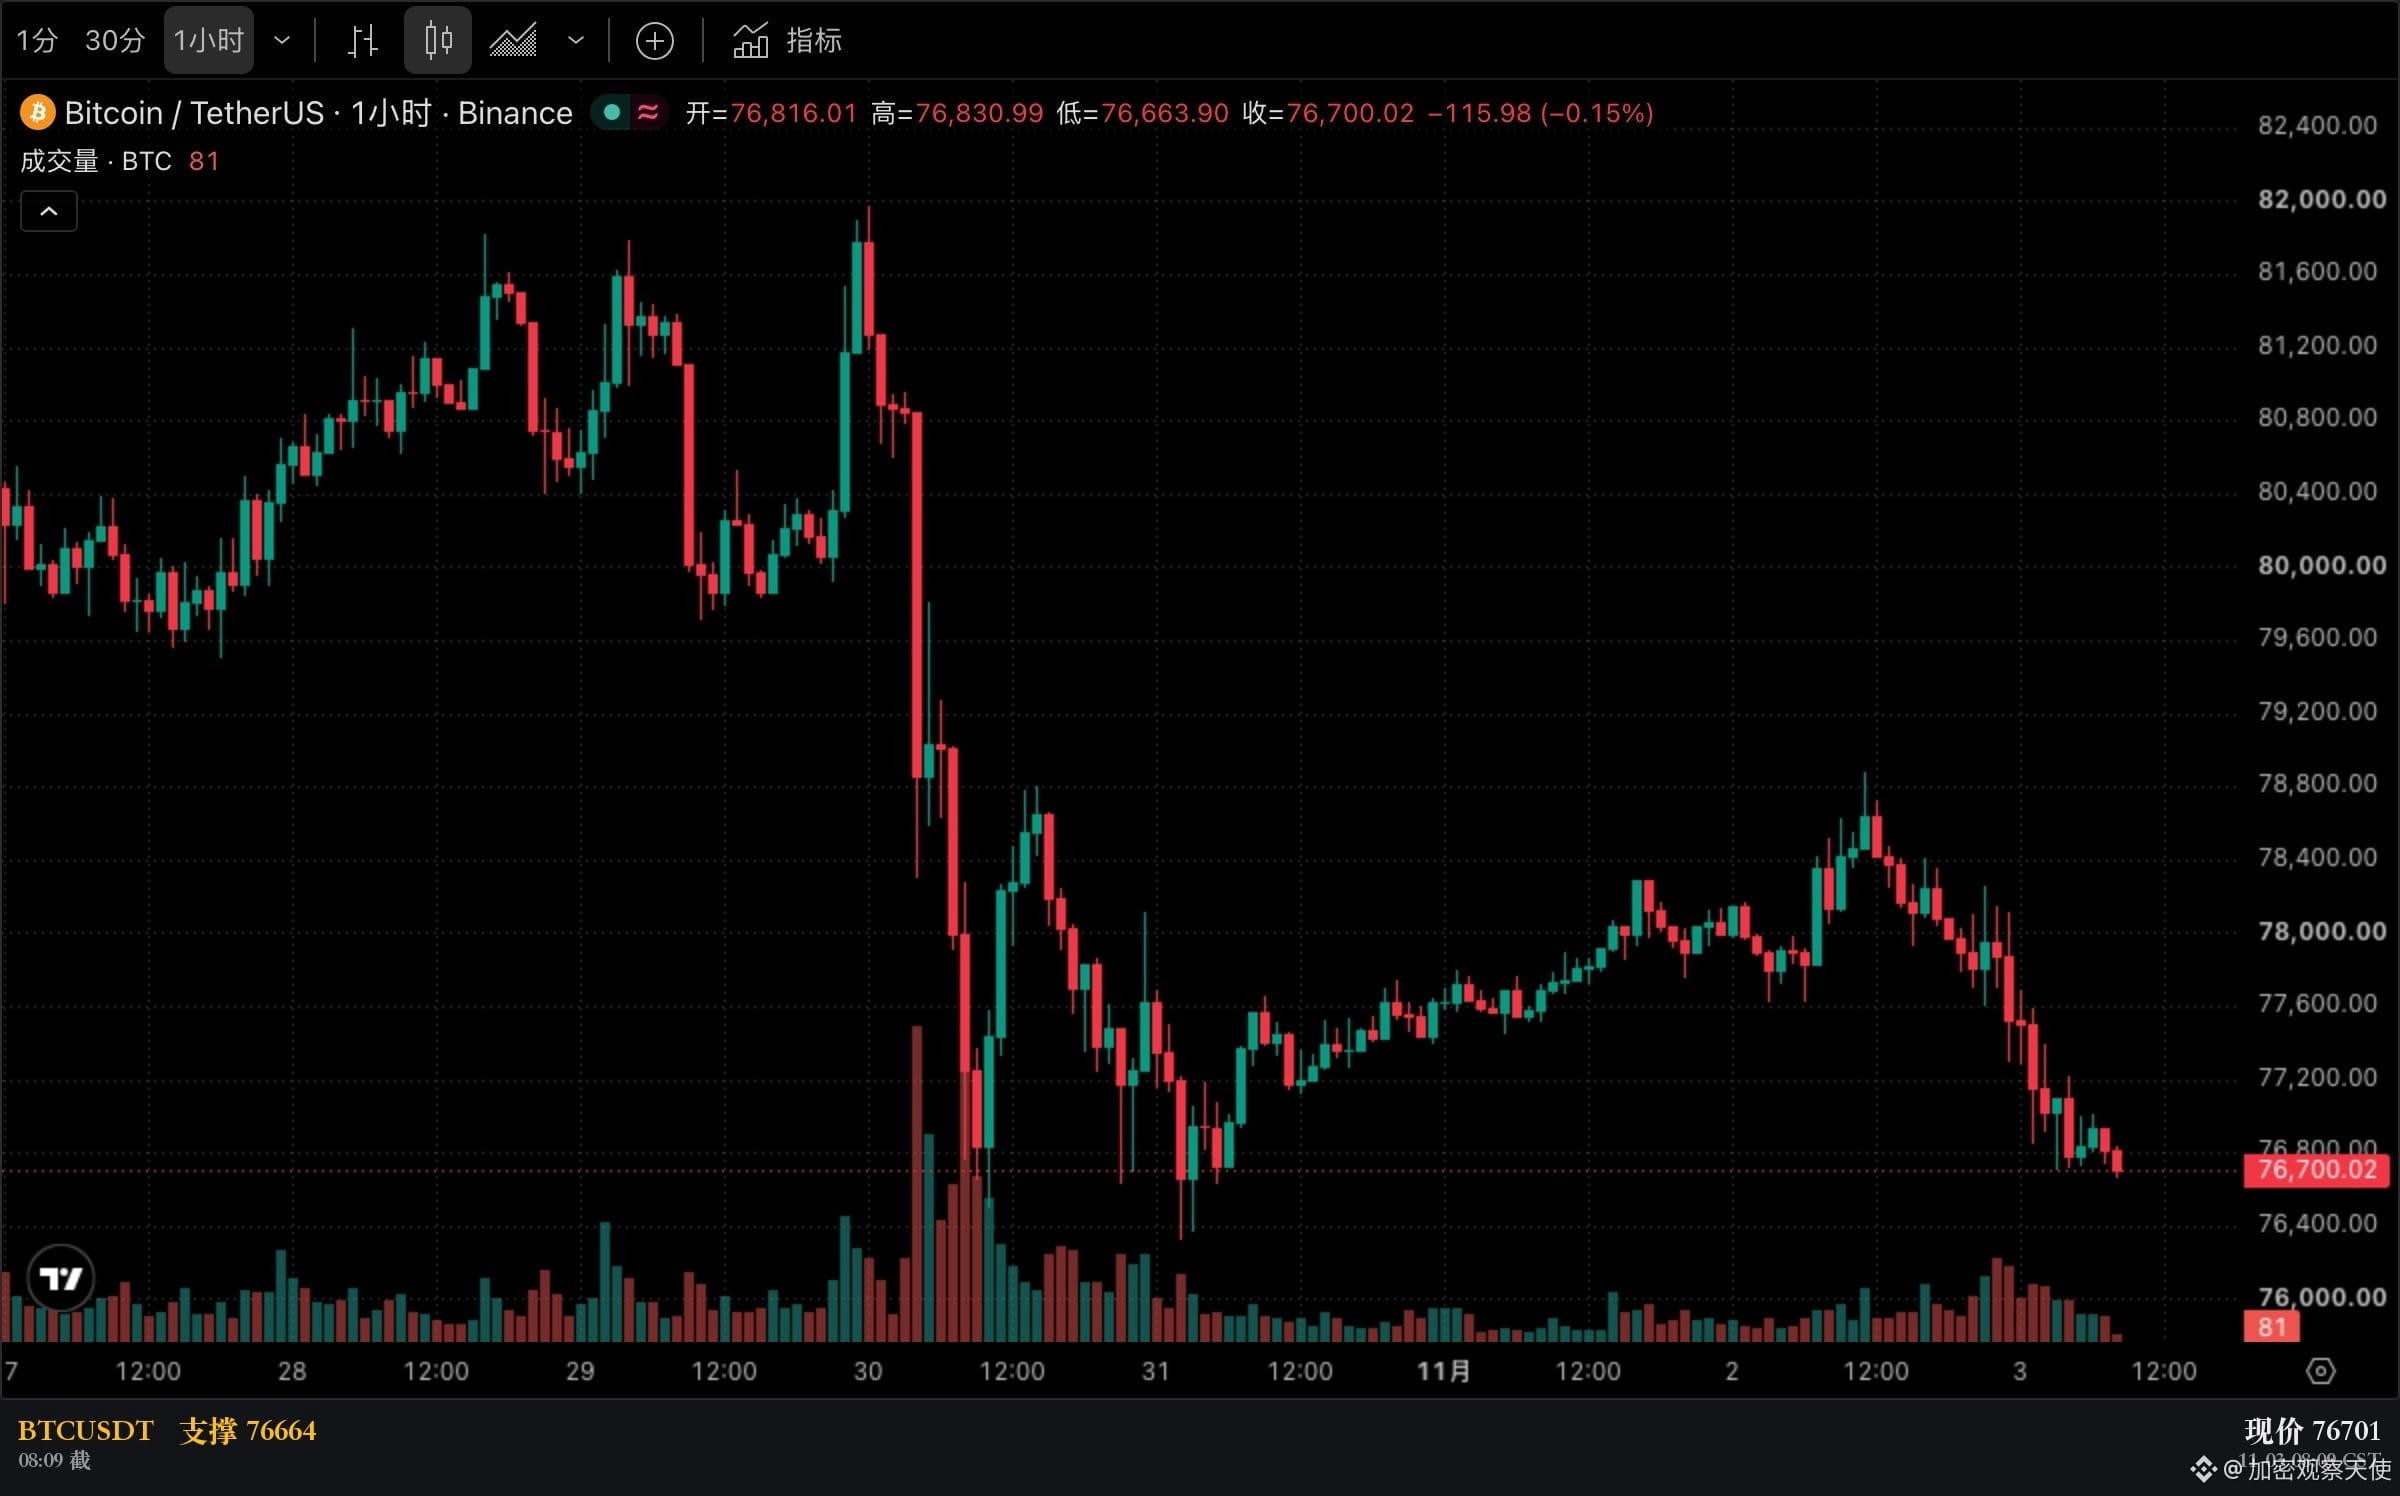
$BTC cayó durante toda la noche, de 78254 a 76705; hoy a las ocho y diez cotizaba a 76701.
$ETH 2250, una caída del 1.11%. $XAUT 3941.82, una subida del 1.19%.
En una misma tabla de cotizaciones, los activos refugio y los activos de riesgo volvieron a moverse en direcciones opuestas.
No aprovechó esa «buena noticia», porque los factores que determinan su precio ni siquiera pertenecen a este ámbito.
Lo que la presiona son las salidas netas de los ETF y la nueva valoración de la confianza en los exchanges. Ninguna de estas dos cosas tiene nada que ver con el petróleo.
El índice del dólar cerró en 101.79, con una caída del 0.08%; prácticamente no se movió.
Si de verdad hubiera habido un cambio en el apetito global por el riesgo, el dólar debería haber sido el primero en moverse.
No lo hizo.
Lo que no tengo claro es si esa subida del 1.8% del oro se debe a que todavía no ha desaparecido la demanda de refugio o a una nueva valoración de los tipos de interés reales. Ambas explicaciones son plausibles, pero no hay forma de demostrarlo.
Lo que de verdad vale la pena recordar es esta división por capas.
Cualquier marco que trate las criptomonedas como una «versión de alta beta del apetito macroeconómico por el riesgo» acabará fallando en días como este.
Porque lo que se retira del petróleo es la prima; lo que retrocede en las criptomonedas es la confianza.
Esta noche, cuando abra la bolsa estadounidense a las veintidós y treinta, si el índice de semiconductores de Filadelfia recupera ese 3.37% y el oro sigue subiendo, esta división de hoy habrá sido solo una ilusión.
De estas cuatro líneas, ¿cuál querrías confirmar primero?
Los precios de liquidación corresponden al 2 de noviembre y proceden de NYMEX y COMEX; los índices reflejan los cierres oficiales del día, y los precios de las criptomonedas son lecturas anteriores a las 08:10 CST de hoy.
Lo anterior es una recopilación de datos públicos y un análisis personal; no constituye asesoramiento de inversión.
Ese mismo día, el contrato de diciembre del oro cerró en 3969.60, con una subida del 1.8%.
El índice de semiconductores de Filadelfia cayó un 3.37%.
Si de verdad se estuvieran calmando las cosas en Oriente Medio y volviera el apetito por el riesgo, el oro debería bajar y el índice de semiconductores de Filadelfia debería subir.
No pasó ninguna de las dos cosas.
Lo que se retiró del precio del petróleo fue la prima por el estrecho de Ormuz, no la demanda.
El 1 de noviembre, la OPEP+ acababa de decidir mantener la producción de diciembre en los niveles de septiembre: la oferta no se relajó ni un ápice.
Así que lo que falta en ese 96.46 es la hipótesis de que «habrá un bloqueo», no la idea de que «habrá un exceso de petróleo».
El oro siguió otro camino.
Quienes compraron oro no interpretaron la caída del 7.36% del petróleo como una señal de que el riesgo había desaparecido.
Y ese 3.37% del índice de semiconductores de Filadelfia no fue por factores macroeconómicos: están vendiendo los propios valores de la cadena de computación.
La operación más llamativa fue la del 1 de noviembre: Marvell firmó un acuerdo para adquirir Lumentum mediante un intercambio de acciones, con una proporción de 4.5 a 1.
En la primera sesión tras el anuncio, el comprador cayó un 12.72% y el vendedor, un 18.59%; toda la cadena de módulos ópticos se vio arrastrada.
Tres precios, tres factores distintos.
Las criptomonedas no entran en este cuadro.
$BTC cayó durante toda la noche, de 78254 a 76705; hoy a las ocho y diez cotizaba a 76701.
$ETH 2250, una caída del 1.11%. $XAUT 3941.82, una subida del 1.19%.
En una misma tabla de cotizaciones, los activos refugio y los activos de riesgo volvieron a moverse en direcciones opuestas.
No aprovechó esa «buena noticia», porque los factores que determinan su precio ni siquiera pertenecen a este ámbito.
Lo que la presiona son las salidas netas de los ETF y la nueva valoración de la confianza en los exchanges. Ninguna de estas dos cosas tiene nada que ver con el petróleo.
El índice del dólar cerró en 101.79, con una caída del 0.08%; prácticamente no se movió.
Si de verdad hubiera habido un cambio en el apetito global por el riesgo, el dólar debería haber sido el primero en moverse.
No lo hizo.
Lo que no tengo claro es si esa subida del 1.8% del oro se debe a que todavía no ha desaparecido la demanda de refugio o a una nueva valoración de los tipos de interés reales. Ambas explicaciones son plausibles, pero no hay forma de demostrarlo.
Lo que de verdad vale la pena recordar es esta división por capas.
Cualquier marco que trate las criptomonedas como una «versión de alta beta del apetito macroeconómico por el riesgo» acabará fallando en días como este.
Porque lo que se retira del petróleo es la prima; lo que retrocede en las criptomonedas es la confianza.
Esta noche, cuando abra la bolsa estadounidense a las veintidós y treinta, si el índice de semiconductores de Filadelfia recupera ese 3.37% y el oro sigue subiendo, esta división de hoy habrá sido solo una ilusión.
De estas cuatro líneas, ¿cuál querrías confirmar primero?
Los precios de liquidación corresponden al 2 de noviembre y proceden de NYMEX y COMEX; los índices reflejan los cierres oficiales del día, y los precios de las criptomonedas son lecturas anteriores a las 08:10 CST de hoy.
Lo anterior es una recopilación de datos públicos y un análisis personal; no constituye asesoramiento de inversión.