En la primera jornada bursátil de noviembre, Wall Street mostró dos caras bien distintas: el Dow Jones Industrial Average fue el único que subió, el Nasdaq Composite encadenó tres sesiones a la baja y el S&P 500 también acumuló tres días de caídas.
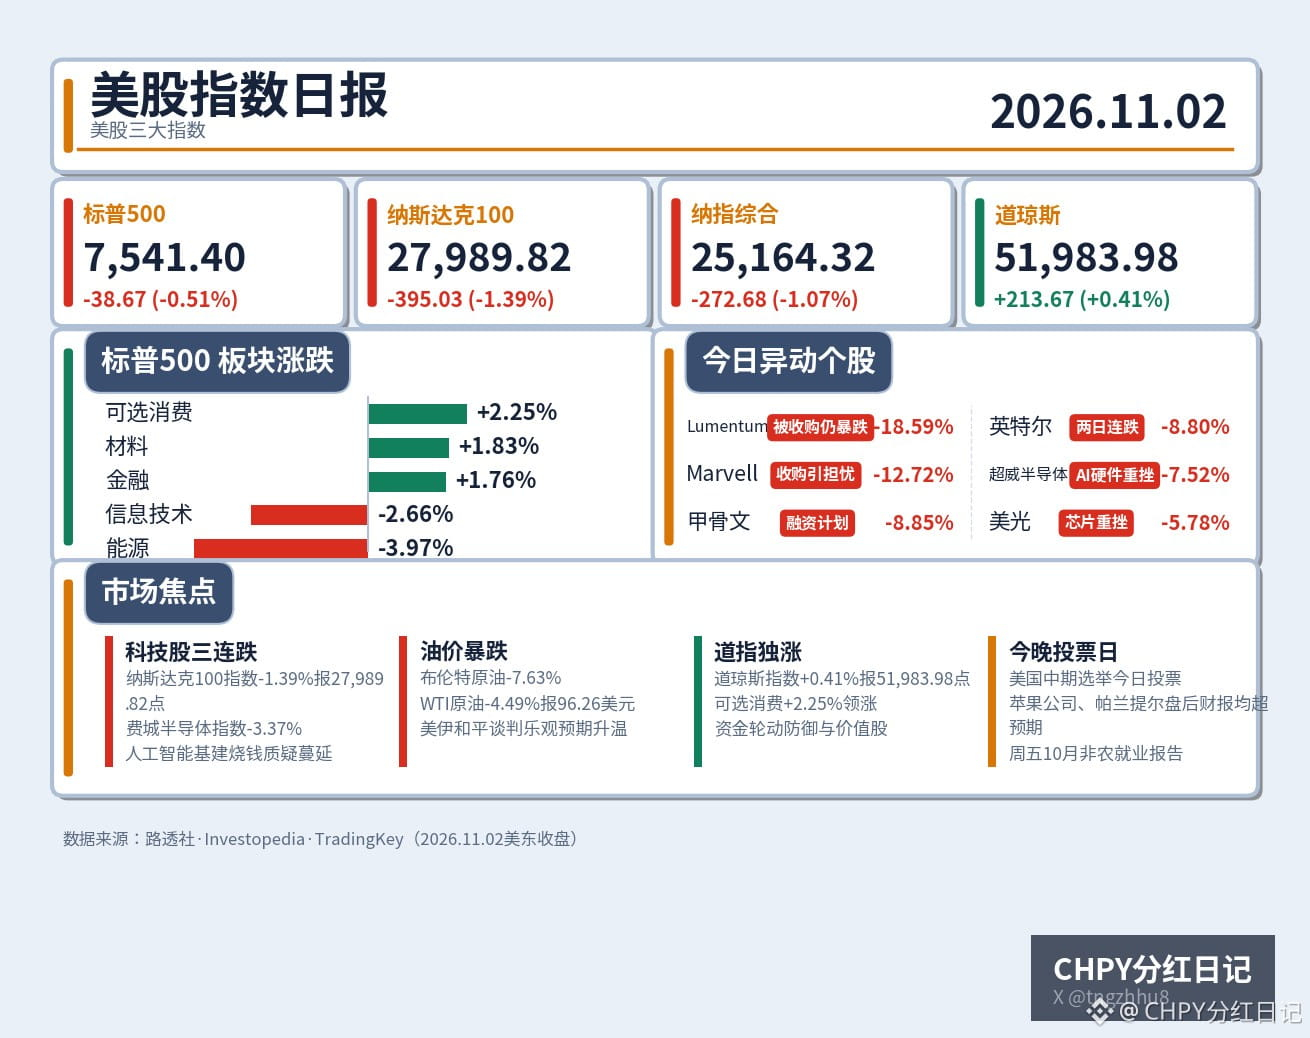
Veamos primero los datos del cierre: el Dow Jones Industrial Average subió un 0,41%, hasta los 51.983,98 puntos; el S&P 500 cayó un 0,51%, hasta los 7.541,40 puntos; el Nasdaq Composite perdió un 1,07%, hasta los 25.164,32 puntos; y el Nasdaq 100 bajó un 1,39%, hasta los 27.989,82 puntos. El S&P 500 cerró en su nivel más bajo desde el 31 de julio y acumula una caída del 3,55% desde su máximo histórico de 7.818,93 puntos, alcanzado el 6 de octubre.
Durante la sesión, por un momento pareció que el mercado se recuperaba: los tres principales índices abrieron al alza, pero por la tarde las tecnológicas volvieron a desplomarse y borraron todas las ganancias de la mañana. Este patrón de «subida por la mañana y caída por la tarde» fue casi idéntico al del viernes pasado y demuestra que la confianza de los compradores aún no ha vuelto.
Basta con mirar los sectores para saber hacia dónde se dirige el dinero. Los que más subieron fueron consumo discrecional (+2,25%), materiales (+1,83%) y finanzas (+1,76%); los que más bajaron fueron energía (-3,97%) y tecnología de la información (-2,66%). Por un lado, defensivos y valores; por el otro, crecimiento y sectores cíclicos. La actitud de los inversores queda reflejada en las variaciones sectoriales: primero ponerse a cubierto y ya veremos cuando amaine la tormenta.
El primer eslabón de la cadena de transmisión está en la infraestructura de inteligencia artificial. Las principales dudas que dejó la temporada de resultados de la semana pasada aún no se han disipado: ¿cuándo se convertirán las enormes inversiones en infraestructura de inteligencia artificial en flujos de caja reales? Oracle presentó un nuevo plan de financiación y el mercado votó directamente con los pies: sus acciones cayeron un 8,85%. Marvell Technology anunció la adquisición por 115.000 millones de dólares de Lumentum, fabricante de componentes ópticos; el resultado fue que ambas empresas se desplomaron: Lumentum cayó un 18,59% y Marvell Technology un 12,72%. El mercado dejó claro que no le gustan las historias de «cuanto más dinero se quema, más hay que comprar». El índice de semiconductores de Filadelfia cayó un 3,37%; Advanced Micro Devices perdió un 7,52%, Micron Technology un 5,78% y Nvidia un 1,26%. Las acciones de chips fueron las más castigadas del lunes.
Intel fue la que peor lo pasó. El viernes pasado, sus débiles previsiones financieras provocaron un desplome diario del 28,58%, la peor caída en una sola jornada desde 1974. El lunes volvió a caer un 8,80%: en dos días perdió casi un tercio de su valor. Los resultados de una sola empresa pueden arrastrar a la baja la lógica de valoración de todo el sector de semiconductores. Esa es la fragilidad del relato actual sobre la inteligencia artificial: las expectativas están demasiado infladas y el margen de error es prácticamente nulo.
El segundo eslabón está en el precio del petróleo. El crudo Brent cayó un 7,63% y el WTI perdió un 4,49%, hasta los 96,26 dólares. El detonante fueron las expectativas optimistas sobre las conversaciones de paz entre Estados Unidos e Irán. Al disiparse la prima de riesgo geopolítico, el sector energético cayó un 3,97% y se convirtió en el de peor desempeño de la jornada. La fuerte caída del petróleo es una buena noticia para la inflación, pero para los accionistas de las empresas energéticas, el lunes fue un día difícil.
El tercer eslabón explica por qué el Dow Jones fue el único que subió. En la composición del Dow Jones Industrial Average predominan los sectores industrial, financiero y de consumo, mientras que el peso de la tecnología es relativamente bajo. Cuando el dinero sale de las acciones tecnológicas con valoraciones elevadas, su primer destino son precisamente esos sectores. No se trata de una mejora generalizada, sino de una típica rotación hacia activos más seguros: el dinero no ha salido de la bolsa, solo se ha cambiado de asiento.
También hubo dos buenas noticias, ambas después del cierre: los resultados de Apple y Palantir Technologies superaron las expectativas. Durante la sesión, Apple llegó a caer un 1,5%, pero tras el cierre recuperó algo de terreno gracias a sus resultados. Aun así, con el ambiente del lunes, los buenos resultados de una sola empresa no bastan para salvar el ánimo de todo un sector.
Si ampliamos la perspectiva, el Nasdaq Composite cayó un 5,3% en octubre, su peor mes desde marzo de 2023; el S&P 500 perdió un 0,9% en octubre, mientras que el Dow Jones Industrial Average subió un 1,7%. Es decir, la divergencia no empezó el lunes: se prolongó durante todo octubre, y el primer día de noviembre no hizo más que repetir la misma escena.
En mi opinión, la naturaleza de este ajuste en torno a la inteligencia artificial ha cambiado: ha pasado de ser una «corrección tras una subida excesiva» a un «cuestionamiento del relato». Antes, si los resultados eran malos y la acción caía un día, siempre aparecía alguien dispuesto a comprar en la caída. Ahora, ni siquiera unos resultados mejores de lo esperado garantizan una subida; Intel y Oracle son ejemplos de ello. El mercado ha empezado a hacer las cuentas en serio y vende primero aquello que no puede valorar con claridad. En esta etapa, el suelo de las tecnológicas no se forma en un solo día: habrá que esperar a una temporada de resultados que demuestre que las inversiones realmente generan beneficios, o a que las valoraciones caigan tanto que nadie vuelva a plantearse esa pregunta.
A corto plazo, todas las variables se concentran esta semana: hoy se celebran las elecciones de mitad de mandato en Estados Unidos, cuyo resultado determinará el rumbo de las políticas durante los próximos dos años; y el viernes se publicará el informe de empleo no agrícola de octubre. Es probable que el mercado siga a la espera antes de las elecciones, y la volatilidad no será poca. Tras tres sesiones consecutivas de caídas del Nasdaq 100, podría producirse en cualquier momento un rebote técnico por sobreventa, pero que logre mantenerse dependerá de si el resultado electoral y los datos de empleo acompañan.
En cuanto a la estrategia, apresurarse a comprar acciones tecnológicas en la caída no es una buena opción: intentar atrapar un cuchillo que cae puede acabar con el mango en manos ajenas. La fortaleza del Dow Jones y el liderazgo de los sectores financiero y de consumo discrecional indican que el dinero busca protección, pero esto es solo una rotación, no un cambio de tendencia. Lo que realmente vale la pena esperar es el momento en que, una vez despejadas las incertidumbres de las elecciones de mitad de mandato y publicados los datos de empleo, el mercado vuelva a elegir una dirección. Hasta entonces, conviene mantener posiciones pequeñas y esperar; dejemos volar las balas un rato más.
#美股 #Elecciones de mitad de mandato en Estados Unidos
Veamos primero los datos del cierre: el Dow Jones Industrial Average subió un 0,41%, hasta los 51.983,98 puntos; el S&P 500 cayó un 0,51%, hasta los 7.541,40 puntos; el Nasdaq Composite perdió un 1,07%, hasta los 25.164,32 puntos; y el Nasdaq 100 bajó un 1,39%, hasta los 27.989,82 puntos. El S&P 500 cerró en su nivel más bajo desde el 31 de julio y acumula una caída del 3,55% desde su máximo histórico de 7.818,93 puntos, alcanzado el 6 de octubre.
Durante la sesión, por un momento pareció que el mercado se recuperaba: los tres principales índices abrieron al alza, pero por la tarde las tecnológicas volvieron a desplomarse y borraron todas las ganancias de la mañana. Este patrón de «subida por la mañana y caída por la tarde» fue casi idéntico al del viernes pasado y demuestra que la confianza de los compradores aún no ha vuelto.
Basta con mirar los sectores para saber hacia dónde se dirige el dinero. Los que más subieron fueron consumo discrecional (+2,25%), materiales (+1,83%) y finanzas (+1,76%); los que más bajaron fueron energía (-3,97%) y tecnología de la información (-2,66%). Por un lado, defensivos y valores; por el otro, crecimiento y sectores cíclicos. La actitud de los inversores queda reflejada en las variaciones sectoriales: primero ponerse a cubierto y ya veremos cuando amaine la tormenta.
El primer eslabón de la cadena de transmisión está en la infraestructura de inteligencia artificial. Las principales dudas que dejó la temporada de resultados de la semana pasada aún no se han disipado: ¿cuándo se convertirán las enormes inversiones en infraestructura de inteligencia artificial en flujos de caja reales? Oracle presentó un nuevo plan de financiación y el mercado votó directamente con los pies: sus acciones cayeron un 8,85%. Marvell Technology anunció la adquisición por 115.000 millones de dólares de Lumentum, fabricante de componentes ópticos; el resultado fue que ambas empresas se desplomaron: Lumentum cayó un 18,59% y Marvell Technology un 12,72%. El mercado dejó claro que no le gustan las historias de «cuanto más dinero se quema, más hay que comprar». El índice de semiconductores de Filadelfia cayó un 3,37%; Advanced Micro Devices perdió un 7,52%, Micron Technology un 5,78% y Nvidia un 1,26%. Las acciones de chips fueron las más castigadas del lunes.
Intel fue la que peor lo pasó. El viernes pasado, sus débiles previsiones financieras provocaron un desplome diario del 28,58%, la peor caída en una sola jornada desde 1974. El lunes volvió a caer un 8,80%: en dos días perdió casi un tercio de su valor. Los resultados de una sola empresa pueden arrastrar a la baja la lógica de valoración de todo el sector de semiconductores. Esa es la fragilidad del relato actual sobre la inteligencia artificial: las expectativas están demasiado infladas y el margen de error es prácticamente nulo.
El segundo eslabón está en el precio del petróleo. El crudo Brent cayó un 7,63% y el WTI perdió un 4,49%, hasta los 96,26 dólares. El detonante fueron las expectativas optimistas sobre las conversaciones de paz entre Estados Unidos e Irán. Al disiparse la prima de riesgo geopolítico, el sector energético cayó un 3,97% y se convirtió en el de peor desempeño de la jornada. La fuerte caída del petróleo es una buena noticia para la inflación, pero para los accionistas de las empresas energéticas, el lunes fue un día difícil.
El tercer eslabón explica por qué el Dow Jones fue el único que subió. En la composición del Dow Jones Industrial Average predominan los sectores industrial, financiero y de consumo, mientras que el peso de la tecnología es relativamente bajo. Cuando el dinero sale de las acciones tecnológicas con valoraciones elevadas, su primer destino son precisamente esos sectores. No se trata de una mejora generalizada, sino de una típica rotación hacia activos más seguros: el dinero no ha salido de la bolsa, solo se ha cambiado de asiento.
También hubo dos buenas noticias, ambas después del cierre: los resultados de Apple y Palantir Technologies superaron las expectativas. Durante la sesión, Apple llegó a caer un 1,5%, pero tras el cierre recuperó algo de terreno gracias a sus resultados. Aun así, con el ambiente del lunes, los buenos resultados de una sola empresa no bastan para salvar el ánimo de todo un sector.
Si ampliamos la perspectiva, el Nasdaq Composite cayó un 5,3% en octubre, su peor mes desde marzo de 2023; el S&P 500 perdió un 0,9% en octubre, mientras que el Dow Jones Industrial Average subió un 1,7%. Es decir, la divergencia no empezó el lunes: se prolongó durante todo octubre, y el primer día de noviembre no hizo más que repetir la misma escena.
En mi opinión, la naturaleza de este ajuste en torno a la inteligencia artificial ha cambiado: ha pasado de ser una «corrección tras una subida excesiva» a un «cuestionamiento del relato». Antes, si los resultados eran malos y la acción caía un día, siempre aparecía alguien dispuesto a comprar en la caída. Ahora, ni siquiera unos resultados mejores de lo esperado garantizan una subida; Intel y Oracle son ejemplos de ello. El mercado ha empezado a hacer las cuentas en serio y vende primero aquello que no puede valorar con claridad. En esta etapa, el suelo de las tecnológicas no se forma en un solo día: habrá que esperar a una temporada de resultados que demuestre que las inversiones realmente generan beneficios, o a que las valoraciones caigan tanto que nadie vuelva a plantearse esa pregunta.
A corto plazo, todas las variables se concentran esta semana: hoy se celebran las elecciones de mitad de mandato en Estados Unidos, cuyo resultado determinará el rumbo de las políticas durante los próximos dos años; y el viernes se publicará el informe de empleo no agrícola de octubre. Es probable que el mercado siga a la espera antes de las elecciones, y la volatilidad no será poca. Tras tres sesiones consecutivas de caídas del Nasdaq 100, podría producirse en cualquier momento un rebote técnico por sobreventa, pero que logre mantenerse dependerá de si el resultado electoral y los datos de empleo acompañan.
En cuanto a la estrategia, apresurarse a comprar acciones tecnológicas en la caída no es una buena opción: intentar atrapar un cuchillo que cae puede acabar con el mango en manos ajenas. La fortaleza del Dow Jones y el liderazgo de los sectores financiero y de consumo discrecional indican que el dinero busca protección, pero esto es solo una rotación, no un cambio de tendencia. Lo que realmente vale la pena esperar es el momento en que, una vez despejadas las incertidumbres de las elecciones de mitad de mandato y publicados los datos de empleo, el mercado vuelva a elegir una dirección. Hasta entonces, conviene mantener posiciones pequeñas y esperar; dejemos volar las balas un rato más.
#美股 #Elecciones de mitad de mandato en Estados Unidos