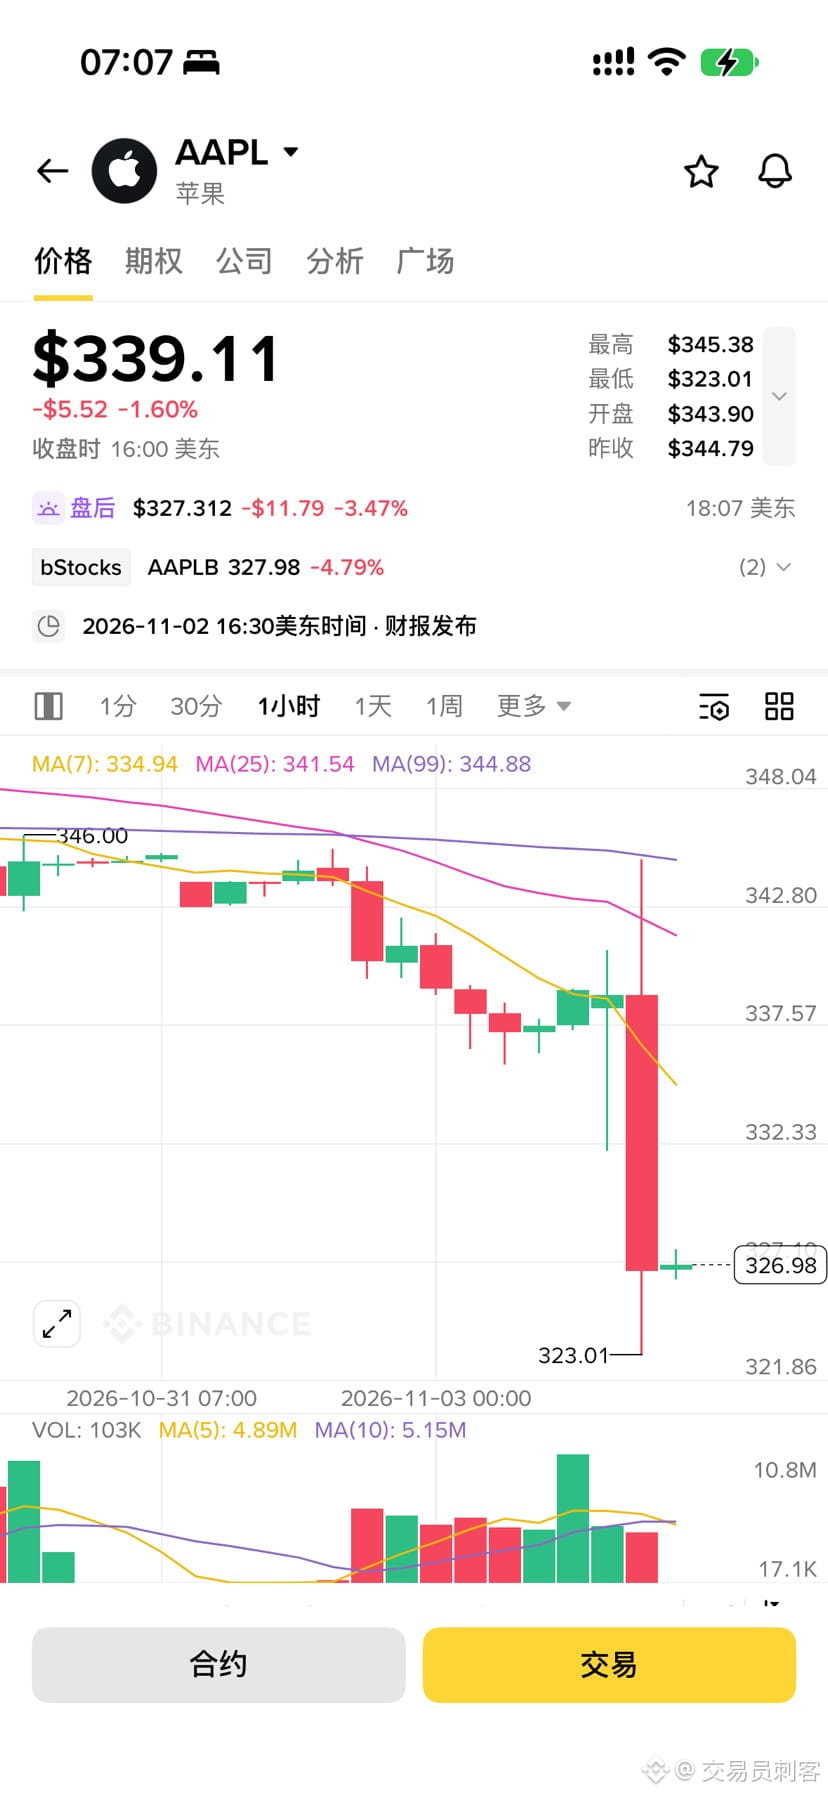
Sinceramente, estos resultados de Apple son el típico caso de «buena imagen por fuera, presión por dentro». Los ingresos del trimestre, de 1144,8 mil millones de dólares, y los beneficios superaron las expectativas; además, su capitalización bursátil volvió a los 5 billones de dólares. Las cifras son muy llamativas. Pero si vas a invertir dinero de verdad, conviene mirar las corrientes ocultas bajo la superficie.
Ahora mismo el mercado está bastante dividido: casi la mitad de la comunidad prefiere mantenerse neutral y esperar, mientras que los alcistas apenas superan el 30 %. ¿Por qué hay tanta discrepancia? Incluso las instituciones están enfrentadas: Goldman Sachs fija un precio objetivo de 390 dólares, pero el consenso de los analistas es de apenas 332, por debajo de la cotización actual. Esto indica que, a corto plazo, perseguir las subidas ya ofrece una relación riesgo-beneficio muy poco atractiva.
Con estos fundamentales, si vas a invertir en Apple, mi enfoque personal sería hacerlo en tres pasos:
Primero, no te dejes llevar a corto plazo: una subida fuerte puede ser una buena ocasión para reducir un poco la posición. Unos resultados mejores de lo esperado suelen provocar un repunte impulsado por la euforia, pero los costes de memoria están subiendo «a niveles sin precedentes» y el peso de los costes de almacenamiento se ha duplicado. Además, el trimestre de diciembre afronta una grave escasez de suministro. Son espadas que penden sobre la cabeza. Si ya tienes acciones, aprovechar el optimismo para asegurar parte de las ganancias es prudente. Si no tienes ninguna, no te sumes a la euforia comprando en máximos; espera con paciencia la conferencia sobre los resultados y escucha qué dice la dirección sobre los márgenes brutos.
Segundo, espera una oportunidad de «castigo excesivo» a medio plazo. El trimestre de diciembre será el más difícil: el encarecimiento de la memoria se comerá directamente los beneficios, y Oppenheimer ya ha advertido que los márgenes podrían verse afectados en 150 puntos básicos. Si la presión sobre los márgenes brutos hace que la cotización caiga a la franja de 300 a 310 dólares, sería una buena zona para construir una posición gradualmente. Al fin y al cabo, la fidelidad de los usuarios al ecosistema de Apple y su poder de fijación de precios siguen ahí. La presión de los costes es cíclica; una caída puede convertirse en una oportunidad.
Tercero, no pierdas de vista el hardware de IA a largo plazo. Lo que realmente podría llevar a Apple al siguiente nivel no es el teléfono actual, sino el robot de escritorio previsto para 2027. Con una pantalla de 9 pulgadas y un brazo mecánico giratorio, está concebido como el centro del hogar inteligente. Es la nueva categoría de producto más prometedora desde el Apple Watch. Si inviertes a largo plazo, ignora el ruido de los costes a corto plazo y céntrate en el avance del lanzamiento de la nueva Siri. Mantén firme tu posición de base para la era posterior al iPhone.#苹果财报发布在即,股价能否再创新高 $AAPL
Ahora mismo el mercado está bastante dividido: casi la mitad de la comunidad prefiere mantenerse neutral y esperar, mientras que los alcistas apenas superan el 30 %. ¿Por qué hay tanta discrepancia? Incluso las instituciones están enfrentadas: Goldman Sachs fija un precio objetivo de 390 dólares, pero el consenso de los analistas es de apenas 332, por debajo de la cotización actual. Esto indica que, a corto plazo, perseguir las subidas ya ofrece una relación riesgo-beneficio muy poco atractiva.
Con estos fundamentales, si vas a invertir en Apple, mi enfoque personal sería hacerlo en tres pasos:
Primero, no te dejes llevar a corto plazo: una subida fuerte puede ser una buena ocasión para reducir un poco la posición. Unos resultados mejores de lo esperado suelen provocar un repunte impulsado por la euforia, pero los costes de memoria están subiendo «a niveles sin precedentes» y el peso de los costes de almacenamiento se ha duplicado. Además, el trimestre de diciembre afronta una grave escasez de suministro. Son espadas que penden sobre la cabeza. Si ya tienes acciones, aprovechar el optimismo para asegurar parte de las ganancias es prudente. Si no tienes ninguna, no te sumes a la euforia comprando en máximos; espera con paciencia la conferencia sobre los resultados y escucha qué dice la dirección sobre los márgenes brutos.
Segundo, espera una oportunidad de «castigo excesivo» a medio plazo. El trimestre de diciembre será el más difícil: el encarecimiento de la memoria se comerá directamente los beneficios, y Oppenheimer ya ha advertido que los márgenes podrían verse afectados en 150 puntos básicos. Si la presión sobre los márgenes brutos hace que la cotización caiga a la franja de 300 a 310 dólares, sería una buena zona para construir una posición gradualmente. Al fin y al cabo, la fidelidad de los usuarios al ecosistema de Apple y su poder de fijación de precios siguen ahí. La presión de los costes es cíclica; una caída puede convertirse en una oportunidad.
Tercero, no pierdas de vista el hardware de IA a largo plazo. Lo que realmente podría llevar a Apple al siguiente nivel no es el teléfono actual, sino el robot de escritorio previsto para 2027. Con una pantalla de 9 pulgadas y un brazo mecánico giratorio, está concebido como el centro del hogar inteligente. Es la nueva categoría de producto más prometedora desde el Apple Watch. Si inviertes a largo plazo, ignora el ruido de los costes a corto plazo y céntrate en el avance del lanzamiento de la nueva Siri. Mantén firme tu posición de base para la era posterior al iPhone.#苹果财报发布在即,股价能否再创新高 $AAPL