
$AAPL.US
El mayor riesgo para los resultados de Apple quizá no sean sus productos. Es su valoración.
Apple ($AAPL
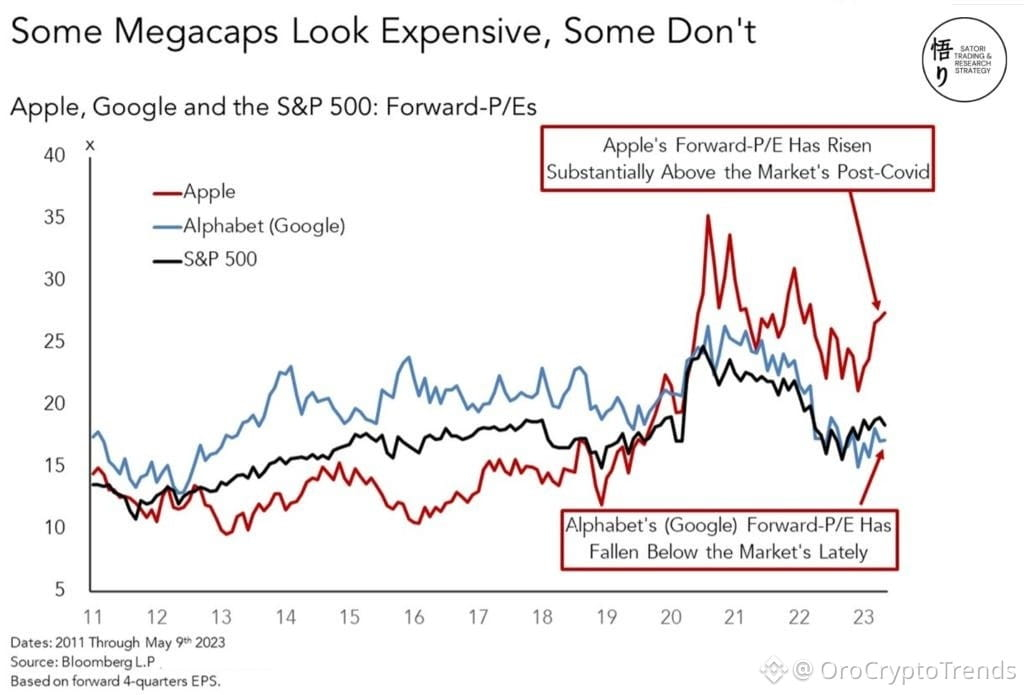
) cotiza a aproximadamente 36 veces sus beneficios futuros, casi el doble de la valoración del S&P 500. Es un precio difícil de justificar.
La acción cae un 2,18 %, hasta los 337,29 $, y el momento importa. Se acercan los resultados, pero los inversores no solo esperan otro trimestre sólido del iPhone. Esperan que la empresa cumpla en varios frentes.
Lo que me llamó la atención es la combinación de riesgos.
Hay dudas sobre la fiabilidad de los productos, incluidos problemas con las pantallas y las bisagras. La inflación de los chips de memoria también podría presionar los márgenes brutos durante los próximos dos trimestres. Y luego está la narrativa de la IA, que ha elevado las expectativas sobre la próxima fase de crecimiento de Apple.
Esta es mi preocupación: incluso superar las expectativas en los resultados podría no ser suficiente.
Cuando una empresa cotiza con una prima tan alta, el mercado empieza a exigir más que buenos resultados. Quiere previsiones convincentes, márgenes sólidos y pruebas de que la ejecución de los productos puede justificar la valoración.
Estaré pendiente de las previsiones para el trimestre de las fiestas, los costes de la memoria y los comentarios de la dirección sobre los dispositivos con IA.
Si no se cumplen esas expectativas, la prima de valoración de Apple podría convertirse en su mayor vulnerabilidad.
¿Estoy interpretando mal la situación o el mercado le está exigiendo demasiado a Apple?
#AAPPL
Esto no es asesoramiento financiero. Investiga por tu cuenta.
El mayor riesgo para los resultados de Apple quizá no sean sus productos. Es su valoración.
Apple ($AAPL
) cotiza a aproximadamente 36 veces sus beneficios futuros, casi el doble de la valoración del S&P 500. Es un precio difícil de justificar.
La acción cae un 2,18 %, hasta los 337,29 $, y el momento importa. Se acercan los resultados, pero los inversores no solo esperan otro trimestre sólido del iPhone. Esperan que la empresa cumpla en varios frentes.
Lo que me llamó la atención es la combinación de riesgos.
Hay dudas sobre la fiabilidad de los productos, incluidos problemas con las pantallas y las bisagras. La inflación de los chips de memoria también podría presionar los márgenes brutos durante los próximos dos trimestres. Y luego está la narrativa de la IA, que ha elevado las expectativas sobre la próxima fase de crecimiento de Apple.
Esta es mi preocupación: incluso superar las expectativas en los resultados podría no ser suficiente.
Cuando una empresa cotiza con una prima tan alta, el mercado empieza a exigir más que buenos resultados. Quiere previsiones convincentes, márgenes sólidos y pruebas de que la ejecución de los productos puede justificar la valoración.
Estaré pendiente de las previsiones para el trimestre de las fiestas, los costes de la memoria y los comentarios de la dirección sobre los dispositivos con IA.
Si no se cumplen esas expectativas, la prima de valoración de Apple podría convertirse en su mayor vulnerabilidad.
¿Estoy interpretando mal la situación o el mercado le está exigiendo demasiado a Apple?
#AAPPL
Esto no es asesoramiento financiero. Investiga por tu cuenta.