
MARVELL × LUMENTUM $MRVL $LITE

La prima del 23,9 % es una ilusión. La verdadera factura llegará en 2028.
2 de noviembre de 2026 | Durante la sesión bursátil de EE. UU.
El 2 de noviembre, Marvell anunció la adquisición de Lumentum mediante un canje íntegramente en acciones. Cada acción de Lumentum se canjeará por 4,5 acciones de Marvell, lo que implica un valor empresarial de 115.000 millones de dólares, equivalente a 1.132 dólares por acción, una prima del 23,9 % respecto al cierre del 28 de octubre. Es la mayor operación de fusiones y adquisiciones del mundo en 2026 y la mayor apuesta de la historia de Marvell: ofreció acciones equivalentes al 60 % de su propia capitalización bursátil para comprar una empresa que fabrica láseres para módulos ópticos.
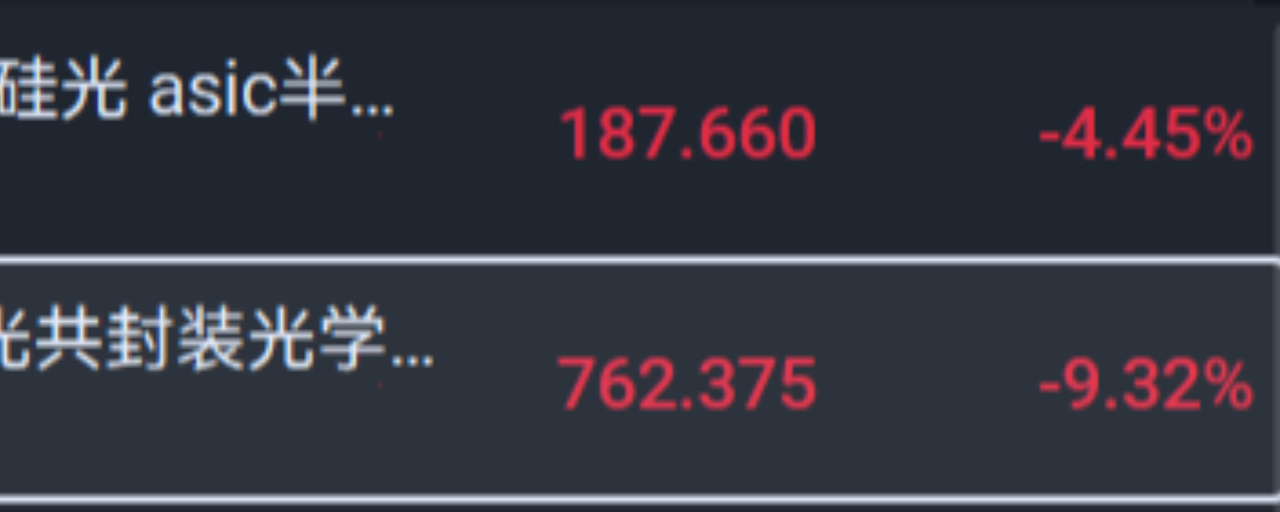
El día del anuncio, las dos empresas cayeron. Marvell bajó un 5,8% y Lumentum, un 10,5%. Al mismo tiempo, el Dow Jones subió un 1,04% y el Nasdaq, un 1,08%.
El mercado sube; comprador y vendedor bajan. Si una operación es una mala noticia tanto para el comprador como para el vendedor, eso al menos demuestra una cosa: el mercado no considera que ese precio sea el correcto.
Desglosemos las cuentas.
I. 1.132 dólares son papel mojado
Aclaremos primero el detalle técnico más fácil de pasar por alto: se trata de una operación íntegramente en acciones. El canje es a una proporción fija de 1 por 4,5, sin pago en efectivo, sin banda de protección del precio (collar) y sin mecanismo de reajuste.
Los «1.132 dólares por acción» no son más que 4,5 veces el precio de cierre de Marvell del 28 de octubre: 251,56 dólares. Una instantánea congelada en la fecha de referencia del anuncio, nada más.
Al cierre de esta edición, Marvell cotiza a 185,02 dólares; 4,5 acciones solo valen 832,59 dólares. En los tres días de negociación transcurridos entre la publicación de los rumores y la firma oficial, los «1.132 dólares» se evaporaron un 26%.
Contraprestación nominal
$1,132
Fijado al 28/10
Valor real del canje
$832.6
4.5 × 185.02
Precio actual de Lumentum
$752.4
-10.51%
Los accionistas de Lumentum no recibirán 1.132 dólares en 2028. Recibirán 4,5 acciones de Marvell. Cuanto más caiga Marvell, más se reducirá el valor de su contraprestación. En esta operación, los accionistas de Lumentum asumen todo el riesgo de la cotización de Marvell, sin ninguna protección, ni siquiera de un céntimo.
Desde el día de la firma, Lumentum dejó de ser una acción de componentes ópticos. Es 4,5 acciones de Marvell, menos un descuento regulatorio.
II. El denominador de la prima es un precio que el mercado acaba de rechazar
Si ampliamos un poco el horizonte temporal, esa «prima del 23,9%» resulta aún menos convincente.
El denominador de la prima es el precio de cierre de Lumentum del 28 de octubre: 913,6 dólares. Al cierre de esta edición, cotiza a 752,4 dólares. Es decir, pese a recibir una oferta con una «prima del 23,9%», el valor actual de las acciones de Lumentum para sus accionistas es un 17,7% inferior al de antes de que se filtrara la noticia.
En el mismo periodo, Marvell cayó de 251,6 a 185 dólares, un 26,4%.
En los últimos 20 días de negociación, ambas empresas perdieron alrededor de un 30% cada una. No fue por esta operación, sino porque en octubre se revisó a la baja la valoración de todo el sector del hardware de IA: Nvidia no incluyó a fabricantes de China continental en la lista de expansión de CPO que presentó en GTC Berlín; los informes trimestrales de los principales fondos mostraron recortes en sus posiciones de módulos ópticos; los saldos de financiación superaron el percentil 90 histórico; y Morgan Stanley rebajó la previsión de crecimiento del gasto de capital en IA de los proveedores de servicios en la nube de alrededor del 100% en 2026 al 60% en 2027 y al 14% en 2028.
En una frase: Marvell está usando una acción que ya ha caído un 26% en un sector que ya se ha desplomado a la mitad para comprar un activo que ya ha caído un 18%, y luego le dice a la otra parte: «Te he pagado una prima del 24%».
La prima es real. Solo que su referencia es un precio que el mercado acaba de rechazar.
III. El diferencial del 9,6%: ¿qué está valorando el mercado?
Lumentum cotiza a 752,4; el valor del canje es de 832,6; el diferencial, del 9,6%. Ese 9,6% es el precio que el mercado asigna a la posibilidad de que la operación llegue a cerrarse dentro de 15 a 19 meses. Menos de 6 puntos anualizados.
Para una adquisición de semiconductores de 115.000 millones de dólares que debe obtener aprobaciones en varios lugares, entre ellos Estados Unidos, China y la Unión Europea, el diferencial no es amplio. La probabilidad de aprobación que descuenta actualmente el mercado es mayor de lo que muchos creen en los comentarios.
La verdadera pregunta nunca ha sido «si se aprobará», sino «cómo será el mundo cuando se apruebe».
IV. Lo que compra Marvell no son láseres
Este es el punto que más quiero destacar de todo el artículo.
El mercado suele interpretar esta operación como «Marvell amplía su capacidad de producción de láseres». Esa interpretación es errónea. A Marvell nunca le han faltado proveedores de láseres; mantiene relaciones sólidas con varios fabricantes, y Lumentum ya era uno de sus proveedores. Andrew Schmitt, fundador de Cignal AI, lo dijo sin rodeos: la lógica central de la operación es la integración vertical y el diseño conjunto, no conseguir más capacidad.
Entonces, ¿qué está comprando exactamente?
Está comprando el futuro de su propio negocio principal.
El activo más rentable de Marvell son los DSP de los módulos ópticos. En los módulos 1.6T, los DSP representan entre el 30% y el 40% del coste de materiales. A escala mundial, solo Broadcom y Marvell son proveedores importantes. Esto es el cimiento de toda la historia de Marvell en los centros de datos.
Y la óptica coempaquetada (CPO) está socavando ese cimiento. La CPO coloca el motor óptico junto al chip de conmutación o de cómputo, acorta la distancia de transmisión de las señales eléctricas y reduce el consumo energético. El coste es que, en muchas arquitecturas, ya no se necesitan DSP.
Gareth Owen, de Counterpoint, lo explicó con claridad en su informe de octubre: a medida que las redes de los centros de datos evolucionen hacia la CPO, la demanda de DSP de Marvell podría debilitarse, mientras que los láseres seguirán siendo imprescindibles, independientemente de cómo cambie la tecnología.
Así que esta adquisición de 115.000 millones de dólares es, en esencia, una póliza de seguro: a cambio de un tercio del capital, Marvell pasa de ser un «proveedor de DSP que la CPO podría dejar obsoleto» a un proveedor de «láseres, motores ópticos y conmutación óptica necesarios en cualquier arquitectura».
Reconocer que existe el riesgo de que un cambio de arquitectura elimine tu producto principal y gastar 115.000 millones de dólares para cubrirte: es una decisión lúcida y muy cara. Ser lúcido y caro no son cosas incompatibles.
V. Las cuentas: 18 veces ventas, sinergias del 0,9%
Lumentum prevé ingresos de entre 1.575 y 1.625 millones de dólares para su segundo trimestre fiscal, con un punto medio de 1.600 millones, lo que equivale a 6.400 millones anualizados. La contraprestación en acciones es de 102.500 millones, equivalente a 16 veces las ventas anualizadas; el valor de empresa es de 115.000 millones, equivalente a 18 veces.
A primera vista, la cifra no parece descabellada. Los ingresos de Lumentum en el primer trimestre fiscal fueron de 1.263 millones de dólares, un 136,5% más interanual; el margen bruto no GAAP fue del 53,2% y el margen operativo, del 42,3%. La previsión para el segundo trimestre supera en un 8% el consenso del mercado. No se puede decir que 18 veces ventas sea caro para una empresa que crece un 136% y tiene un margen operativo del 42%.
Pero hay que tener en cuenta dos cosas a la vez.
Primero, esas 18 veces se calculan anualizando los ingresos de un pico cíclico. Según la propia Lumentum, el suministro de algunos productos el próximo año solo cubrirá alrededor del 30% de la demanda; otros productos seguirán teniendo un déficit de alrededor del 30% en 2028, y parte de la capacidad ya está agotada hasta principios de 2029. La escasez eleva los precios y los márgenes brutos: es una de las razones del margen bruto actual del 53%, no una característica permanente.
Segundo, las cuentas de las sinergias. Un ahorro de costes de 1.000 millones de dólares al año equivale al 16% de los ingresos de Lumentum, lo que suena impresionante; pero apenas representa el 0,9% de los 115.000 millones de valor de empresa.
Valor de empresa / ingresos anualizados
18x
Capitalización bursátil / ingresos anualizados
16x
Sinergias / valor de empresa
0,9%
Precio nominal / BPA futuro
47x
¿Qué significa ese 0,9%? Que casi todo el valor de esta operación depende del relato estratégico de que «1 + 1 > 2», no del ahorro. Ahorrar costes solo explica el 1%.
En cuanto a que «el primer año tras el cierre aumentará el BPA no GAAP», eso será en el ejercicio fiscal 2028 y, además, se trata de una cifra no GAAP que excluye la amortización de activos intangibles y la remuneración en acciones. El documento S-4 indicará cuánta plusvalía y cuántos activos intangibles se amortizarán sobre los 102.500 millones de dólares de contraprestación en acciones. Históricamente, en operaciones de canje de acciones de esta magnitud, la dilución según los criterios GAAP suele prolongarse entre cinco y siete años.
VI. El aspecto más turbio: los clientes son también rivales
¿A quién vende Marvell sus DSP? A los fabricantes de módulos ópticos. Innolight, Eoptolink, TFC, Accelink, Coherent y Fabrinet: todos son clientes suyos.
¿A qué se dedica Lumentum? También fabrica módulos ópticos y conmutadores ópticos OCS.
Tras la fusión, Marvell venderá chips a esos fabricantes de módulos y, al mismo tiempo, competirá con ellos en el negocio de los módulos. ¿Qué se supone que va a pensar Innolight?
Según LightCounting, siete de los diez principales fabricantes de módulos ópticos del mundo están en China y, en conjunto, tienen más del 60% de cuota. Innolight ocupa el primer puesto mundial con un 21%. El propio CEO de Lumentum ha dicho que alrededor del 70% de los módulos ópticos del mercado estadounidense los suministran fabricantes chinos.
Counterpoint considera que algunos fabricantes de módulos podrían pasarse a Broadcom o Credo para reducir su dependencia de Marvell.
Este riesgo es más tangible que el regulatorio. La regulación puede retrasar la operación hasta dos años; la pérdida de clientes es irreversible. En la conferencia telefónica, Marvell dijo: «Tenemos previsto mantener nuestro modelo actual de salida al mercado y ofrecer componentes y sistemas líderes en el sector, al tiempo que apoyamos a todo el ecosistema». Traducido: «Prometo no competir contigo en tu negocio; sigue comprándome DSP».
En la historia de los semiconductores, este tipo de promesas no suele tener mucho éxito.
VII. La maldición del primer semestre de 2028
Plazo previsto para el cierre: primer semestre de 2028. La fecha de cierre de referencia es noviembre de 2027; si no se obtienen las aprobaciones regulatorias, puede aplazarse hasta agosto de 2028.
Cláusulas de rescisión: Marvell pagará 5.800 millones de dólares si incumple; Lumentum pagará 2.900 millones si incumple; y Marvell pagará 3.200 millones si la operación fracasa por motivos regulatorios.
5.800 millones frente a 3.200 millones: la propia estructura lo dice todo. Lumentum quiere un seguro para que «no te eches atrás»; Marvell quiere limitar a 3.200 millones lo que pagaría «aunque la regulación tumbe la operación». Ninguna de las partes cree que el acuerdo esté garantizado.
Y el primer semestre de 2028 coincide exactamente con el año en que Morgan Stanley prevé que el crecimiento del gasto de capital en IA de los proveedores de servicios en la nube caiga al 14%.
Pagas un precio de crecimiento de 2027, recibes un activo de 2028 y el cierre se produce el año en que el crecimiento cae al 14%. No significa que la operación vaya a salir mal; significa que tiene muy poca tolerancia a los retrasos. Cualquier pausa en el gasto de capital en IA afectaría a la vez a la cotización de Marvell (el valor del canje), a los pedidos de Lumentum (el respaldo de su valoración) y a los incentivos para aprobar la operación.
Tres variables atadas a la misma cuerda.
VIII. Por qué Hurlston está dispuesto a vender
En la conferencia telefónica, Michael Hurlston, CEO de Lumentum, dijo que el consejo había evaluado todas las opciones, incluida la de seguir operando de forma independiente y la de una «posible adquisición de la propia empresa».
¿Qué cartas tenía? Ingresos del primer trimestre fiscal un 136% mayores que un año antes; previsión para el segundo trimestre un 8% por encima del consenso; un segundo gran pedido de NPO/CPO, con compromisos de compra superiores a 5.000 millones de dólares; una visibilidad de la demanda de OCS mucho mayor, con potencial para convertirse en un negocio de miles de millones de dólares anuales; y parte de la capacidad ya agotada hasta principios de 2029. Este año, las acciones de la empresa se han más que duplicado.
Vender en este momento solo admite tres explicaciones.
Primera: cree que el pico del ciclo de los componentes ópticos llegará entre 2027 y 2028. Que la capacidad esté agotada no significa que los beneficios vayan a durar para siempre. A mediados de 2028, la nueva planta de obleas de fosfuro de indio que Lumentum compró en Estados Unidos empezará a aumentar su producción, y la expansión de capacidad de todo el sector también empezará a dar frutos. La escasez podría convertirse en exceso de oferta de la noche a la mañana. Cambiar un activo cíclico por acciones de otra empresa en crecimiento en la cima del ciclo es una decisión de manual.
Segunda: no puede asumir el coste de la expansión. El fosfuro de indio requiere mucho capital y construir nueva capacidad lleva años. Lumentum obtiene 460 millones de dólares de beneficio neto trimestral no GAAP, menos de 2.000 millones al año; financiar a la vez la expansión de sus tres líneas —fuentes de luz para CPO, EML y OCS— supone un esfuerzo considerable.
Tercera: cree sinceramente que la plataforma combinada vale más. Los accionistas de Lumentum recibirán el 33% de la nueva empresa y él mismo se incorporará al consejo de Marvell junto con otros dos consejeros. No se retira: cambia de vehículo.
Las tres explicaciones pueden ser ciertas a la vez. Pero, para el comprador, las dos primeras no son buenas noticias: una significa que «quien vende cree que el ciclo ha tocado techo» y la otra, que «este negocio exige seguir gastando mucho en inversión». En la conferencia telefónica, Marvell hizo hincapié en la tercera explicación.
IX. Quién sale ganando y quién paga el precio
Broadcom (AVGO): se beneficia a corto plazo en términos narrativos: su rival gasta 115.000 millones, asume riesgos de integración y tiene que afrontar la pérdida de clientes. Pero no conviene exagerarlo. Broadcom ya es la única empresa que tiene a la vez chips de cómputo, chips de conmutación y su propia línea de productos láser. Esta operación de Marvell sirve para «ponerse a la par», no para «adelantarla». Además, los conmutadores CPO de Broadcom van por delante en el calendario.
Coherent (COHR): tras la compra de Lumentum, será la única gran plataforma independiente de componentes ópticos que quede. Eso le da una prima por escasez, pero también la convierte en «la próxima candidata a ser adquirida». Nvidia acaba de invertir 2.000 millones de dólares en ella en marzo.
Fabricantes chinos de módulos ópticos (Innolight, Eoptolink, TFC y Accelink): a corto plazo, nada cambia; el cierre no llegará hasta 2028 y no perderán ni un solo pedido del año que viene. A medio plazo, aumentará la concentración de los proveedores: en DSP, prácticamente solo están Broadcom y Marvell; en láseres, Lumentum y Coherent. Ahora se han unido dos empresas de cada uno de esos pares, y su poder de negociación se irá deteriorando. Pero también hay otra cara: para superar la revisión china de concentración empresarial, es probable que Marvell tenga que asumir compromisos a largo plazo de suministro justo, no discriminación y no vinculación de productos. Eso podría convertirse en un colchón para la cadena industrial nacional.
Credo (CRDO): beneficiario directo de la sustitución de DSP. Si los fabricantes de módulos buscan un segundo proveedor aparte de Marvell, será la primera empresa que les venga a la mente.
Nvidia (NVDA): el papel más ambiguo. En marzo invirtió 2.000 millones de dólares en cada una de estas empresas: Marvell, Lumentum y Coherent. Su intención era diversificar las fuentes de suministro y asegurarse capacidad con antelación. Pero dos empresas se han convertido en una y ahora hay una fuente menos. Si Nvidia está contenta con esto es una pregunta legítima.
X. Mi valoración
Desde el punto de vista estratégico, la operación tiene sentido. El límite del cobre se desplaza y la óptica se integra en los chips; los DSP corren el riesgo de quedar vaciados por la CPO, mientras que los láseres y la capacidad de producción de fosfuro de indio son cuellos de botella reales. Marvell intercambia acciones por una entrada, y la dirección es correcta. El historial de adquisiciones de Matt Murphy también merece cierto respeto: en 2021 compró Inphi por 10.000 millones de dólares y, según la propia empresa, se espera que ese negocio alcance este año diez veces el tamaño que tenía al ser adquirido.
En cuanto al precio, la operación es cara. Comprar un activo de hardware cíclico a 18 veces ventas, con sinergias que solo representan el 0,9% de la contraprestación, una dilución GAAP que durará entre cinco y siete años y riesgos de pérdida de clientes e integración. Pagar con acciones que ya han caído un 26% equivale a hacer que los accionistas de Lumentum asuman también el riesgo de la cotización de Marvell; y el valor de su contraprestación ya ha bajado de 1.132 a 832.
En cuanto al calendario, este es el peor aspecto de la operación. El cierre está previsto para el primer semestre de 2028, justo el año en que el crecimiento del gasto de capital en IA caerá del 60% al 14%. Anuncias el acuerdo en el mejor año y lo cierras en el peor.
La dirección es correcta, el precio es caro y el calendario es malo.
A partir de ahora, hay tres cosas que conviene vigilar más que las noticias.
Primera: el desglose de las sinergias en el S-4. ¿Cuánto de los 1.000 millones de dólares corresponde a poder de negociación en las compras y cuánto a despidos e integración de I+D? Lo primero es reversible; lo segundo daña la capacidad de la empresa.
Segunda: las entregas reales de Lumentum frente a sus previsiones. Si en 2027 la capacidad sigue cubriendo solo el 30% de la demanda, las 18 veces ventas tendrán respaldo. Si las entregas superan las previsiones, se acortan los plazos y los precios empiezan a ceder, será la primera señal de que la escasez ha tocado techo.
Tercera: si los clientes de DSP de Marvell se marchan. Hay que seguir los contratos de diseño ganados por Broadcom y Credo en 1.6T y 3.2T, y los cambios en las listas de proveedores de Innolight y Eoptolink. No hace falta esperar a 2028 para saber cómo acaba esto; las primeras señales se verán en el primer semestre del año que viene.
Una última frase. Lo más caro del mundo no es pagar una prima, sino usar acciones para comprar luz en un año en que todo el mundo compite por ella.
Aviso de riesgos: los datos de este artículo proceden de comunicados de las empresas, informes financieros, transcripciones de conferencias telefónicas y fuentes públicas (LightCounting, TrendForce, Counterpoint, Cignal AI, Morgan Stanley, entre otras). Las cotizaciones corresponden a precios intradía del 2 de noviembre a las 10:17, hora del este de EE. UU., y pueden cambiar en cualquier momento. Este artículo no constituye asesoramiento de inversión. La operación aún no se ha cerrado y está sujeta a múltiples incertidumbres, como la votación de los accionistas, las aprobaciones regulatorias en varios países, la ejecución de la integración y la pérdida de clientes. Las acciones individuales pueden experimentar fuertes fluctuaciones.