El gran acontecimiento de la bolsa estadounidense: ¡$MRVL desembolsa 115.000 millones de dólares para adquirir $LITE !
Hoy Marvell anunció por fin oficialmente la adquisición de Lumentum.
El tamaño de esta operación superó las expectativas de muchos.
$MRVL desembolsa 115.000 millones de dólares para adquirir $LITE , pero la cotización no deja de desplomarse. Creo que esta operación no es tan sencilla.
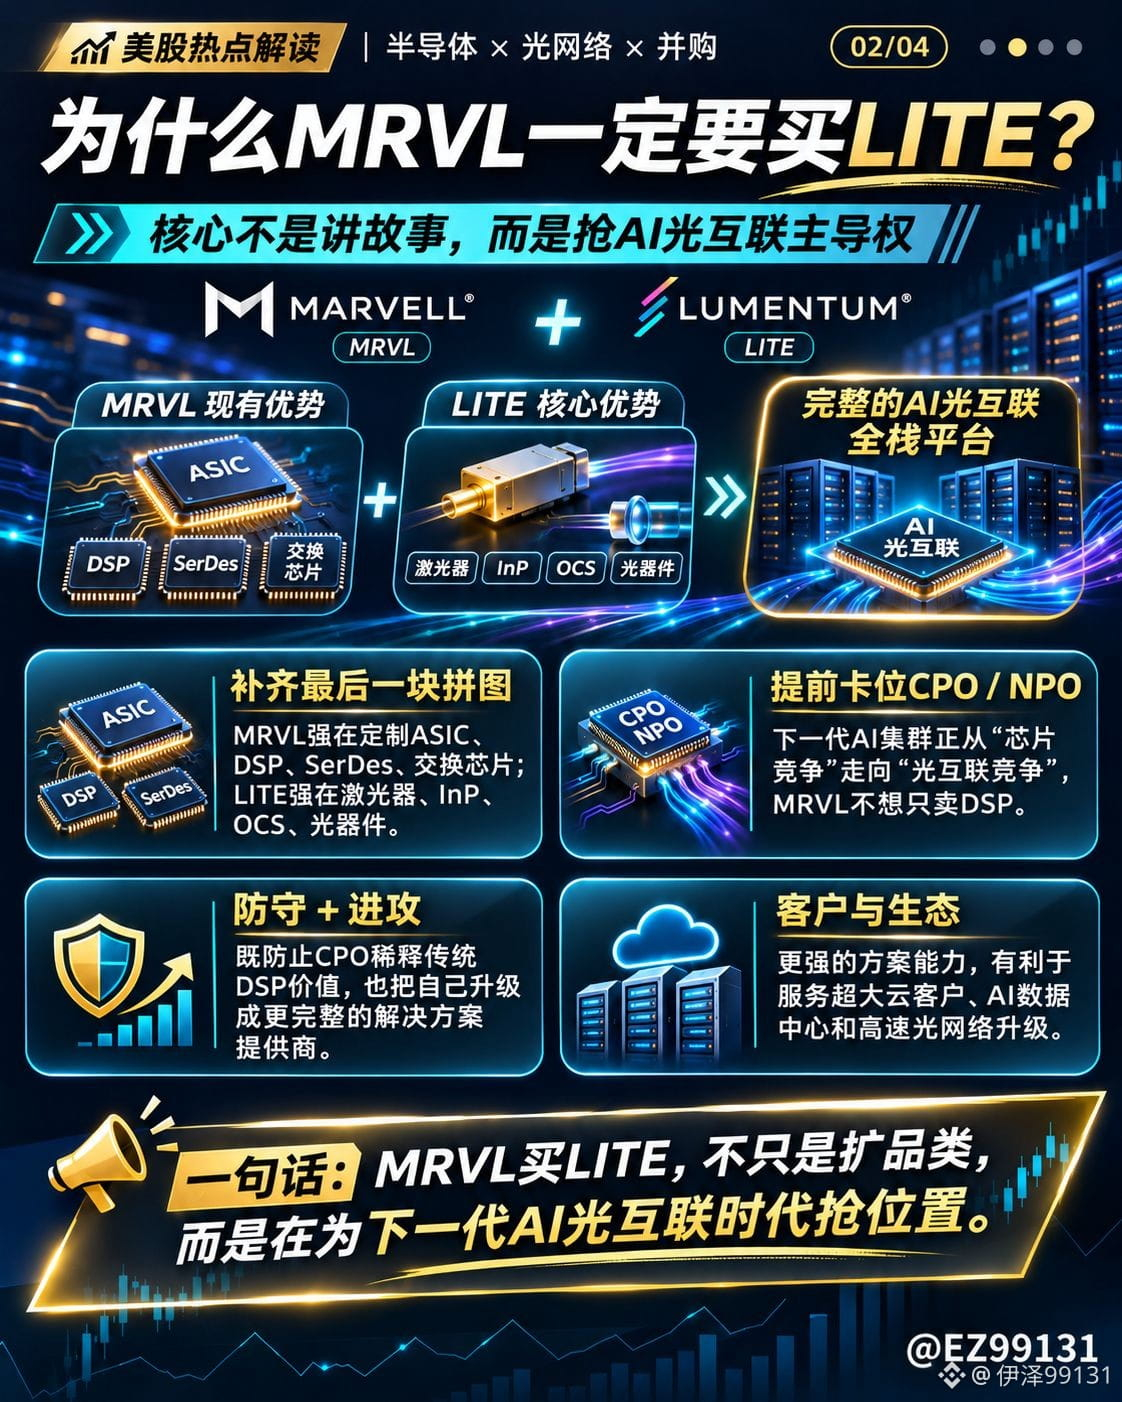
Lo que Marvell realmente quiere comprar no son solo los ingresos de Lumentum, sino también sus láseres de fosfuro de indio (InP), sus dispositivos ópticos y su capacidad de fabricación.
MRVL destaca en ASIC, DSP, SerDes y chips de redes de alta velocidad, pero, a medida que los clústeres de IA crecen, el foco de la competencia se está extendiendo de la capacidad de cálculo a las interconexiones ópticas.
En particular, el desarrollo de la tecnología CPO podría reducir el valor de algunos DSP tradicionales. Al adquirir LITE ahora, MRVL no solo está subsanando carencias tecnológicas, sino también posicionándose con antelación para la próxima generación de centros de datos de IA.
Pero la pregunta es: ¿realmente vale la pena esta adquisición?
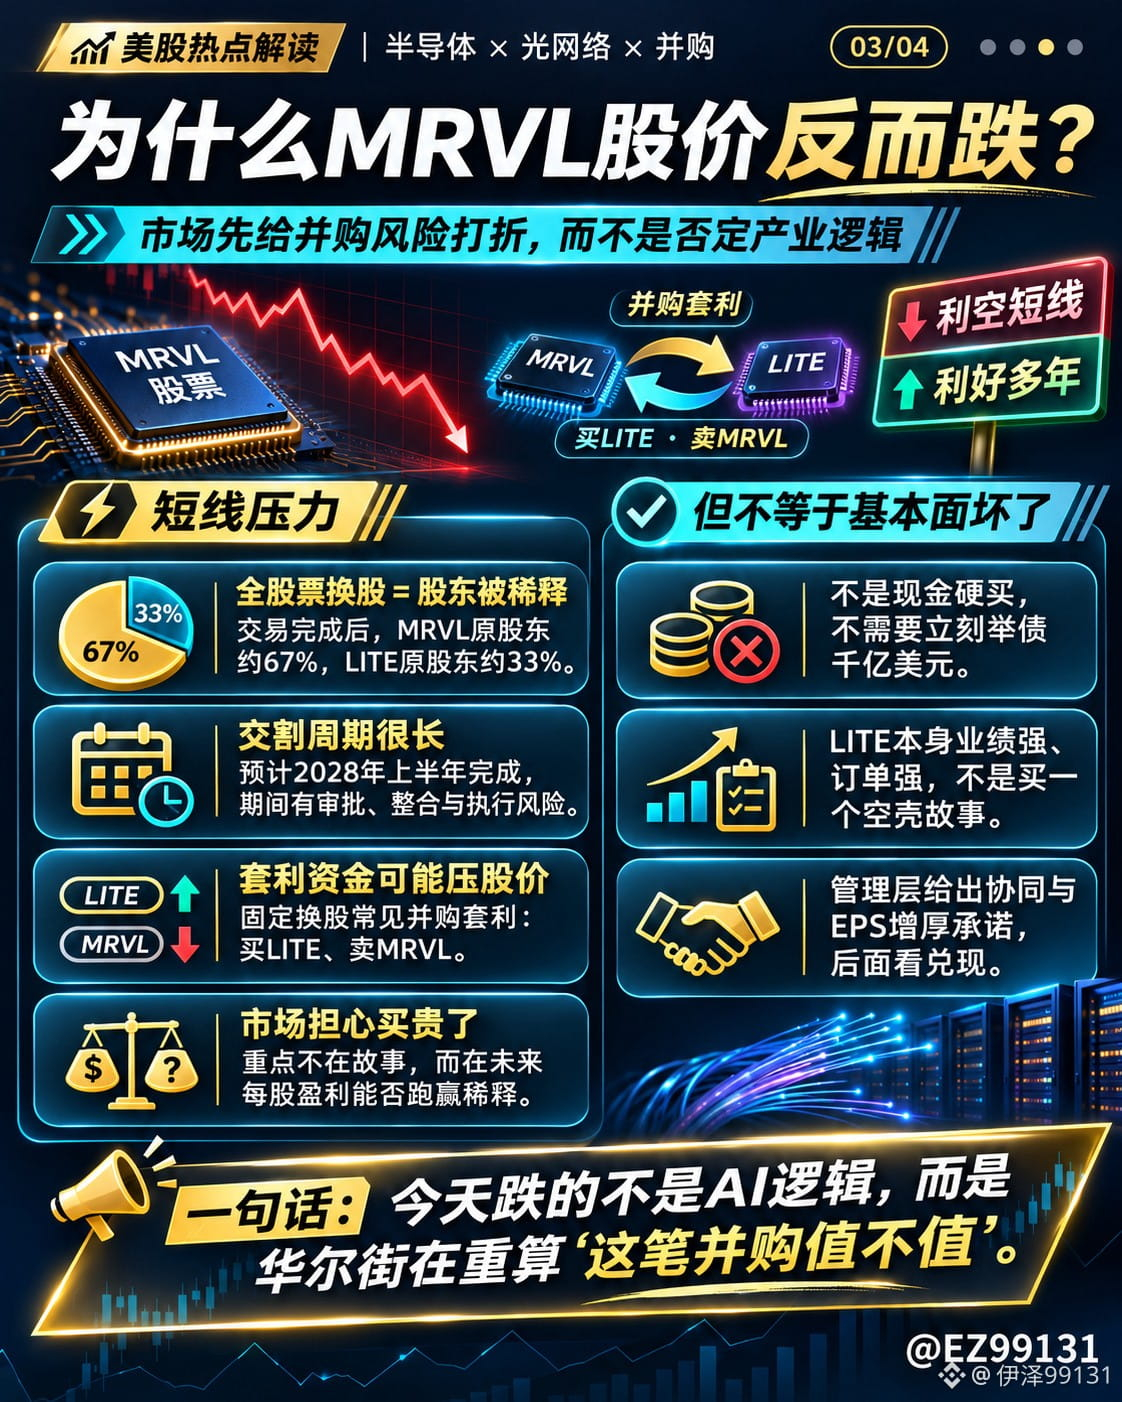
La operación implica un valor empresarial de unos 115.000 millones de dólares. Se realizará mediante un intercambio del 100 % en acciones: por cada acción de LITE se recibirán 4,5 acciones de MRVL. Se prevé que se complete durante el primer semestre de 2028.
No se trata de captar en el mercado cientos de miles de millones de dólares para financiar la adquisición, pero sí habrá dilución accionaria. Tras completarse la operación, se prevé que los actuales accionistas de MRVL posean solo el 67 % de la empresa combinada.
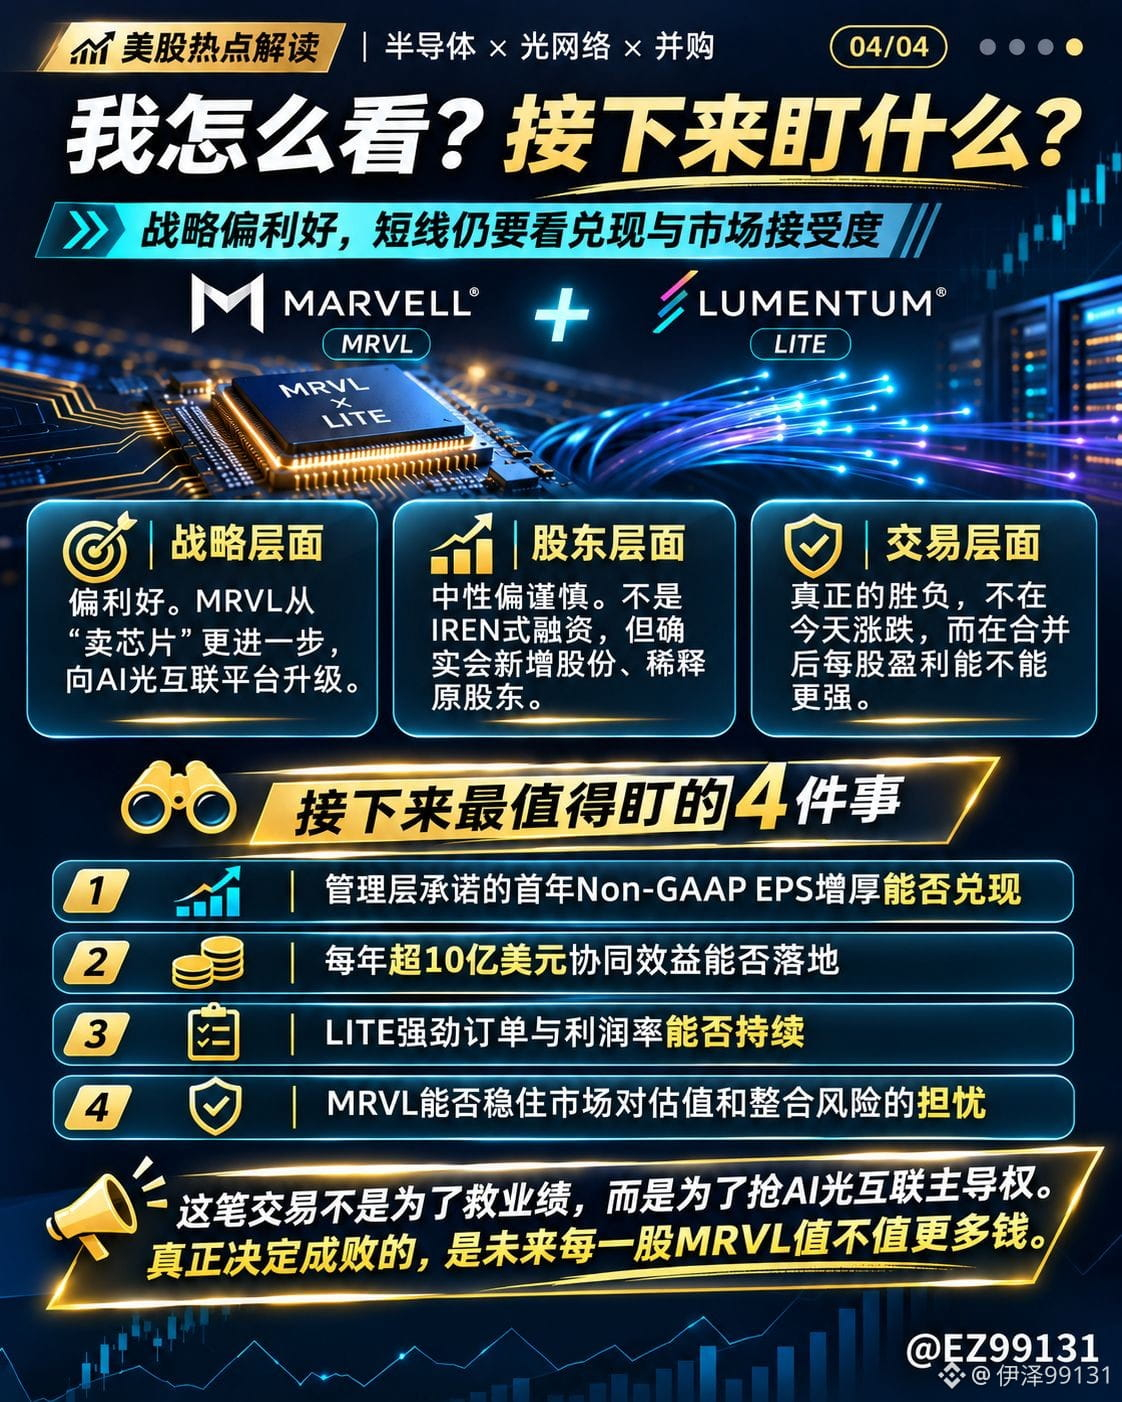
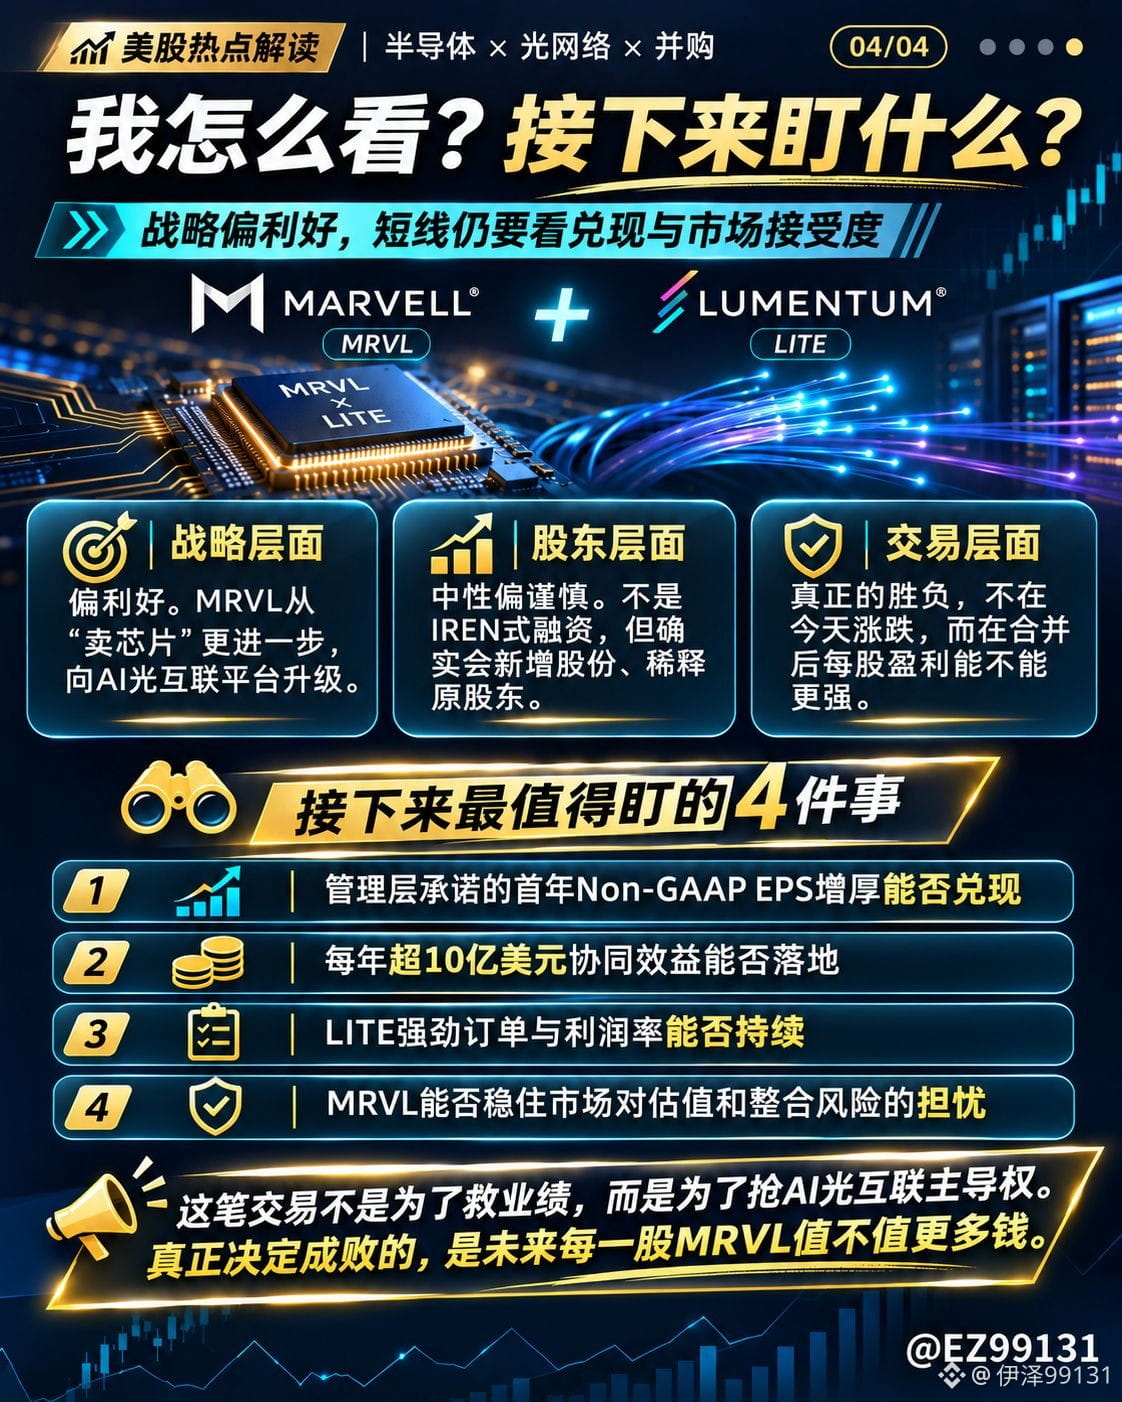
La dirección se ha comprometido a lograr sinergias de más de 1.000 millones de dólares anuales y prevé que la operación aumente el BPA ajustado desde el primer año posterior al cierre.
Si todo esto se cumple, sin duda habrá un importante potencial a largo plazo.
En mi opinión, la estrategia de MRVL va por buen camino, pero que un activo sea bueno no significa que valga la pena comprarlo a cualquier precio.
A Wall Street no le preocupa que las interconexiones ópticas para IA carezcan de futuro, sino que Marvell pague un precio demasiado alto para hacerse con ese mercado.
Que esta operación acabe siendo positiva o negativa no dependerá de las subidas y bajadas de la cotización de hoy, sino de si los beneficios por acción futuros logran superar realmente el coste de la dilución.
Las oportunidades en las interconexiones ópticas para IA son enormes, pero que los accionistas acaben ganando dinero dependerá, en última instancia, del rendimiento del capital.
Hoy Marvell anunció por fin oficialmente la adquisición de Lumentum.
El tamaño de esta operación superó las expectativas de muchos.
$MRVL desembolsa 115.000 millones de dólares para adquirir $LITE , pero la cotización no deja de desplomarse. Creo que esta operación no es tan sencilla.
Lo que Marvell realmente quiere comprar no son solo los ingresos de Lumentum, sino también sus láseres de fosfuro de indio (InP), sus dispositivos ópticos y su capacidad de fabricación.
MRVL destaca en ASIC, DSP, SerDes y chips de redes de alta velocidad, pero, a medida que los clústeres de IA crecen, el foco de la competencia se está extendiendo de la capacidad de cálculo a las interconexiones ópticas.
En particular, el desarrollo de la tecnología CPO podría reducir el valor de algunos DSP tradicionales. Al adquirir LITE ahora, MRVL no solo está subsanando carencias tecnológicas, sino también posicionándose con antelación para la próxima generación de centros de datos de IA.
Pero la pregunta es: ¿realmente vale la pena esta adquisición?
La operación implica un valor empresarial de unos 115.000 millones de dólares. Se realizará mediante un intercambio del 100 % en acciones: por cada acción de LITE se recibirán 4,5 acciones de MRVL. Se prevé que se complete durante el primer semestre de 2028.
No se trata de captar en el mercado cientos de miles de millones de dólares para financiar la adquisición, pero sí habrá dilución accionaria. Tras completarse la operación, se prevé que los actuales accionistas de MRVL posean solo el 67 % de la empresa combinada.
La dirección se ha comprometido a lograr sinergias de más de 1.000 millones de dólares anuales y prevé que la operación aumente el BPA ajustado desde el primer año posterior al cierre.
Si todo esto se cumple, sin duda habrá un importante potencial a largo plazo.
En mi opinión, la estrategia de MRVL va por buen camino, pero que un activo sea bueno no significa que valga la pena comprarlo a cualquier precio.
A Wall Street no le preocupa que las interconexiones ópticas para IA carezcan de futuro, sino que Marvell pague un precio demasiado alto para hacerse con ese mercado.
Que esta operación acabe siendo positiva o negativa no dependerá de las subidas y bajadas de la cotización de hoy, sino de si los beneficios por acción futuros logran superar realmente el coste de la dilución.
Las oportunidades en las interconexiones ópticas para IA son enormes, pero que los accionistas acaben ganando dinero dependerá, en última instancia, del rendimiento del capital.