
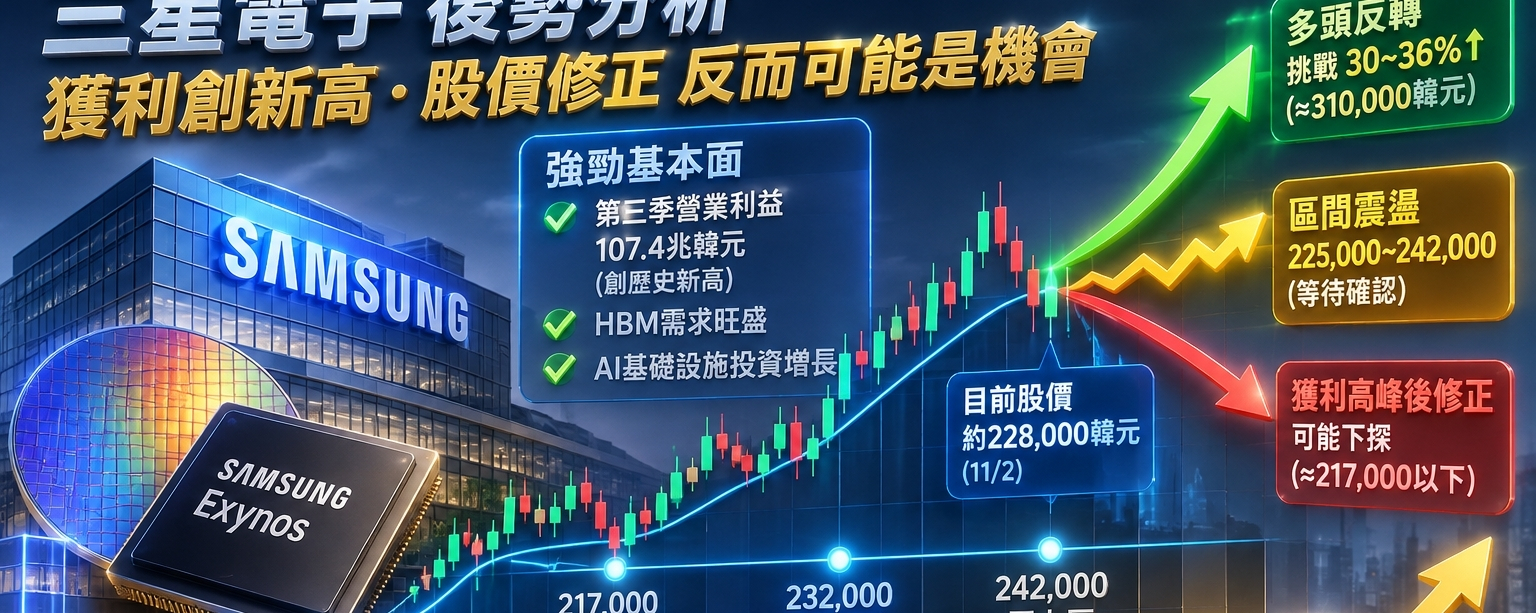

Perspectivas de Samsung Electronics: los beneficios alcanzan un máximo histórico, ¿y la corrección de la acción podría crear una oportunidad?
Mi conclusión principal: Samsung Electronics merece actualmente figurar en la lista de seguimiento de inversiones de valor a medio y largo plazo. Si la caída de la acción se debe principalmente a las expectativas del mercado y a la decepción con la política de remuneración a los accionistas, y no a un deterioro de su competitividad en memorias para IA, podría surgir una oportunidad para comprar en medio de la crisis.
Pero no afirmaría directamente que la acción ya ha caído más de lo debido. Según los datos disponibles hasta el 2 de noviembre de 2026, Samsung atraviesa una etapa de fuerte crecimiento de los beneficios y sólida demanda de memorias para IA, aunque el mercado sigue teniendo dudas sobre el ciclo económico a largo plazo.
1. Primero, veamos los últimos resultados financieros: la capacidad de Samsung para generar beneficios es realmente impresionante
Samsung Electronics publicó sus resultados del tercer trimestre el 29 de octubre de 2026:
Ingresos: 195,3 billones de wones.
Beneficio operativo: 107,4 billones de wones.
Beneficio operativo de la división de semiconductores: 106,5 billones de wones.
Los ingresos de la división de semiconductores alcanzaron los 147,1 billones de wones.
Se estima que el gasto de capital total para 2026 será de aproximadamente 84,4 billones de wones.
Los datos anteriores proceden de los informes financieros oficiales de Samsung.
Samsung Global Newsroom
Lo más destacable de estas cifras es que los beneficios de Samsung están ahora muy concentrados en el negocio de los semiconductores.
Esto es tanto una oportunidad como un riesgo.
Mientras siga creciendo la demanda de memoria para IA, Samsung podrá obtener enormes beneficios; pero si los precios de la memoria se dan la vuelta, los beneficios también podrían contraerse rápidamente.
Por lo tanto, lo que debemos determinar no es cuánto dinero gana Samsung ahora, sino cuánto tiempo podrán mantenerse esos beneficios y qué prima está pagando actualmente la acción por el crecimiento futuro.
2. ¿Cuánto ha corregido la acción? Primero, veamos las cifras reales
Al 2 de noviembre de 2026, la acción de Samsung Electronics (005930), cotizada en Corea del Sur, rondaba los 228.000 wones durante la sesión. Ese día alcanzó un máximo de 229.500 wones y un mínimo de 217.000 wones. Tras la publicación de resultados del 29 de octubre, la acción llegó a caer aproximadamente un 6,2%.
StockAnalysis.com +1
Hay una señal importante:
El precio de cierre del 28 de octubre fue de 242.000 wones y el del 30 de octubre, de 225.000 wones: una caída acumulada de aproximadamente un 7% en dos sesiones.
Pero el 2 de noviembre la acción ya había rebotado hasta situarse cerca de los 228.000 wones.
Esto indica que, aunque la presión vendedora tras los resultados fue evidente, no se puede concluir directamente que la tendencia a largo plazo haya cambiado. A continuación, habrá que observar si el rebote se mantiene y si los compradores están dispuestos a comprar a precios más altos.
StockAnalysis.com
Tres zonas de precios a tener en cuenta
Las siguientes son zonas de observación deducidas de los precios de negociación recientes, no niveles de soporte o resistencia confirmados mediante un análisis completo del volumen histórico negociado.
**217.000–222.000 wones:** mínimos recientes y zona de defensa a corto plazo.
**225.000–232.000 wones:** entorno del precio actual y zona de observación en la que compradores y vendedores vuelven a equilibrarse.
**242.000–249.000 wones:** zona de precios en torno a la publicación de resultados; si la acción logra mantenerse por encima, indicaría un fortalecimiento del rebote a corto plazo.
Si cae por debajo de los 217.000 wones y aumenta el volumen de negociación, conviene estar atentos a una posible corrección mayor.
Si logra mantenerse por encima de los 232.000 wones y superar los 242.000 wones, se puede empezar a observar si el rebote evoluciona hacia una tendencia alcista más sostenida.
3. Valoración: ¿podría el mercado estar infravalorando a Samsung?
Este es el núcleo de toda la tesis de inversión.
En un análisis actualizado el 30 de octubre, la firma de investigación Morningstar mantuvo su estimación del valor razonable de Samsung Electronics en 310.000 wones por acción. Considera que el reciente fortalecimiento de los precios de HBM ha mejorado las perspectivas a corto plazo, pero que la competencia china y los ciclos del sector de la memoria siguen siendo riesgos a largo plazo.
Morningstar
Tomando como referencia 228.000 wones:
Valor razonable estimado: 310.000 wones.
Precio de referencia: 228.000 wones.
Potencial alcista: aproximadamente un 36%.
Cálculo:
Este es un escenario calculado a partir de la valoración de una sola firma de investigación; no es una rentabilidad garantizada ni una expectativa consensuada del mercado.
También hay que tener muy en cuenta que Morningstar asigna a Samsung una calificación de incertidumbre «muy alta». La estimación del valor razonable no significa que el precio de la acción vaya a volver necesariamente a ese nivel, y mucho menos que este dato por sí solo permita determinar si ya tocó fondo.
Morningstar
Mi valoración
Considero que Samsung reúne actualmente condiciones de inversión en valor que vale la pena estudiar, pero para demostrar que realmente está infravalorada aún hay que confirmar dos cosas:
Que las previsiones de beneficios para los próximos dos años sigan revisándose al alza.
Que la acción siga siendo barata al calcularla sobre la base de beneficios normalizados, y no de los beneficios del punto máximo del ciclo.
Si se cumplen estas dos condiciones, la decepción del mercado ante las noticias positivas a corto plazo podría crear una oportunidad de entrada a medio y largo plazo.
4. Próximos 3 a 12 meses: tres posibles escenarios
Escenario 1: giro alcista
Posibles condiciones:
Continúa creciendo el volumen de envíos de HBM4.
La demanda de memoria para IA supera la oferta.
Las previsiones de beneficios para 2027 siguen revisándose al alza.
Samsung anuncia un plan más claro de recompra y amortización de acciones.
En este escenario, el mercado podría reevaluar la sostenibilidad de los beneficios de Samsung y la acción podría intentar alcanzar máximos anteriores.
Este es también el escenario alcista que más me interesa.
Escenario 2: oscilación en niveles bajos a la espera de confirmar los fundamentales
Si la demanda de IA sigue siendo sólida, pero el mercado continúa preocupado por los precios de la memoria, la competencia y el gasto de capital, la acción podría pasar un tiempo moviéndose en un rango irregular.
En ese momento, no hace falta apresurarse a adivinar el mínimo.
Se puede esperar a que los resultados, los pedidos, los precios y la tendencia de la acción vayan dando señales más claras antes de decidir si se aumenta la posición.
Escenario 3: corrección de la valoración tras alcanzar el máximo de beneficios
Este es un riesgo que no se puede ignorar.
Si los precios de la memoria alcanzan su máximo antes de lo previsto, se ralentiza el gasto de capital en IA o la competitividad de Samsung en HBM no cumple las expectativas del mercado, este podría revisar a la baja las previsiones de beneficios futuros.
Aunque Samsung siga ganando mucho dinero, el precio de la acción podría continuar cayendo.
El verdadero riesgo que hay que prevenir no es la volatilidad de la acción, sino que las expectativas de beneficios empiecen a revertirse.
5. Mi estrategia práctica de inversión
Si mi objetivo principal fuera invertir a medio y largo plazo, actuaría de la siguiente manera.
Primera fase: observar los mínimos recientes.
Primero observaría si la zona cercana a los 217.000–222.000 wones ofrece un soporte efectivo; no daría por confirmado un suelo solo porque la acción rebote durante un día.
Segunda fase: confirmar la tendencia.
Si la acción recupera y se mantiene por encima de los 232.000 wones, y luego supera los 242.000 wones, aumentaría mi confianza en que el rebote puede continuar, aunque seguiría evaluando el volumen de negociación y las condiciones del mercado.
Tercera fase: invertir de forma escalonada.
Si los fundamentales no empeoran y la valoración sigue ofreciendo un margen de seguridad, invertiría en varias etapas en vez de comprometerlo todo de una vez.
Cuarta fase: establecer condiciones que invaliden la tesis.
Si la acción cae por debajo del mínimo reciente y, al mismo tiempo, las previsiones de beneficios empiezan a revisarse a la baja, habría que reevaluar la tesis de inversión, en lugar de seguir comprando sin condiciones para reducir el precio medio.
Los precios anteriores son zonas de observación, no instrucciones precisas de compra o venta; el tamaño de la posición debe depender de las pérdidas que se puedan asumir y del horizonte de inversión.
6. El próximo catalizador al que más conviene prestar atención
Samsung ha señalado que se espera que la inversión en infraestructura de IA alcance un máximo histórico en 2027, y que el crecimiento de la demanda de IA podría superar aún más el crecimiento de la oferta.
Por otra parte, la compañía anunciará su política de retorno al accionista para la siguiente etapa y los detalles concretos del retorno restante de 2026 tras la reunión del consejo de administración prevista para finales de enero de 2027.
Samsung Global Newsroom
Por lo tanto, hay dos aspectos que vale la pena seguir durante los próximos meses:
**Fundamentales:** HBM4, precios de DRAM, contratos de suministro a largo plazo y previsiones de beneficios para 2027.
**Flujos de capital:** si se concretan la recompra y la amortización de acciones, y si la acción logra mantener su fortaleza antes y después de los anuncios positivos.
Solo si ambos aspectos mejoran, Samsung tendrá más posibilidades de pasar de una subida impulsada por los resultados financieros a una recuperación sostenida de su valoración.
Conclusión final: ¿Vale la pena comprar Samsung en momentos de crisis?
Mi opinión es que merece un análisis en profundidad y que tengo una perspectiva cautelosamente alcista a medio y largo plazo, pero por ahora tanto el precio como los fundamentales deben confirmarlo.
Los motivos por los que soy optimista son la demanda de memoria para IA, los beneficios récord del sector de semiconductores y los posibles catalizadores de HBM4 y de la política de retorno al accionista.
Mis reservas se deben a que los beneficios de Samsung dependen en gran medida de los semiconductores y a que el sector de la memoria tiene un marcado carácter cíclico.
Si lo que quieres es obtener una rentabilidad superior, tienes que comprar cuando el mercado infravalora los beneficios futuros, no simplemente cuando cae el precio de la acción.
Mi estrategia central: valorar la acción según los beneficios normalizados, confirmar la entrada con el análisis técnico y controlar el riesgo invirtiendo de forma escalonada.
Solo así se puede convertir el pánico del mercado en rentabilidad a largo plazo, en vez de confundir una caída puntual con una oportunidad de inversión.